 Executive Summary|執行摘要
AI相關股票拋售由美國延伸至亞洲,英倫銀行加息亦令能源成本與通脹重新成為市場焦點。高估值股票面對更嚴格的回報要求,因此本期選股重點是找出具體業務需求支持的相對強勢公司,而非把所有科技股視作同一方向。
本期優先關注 VRNS|數據安全 及 FIGS|醫護服裝。VRNS位居動能榜首,第三季SaaS收入由去年同期1.258億美元增加至1.851億美元,顯示雲端訂閱成為主要收入來源。FIGS排名第二,第三季收入1.907億美元,按年增長25.7%,其需求來自醫護服裝消費,與企業安全軟件具有不同客戶基礎。
OSCR|醫療保險 排第三,第三季收入約51億美元,但其中包括2.5億美元風險調整估算利益。單日升幅榜則由 APP|數碼廣告 領先,顯示市場仍會獎勵具體業績。公司訂閱轉型、醫療支付和消費成本各有風險,應按收入模式作區分。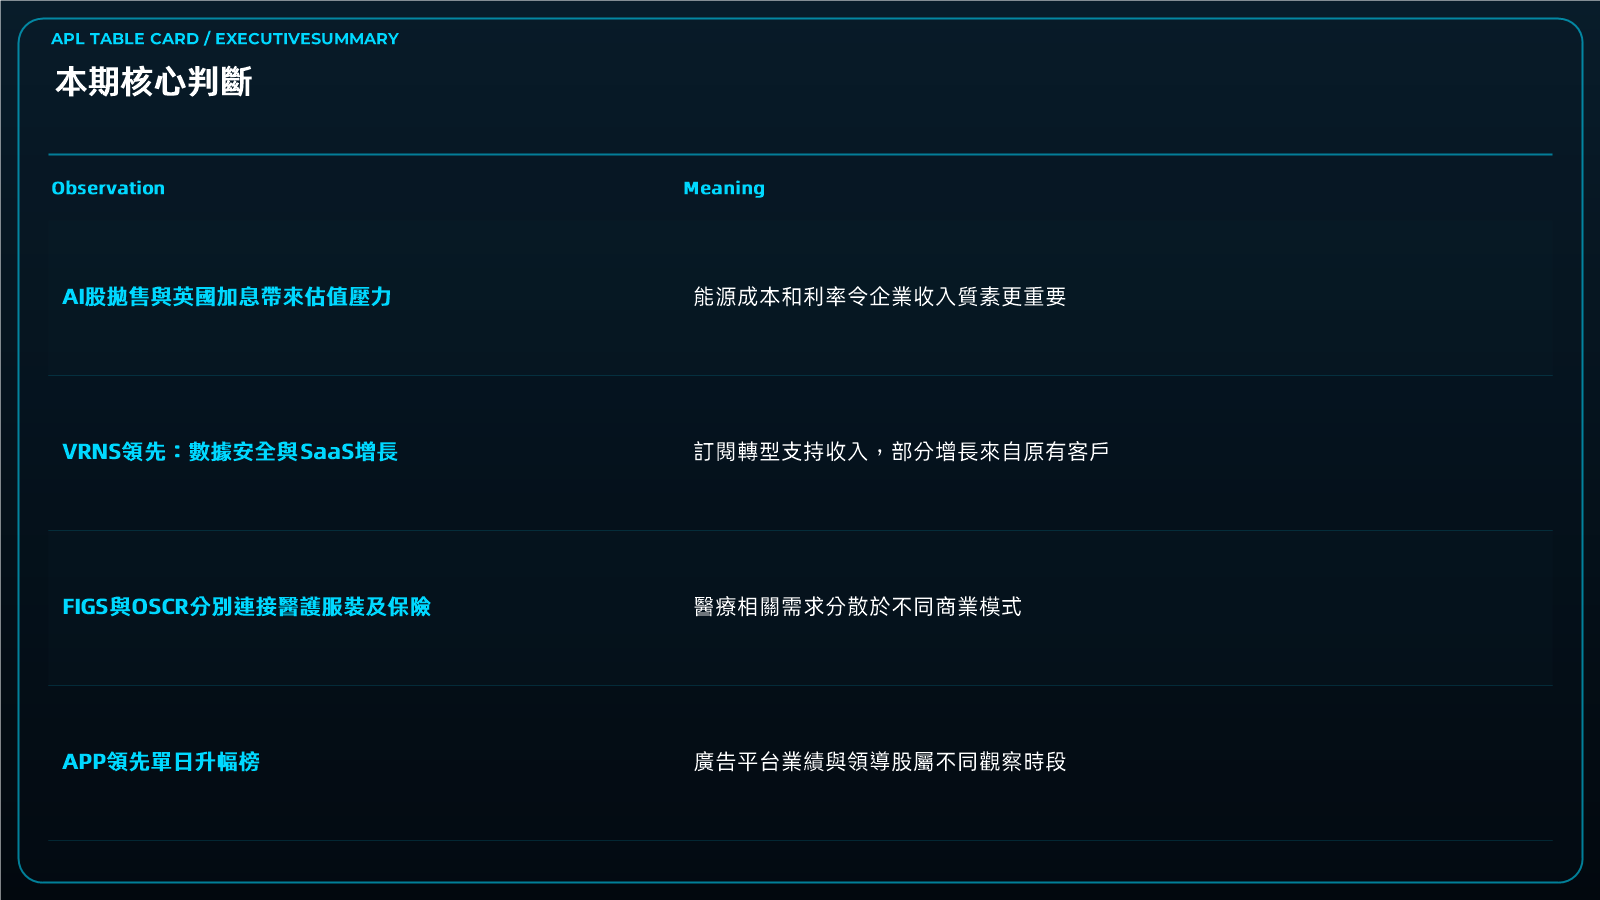
Market Context|市場背景
AI相關股票拋售由美國延伸至亞洲,投資者關注監管與AI基建擴張的前景。當企業投入規模增加,市場對資本成本及投資回報更加敏感,因此軟件公司的收入質素、客戶留存及盈利能力,比單一AI標籤更能說明業務價值。
英倫銀行將利率上調至4%,並指出能源衝擊正推高通脹。較高利率影響未來盈利的估值,而能源成本會經供應鏈、運輸及營運開支傳遞至企業。FIGS的服裝業務需要管理採購及配送成本;VRNS則更直接面對企業資訊科技預算與訂閱續約。
美伊仍經卡塔爾傳遞有條件的核方案,雙方並未達成協議。由於能源供應及運輸風險仍在,企業成本壓力並未因外交接觸而消失。醫療保險公司的主要風險又不同:OSCR須管理醫療支出、會員及保費,不能把其表現簡單歸因於能源消息。
因此,本期的研究主線是分辨相對強勢背後的真實客戶與收入來源。數據安全、醫護服裝和醫療保險同時出現在榜前,代表領導股橫跨不同業務,不代表同一資金或新聞推動每一家公司。
市場對AI應用安全的關注亦有兩面:企業希望使用智能工具提高效率,同時需要防止敏感資料被不當存取。這為安全服務提供明確的客戶問題,但各供應商仍須透過產品及客戶合約建立收入。
Why APL Momentum Leaders Matter|為什麼要看領導股?
APL Momentum Leaders 讓投資者從相對強勢公司出發,比較股價動能與實際業務。VRNS提供數據安全平台,FIGS銷售醫護服裝,OSCR提供醫療保險;三者雖然同列前茅,客戶、收入確認方式與風險各不相同。這種比較有助把市場波動轉化為具體研究方向。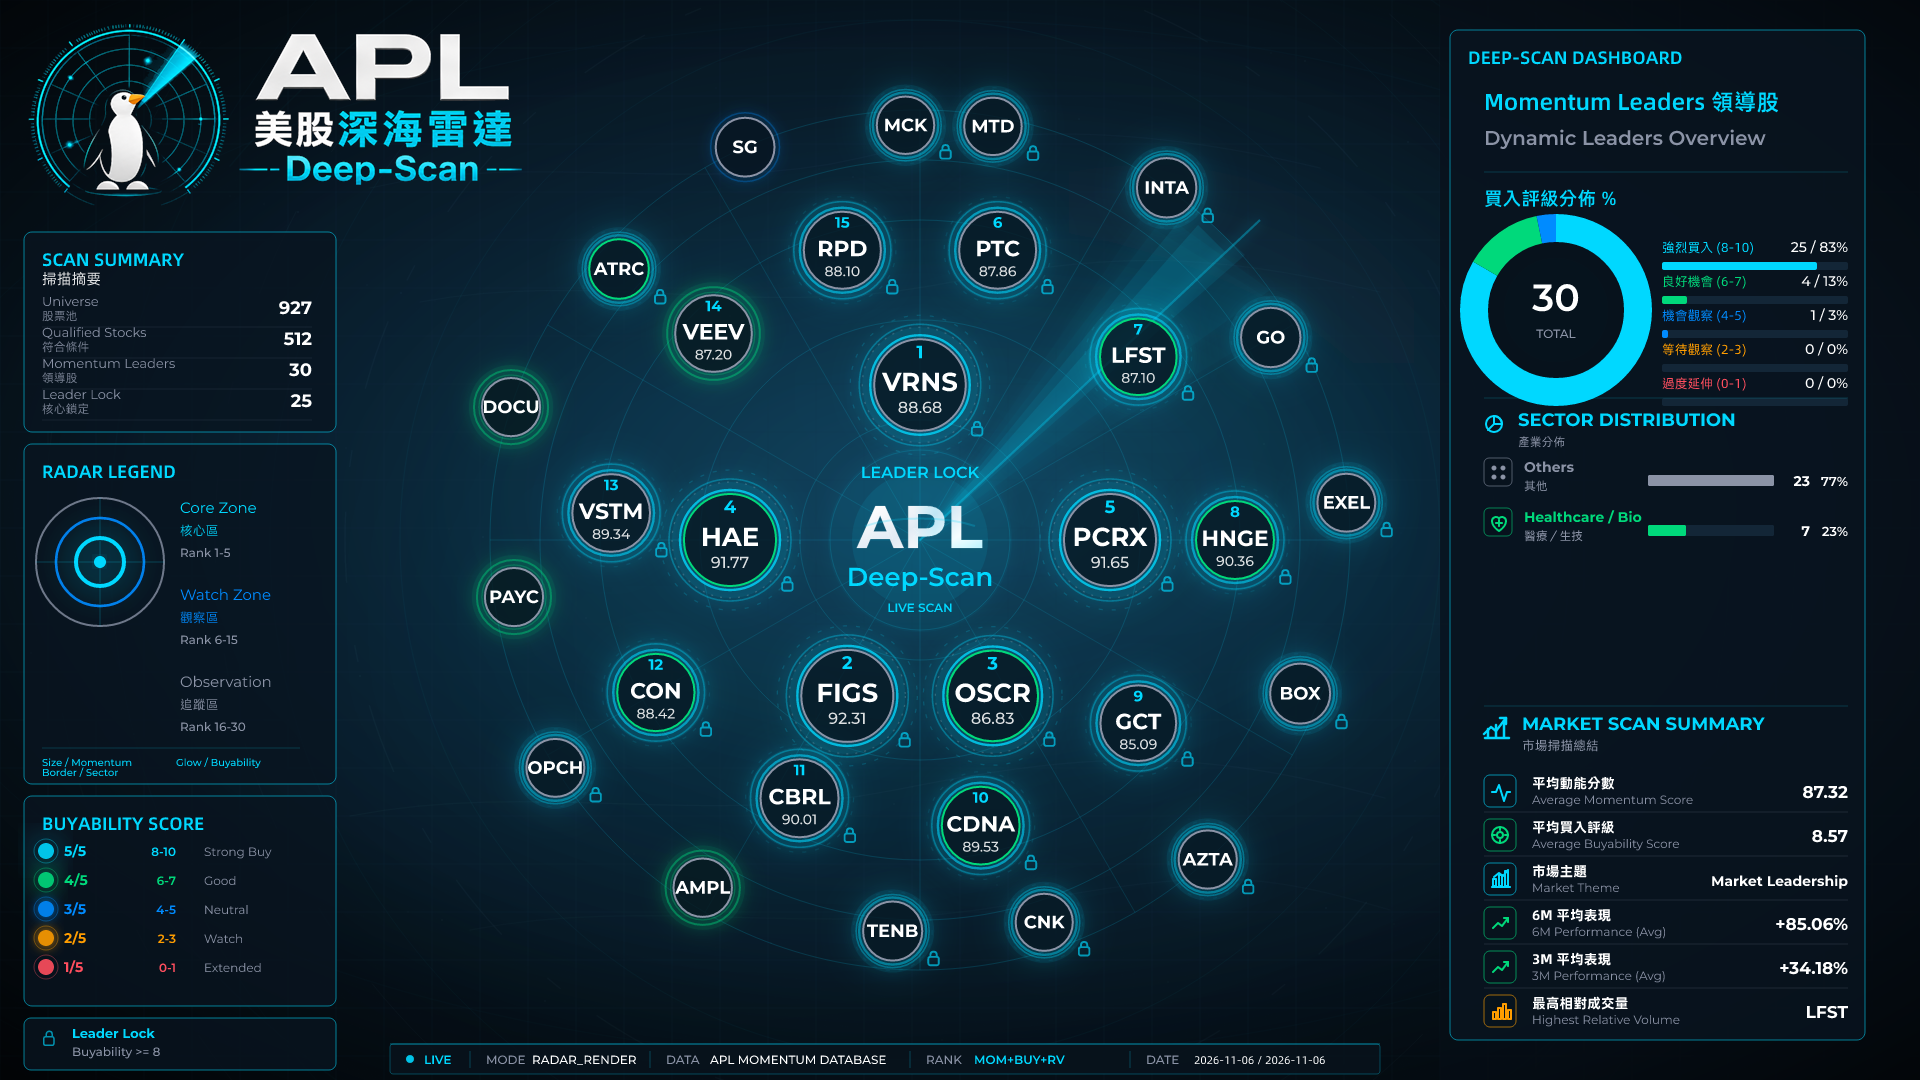
Top Gainers — 1 Day|單日升幅榜
單日升幅榜前五位為APP(+31.04%)、TPR(+7.07%)、VRSK(+6.88%)、CPAY(+6.78%)及CHTR(+4.67%)。它們分別涉及數碼廣告、品牌服裝、保險資料分析、企業支付及寬頻通訊,反映當日升幅並不集中於單一產業。
APP第三季收入21.8億美元,按年增長55%,淨盈利14.4億美元,增長72%。廣告平台業績提供了分析其強勢的具體依據;不過單日升幅榜與動能領導榜採用不同觀察口徑,不應把短期漲幅直接等同持續領導地位。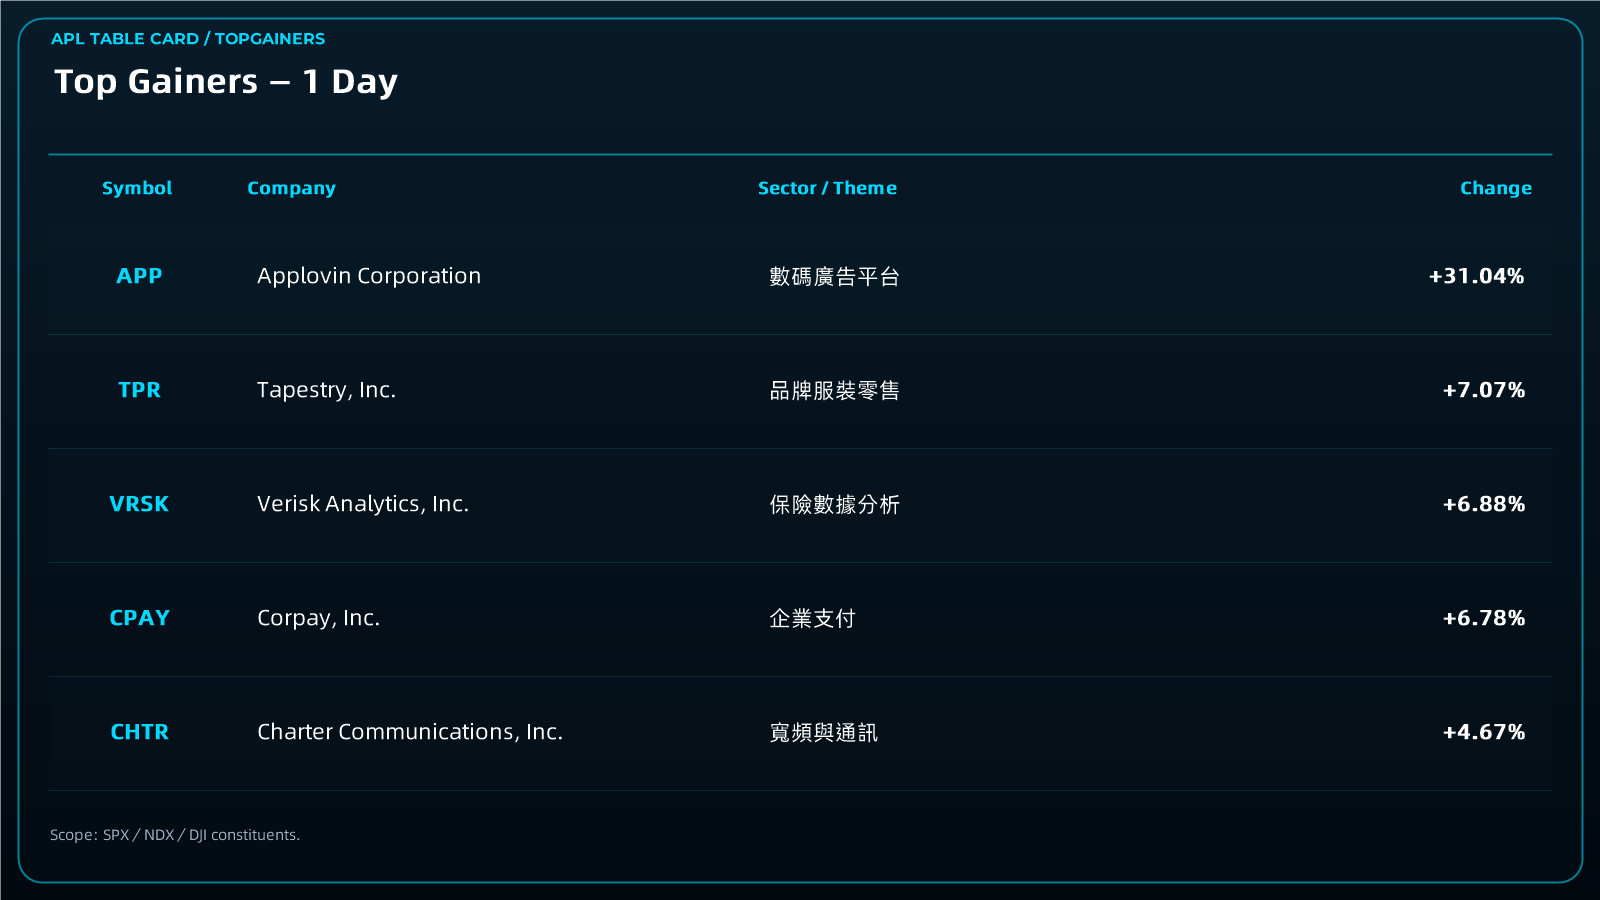
Scope: SPX/NDX/DJI constituents.
Momentum Leaders Analysis|動能領導股分析
VRNS提供企業數據安全及雲端防護。第三季總收入1.895億美元,去年同期1.616億美元;SaaS收入增加至1.851億美元。部分增長來自原有客戶由期限授權轉為SaaS,因此這組數字同時反映訂閱模式轉換與業務增長。
FIGS的醫護服裝收入第三季增長25.7%至1.907億美元,客戶主要是醫護專業人員。OSCR第三季收入約51億美元,受保費及會員增長支持,但包括2.5億美元風險調整估算利益,承保成本與保費定價共同決定其盈利質素。
HAE|血液管理 排第四,2027財年第二季收入3.578億美元,按年增長9.3%。PCRX|止痛藥物 排第五,提供另一種醫療需求。PTC|工業軟件 排第六,施耐德電氣已宣布與其達成收購協議,因此交易因素也是理解其股價的重要背景。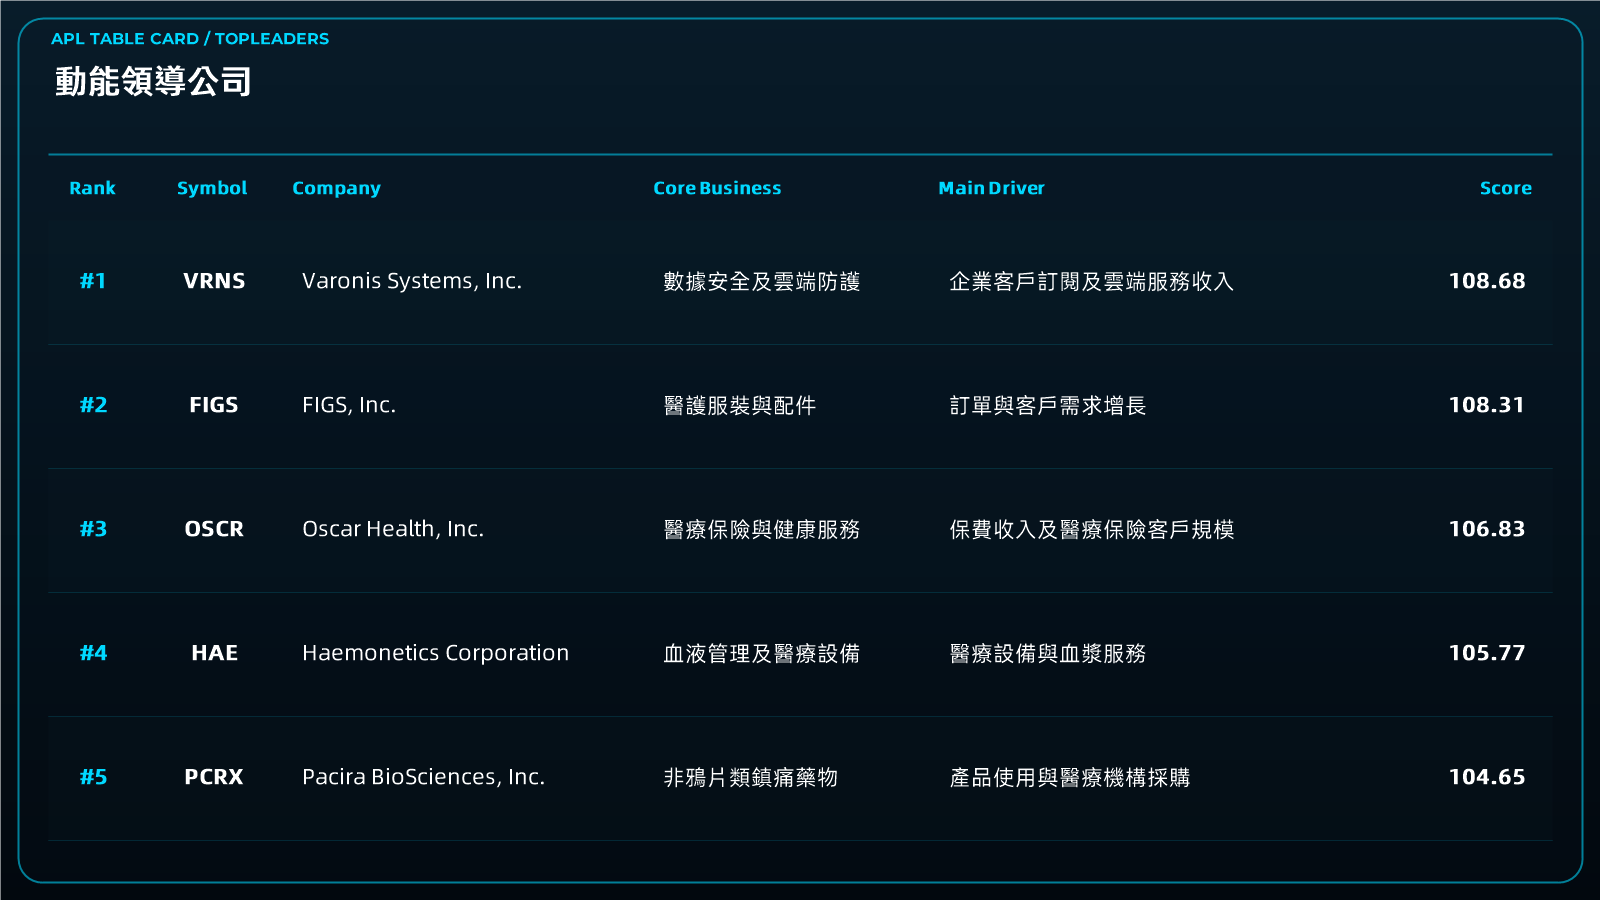
Sector Analysis|板塊結構分析
醫療領域包括OSCR的保險、HAE的設備、LFST的心理健康服務及HNGE的數碼肌肉骨骼護理。這些業務的支付方和需求不同,因此同屬醫療並不代表收入對同一因素作出相同反應。
企業服務則涵蓋VRNS數據安全、VEEV生命科學軟件、RPD及TENB網絡安全,以及AMPL產品分析。企業數碼工具的需求各有用途,但共同面對客戶預算、產品競爭與續約安排,分析時需要區分各自產品與客戶。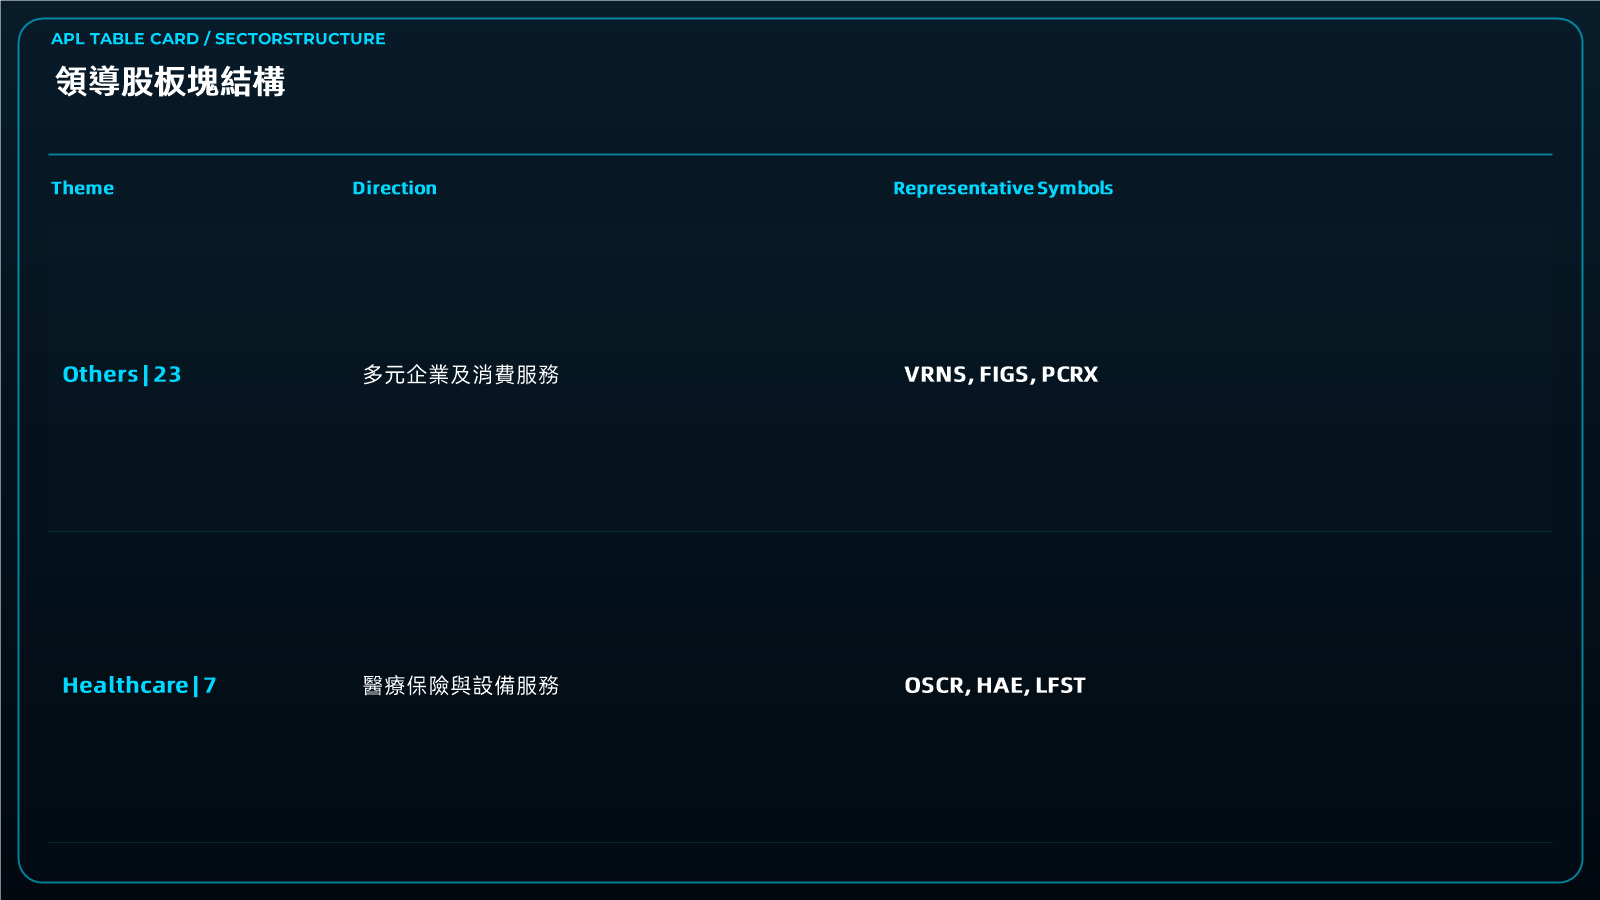
Investment Implication|投資啟示
投資者依據 APL Momentum Leaders 領導股研究,本期首選關注VRNS及FIGS:前者提供保護企業資料的安全平台,後者銷售醫護服裝。兩家公司分別代表企業訂閱支出及專業人員消費,提供不同的需求來源。榜首位置顯示相對動能,並非未來股價保證。
VRNS第三季總收入1.895億美元,SaaS收入1.851億美元,訂閱業務已是收入主體。因為部分客戶由原有授權轉至SaaS,分析這項增長時應同時理解收入模式變化。企業擴大雲端與AI使用可增加數據治理需求,但安全產品仍需面對競爭及客戶預算。
FIGS第三季收入按年增長25.7%,顯示醫護服裝銷售擴大。其產品屬實際消費品,與VRNS的企業軟件訂閱有不同成本結構;訂單、產品組合及供應成本會影響增長轉化為盈利的程度。這為組合提供與軟件不同的研究方向。
OSCR提供醫療保險,第三季收入增至約51億美元,顯示會員及保費規模擴大。然而收入包含風險調整估算利益,不能把整體變化都當作保費增長。醫療賠付及政策安排會直接影響保險業務的盈利,與FIGS銷售服裝的模式不同。
HAE的血液管理及醫療設備則連接醫療機構和採血需求。2027財年第二季收入增長9.3%,提供另一個已公布的業務進展;醫院採購和產品組合是理解其收入的重點。它可與OSCR及FIGS比較,分辨設備、保險和服裝三種醫療相關模式。
APP第三季收入及盈利增長強勁,單日升幅亦居首,提供業績與價格反應的例子。與之相比,PTC已披露收購協議,交易條款與完成條件可能影響其價格,不能只根據排名假定相同的上升催化。AI股拋售及英國加息構成共同市場背景,各公司仍需要用自己的收入來源與風險判斷。
Risk|風險
VRNS面對企業續約、競爭及SaaS轉型執行風險;FIGS受客戶需求、庫存與供應成本影響。OSCR盈利對醫療賠付、保費及風險調整估算敏感,HAE則面對醫療機構採購與產品競爭。AI股票拋售和英國加息會牽動整體估值,但本期領導公司的業務動力各異,應結合各自基本面理解。
