 Executive Summary|執行摘要
亞馬遜雲端業務高速增長,但過去12個月自由現金流轉為淨流出,市場因此更重視AI投資與企業現金回報的關係。本期首選 CDNA 與 AMPL:CareDx 提供移植患者分子檢測及相關服務;Amplitude 則協助企業分析數碼產品使用及改善客戶體驗。兩者分別連接臨床需求與軟件訂閱。
CDNA 居動能領導第一。第三季收入1.39億美元、按年增長39%;檢測服務收入增長65%,檢測服務量增長51%,其中包括收購所得的腫瘤業務,因此增長不能全部視為原有移植業務自然擴張。公司全年收入指引上調至5.20億至5.30億美元。
AMPL 居第二,第二季收入1.009億美元、按年增長21%,年度經常性收入增長22%,反映企業對產品分析平台的持續使用。FTRE 居第三,提供臨床試驗服務;單日升幅榜則涵蓋網絡安全、二手車、郵輪和國防,呈現不同於AI基建的短期動能。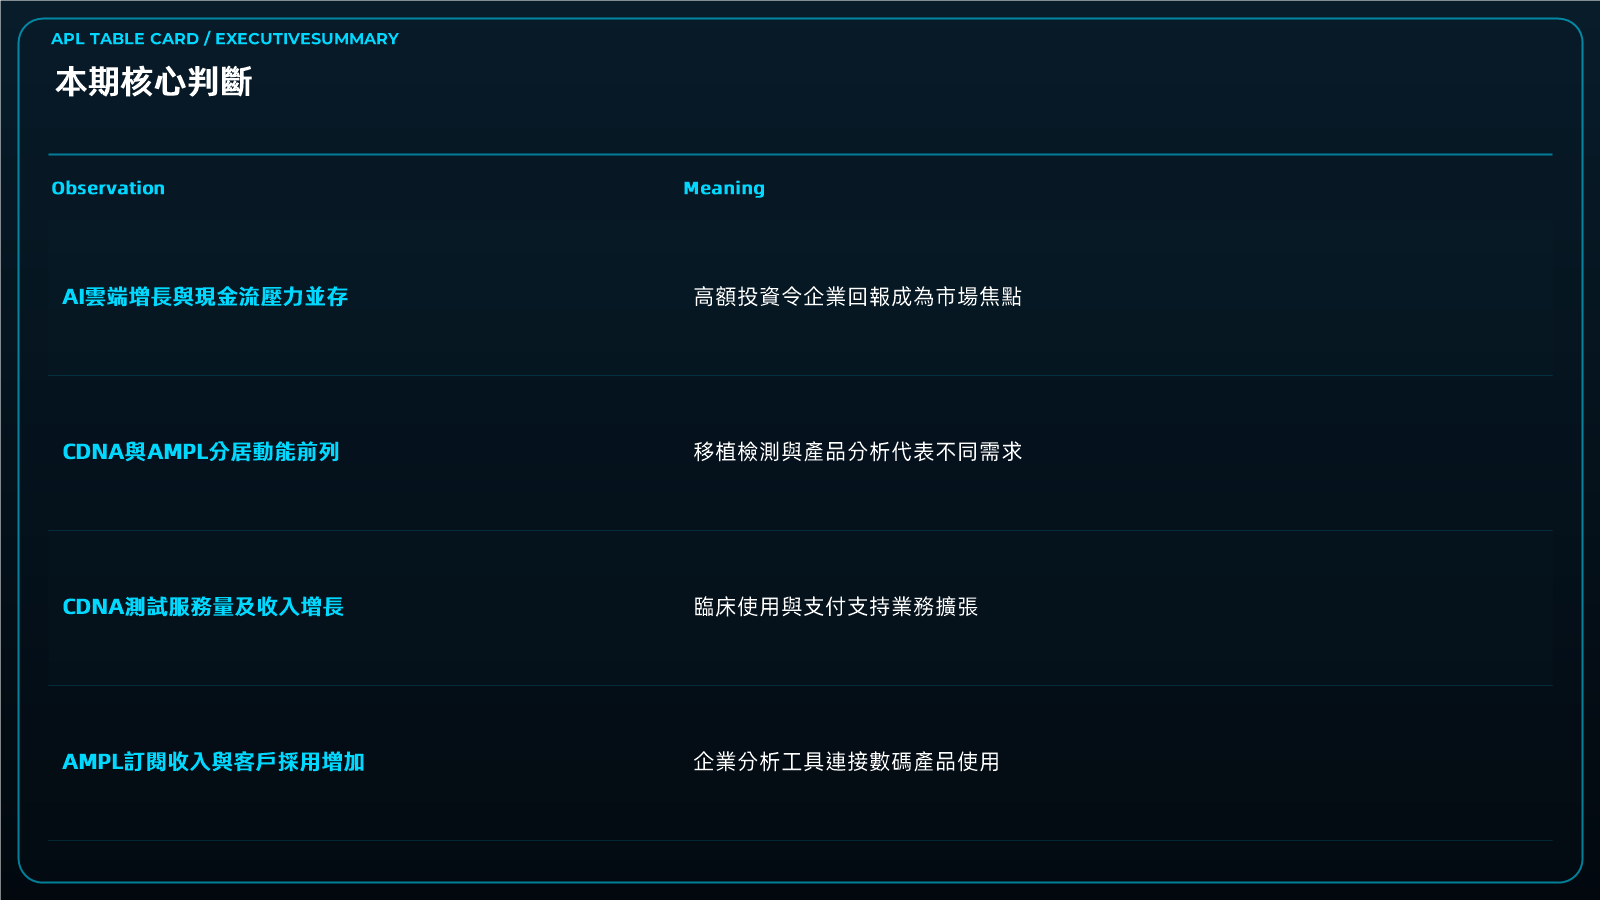
Market Context|市場背景
Amazon 第三季淨銷售額2,019億美元,按年增加12%;AWS收入增長39.3%,雲端需求仍然強勁。公司同時公布過去12個月自由現金流淨流出424億美元,主要因物業與設備投入增加。收入與投資同步擴大,意味市場需要分別衡量服務需求、資本投入和現金流。
亞洲科技股早段承壓,投資者關注龐大AI支出能否帶來足夠股東回報;債券價格上升及日圓走強,反映資金尋求避險。當折現率及融資成本受到關注,企業能否以現有產品取得持續客戶與收入,對投資判斷更有意義。
歐洲央行維持存款利率2.50%,並按每次會議及數據評估政策。利率水平影響企業融資與客戶預算,因此大型設備投入、軟件訂閱和醫療檢測可能受到不同程度影響。這不代表所有公司受到相同利率事件直接推動。
CDNA 的移植測試使用依靠臨床需求和支付安排;AMPL 的產品分析收入則由企業客戶訂閱形成。兩者對應不同決策者與採購流程,可在AI基建投資回報受關注時,提供兩條獨立的研究方向。
市場對AI融資的關注,亦會影響企業如何安排設備與軟件支出。大型基建需要長期投入,臨床檢測與產品分析則依靠不同客戶的持續使用,因此不能用單一資本開支數字代表所有公司的收入前景。
Why APL Momentum Leaders Matter|為什麼要看領導股?
動能領導榜把近期表現較強的公司排出優先次序,讓投資者聚焦企業背後的產品和實際客戶。CDNA 的臨床檢測與 AMPL 的產品分析雖然同在領導前列,但收入分別來自醫療服務和企業軟件,並非同一需求。
排名是研究入口,不能單憑順位推定未來表現。本期利用兩家公司的已公布業績和業務模式解釋關注理由,再以 FTRE、VEEV 和 NTRA 比較臨床研究、醫藥軟件及其他基因檢測服務。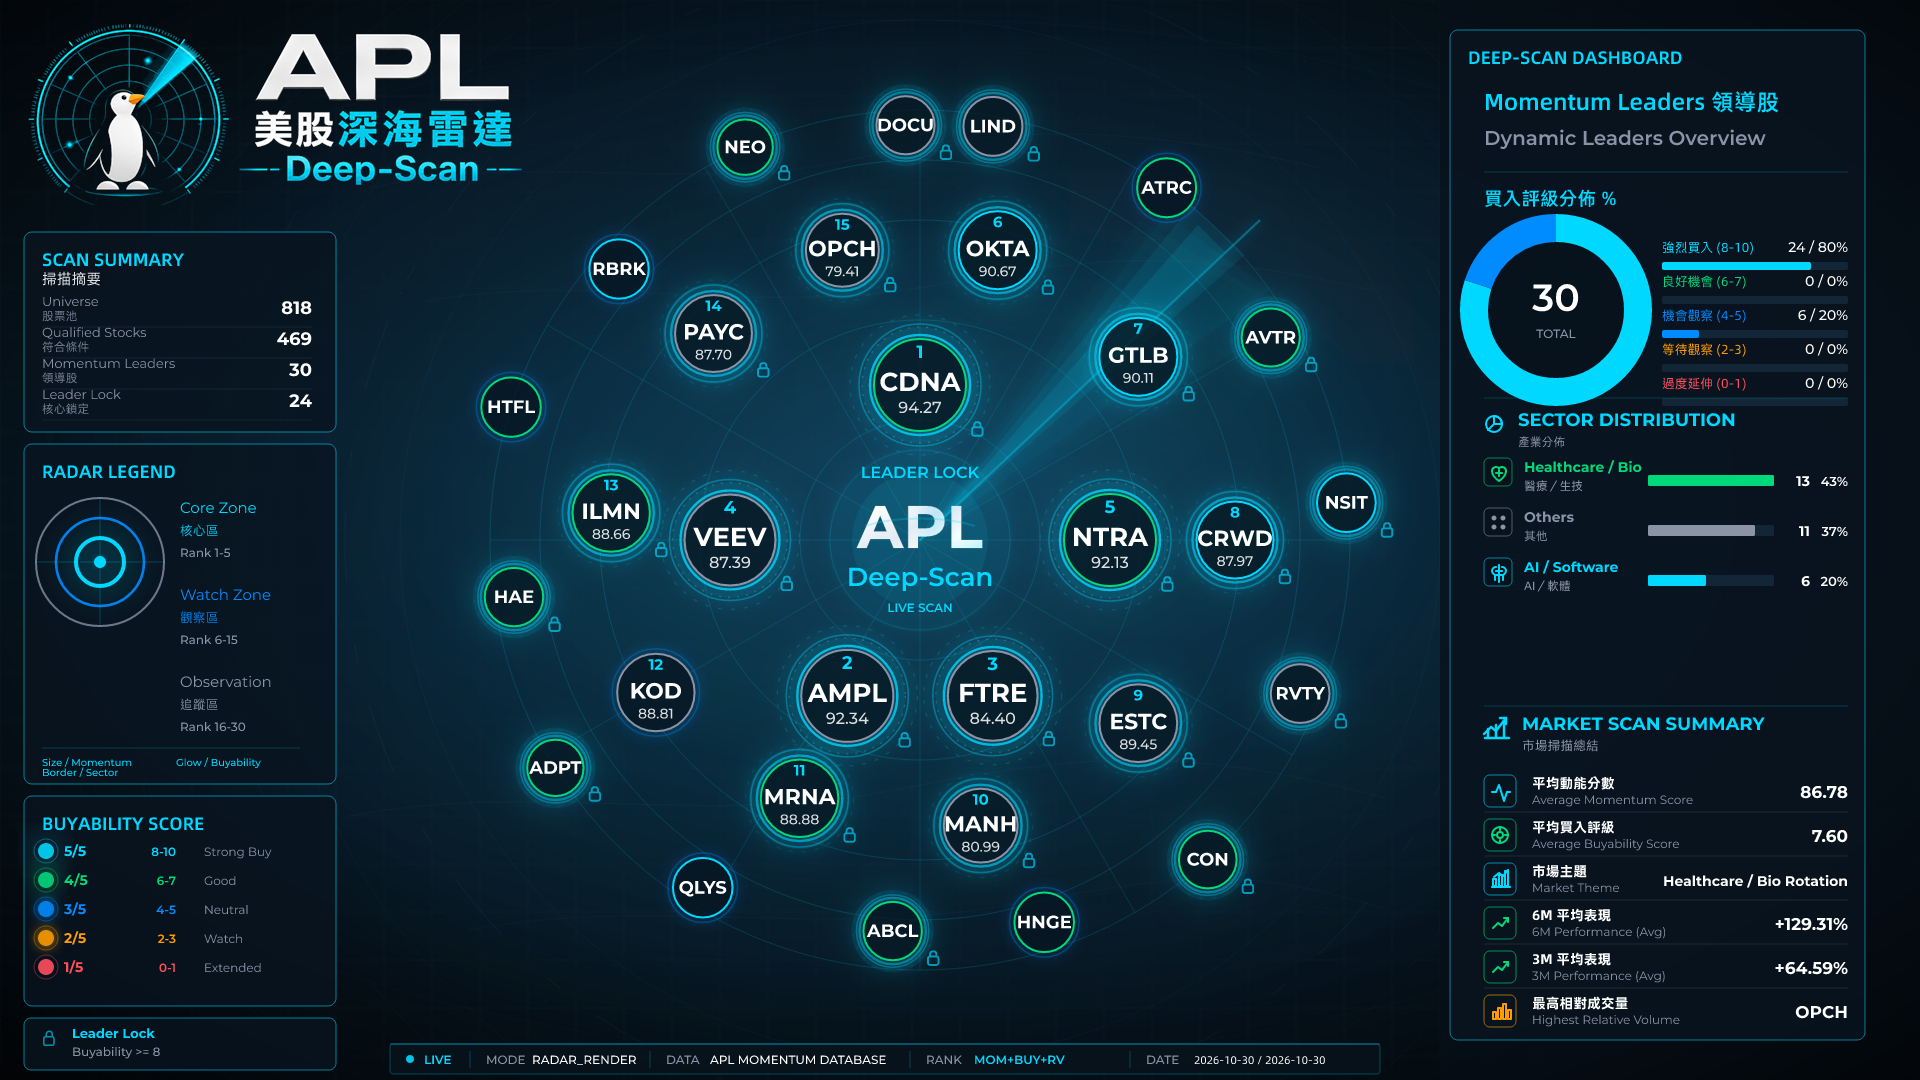
Top Gainers — 1 Day|單日升幅榜
單日榜前五位是 GEN(+15.81%)、CVNA(+15.68%)、NCLH(+13.45%)、HII(+13.23%)及 TXT(+11.67%)。GEN 提供消費者網絡安全產品;CVNA 經營網上二手車買賣;NCLH 提供郵輪服務,三者客戶需求並不相同。
HII 的主要業務是造船和國防相關服務,TXT 涵蓋航空及國防工業。單日領漲由安全、零售、旅遊延伸至國防,顯示短線表現並非集中於單一AI硬件類別;各公司的營運及風險取決於自己的訂單、成本與客戶。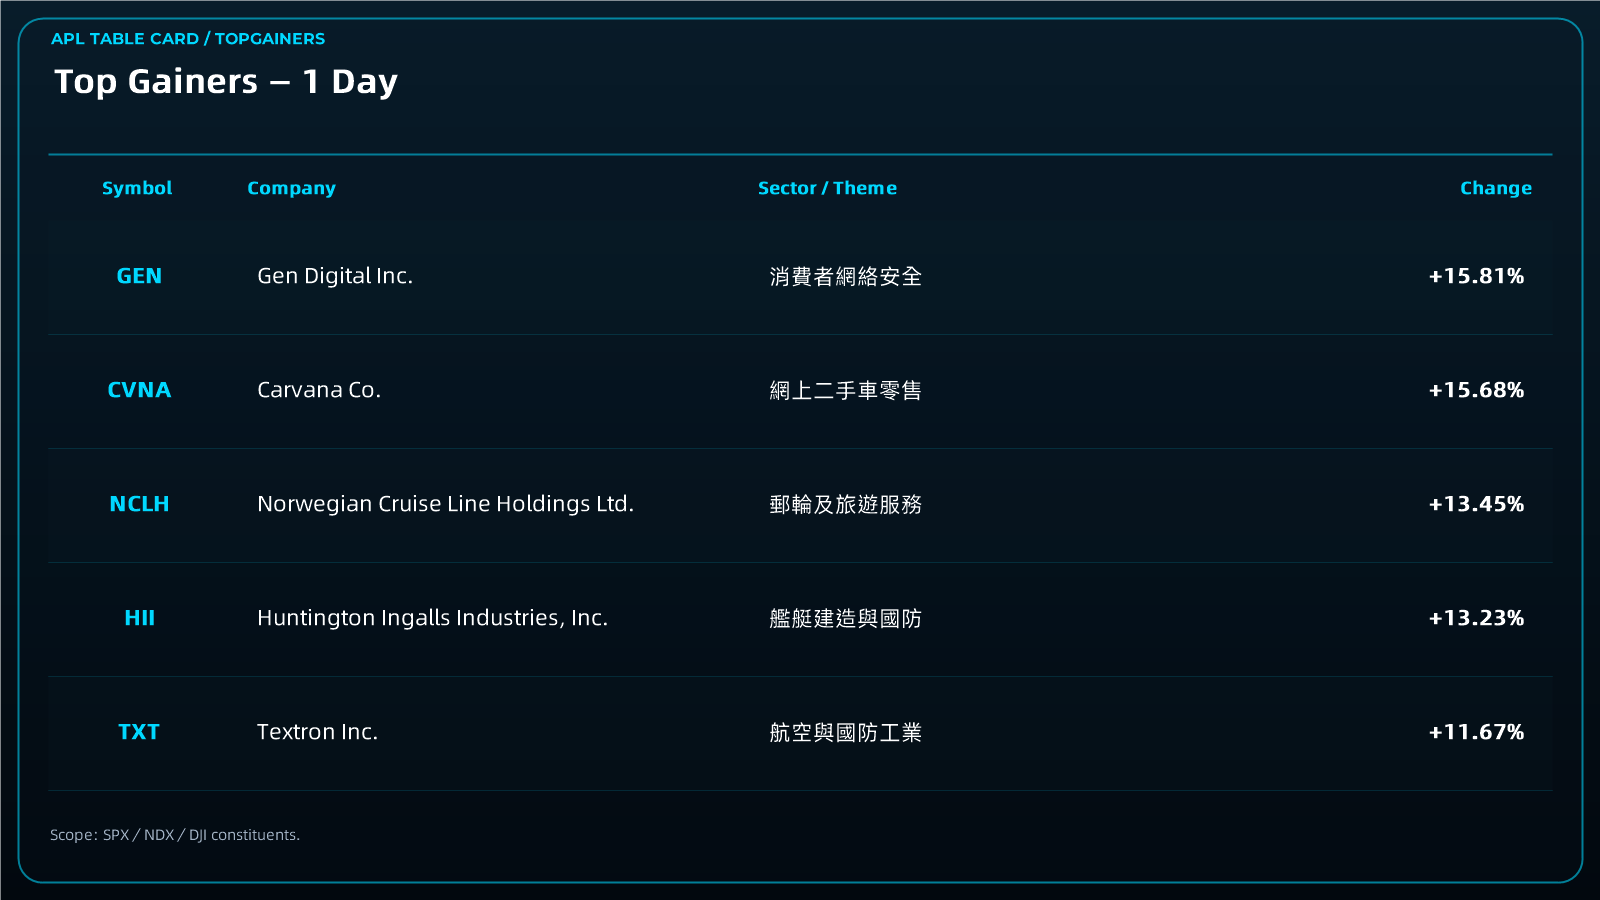
Scope: SPX/NDX/DJI constituents.
Momentum Leaders Analysis|動能領導股分析
CDNA|移植與腫瘤分子檢測:CareDx 以 AlloSure 等產品提供移植監測,並透過收購擴展特色腫瘤檢測。第三季收入1.39億美元、按年增加39%;檢測服務收入1.19億美元、增長65%,檢測量約7.59萬宗、增長51%。這些數字包含收購貢獻及部分以往期間收入,因此不能全部解讀為原業務自然增長。全年收入指引上調,支持本期首選。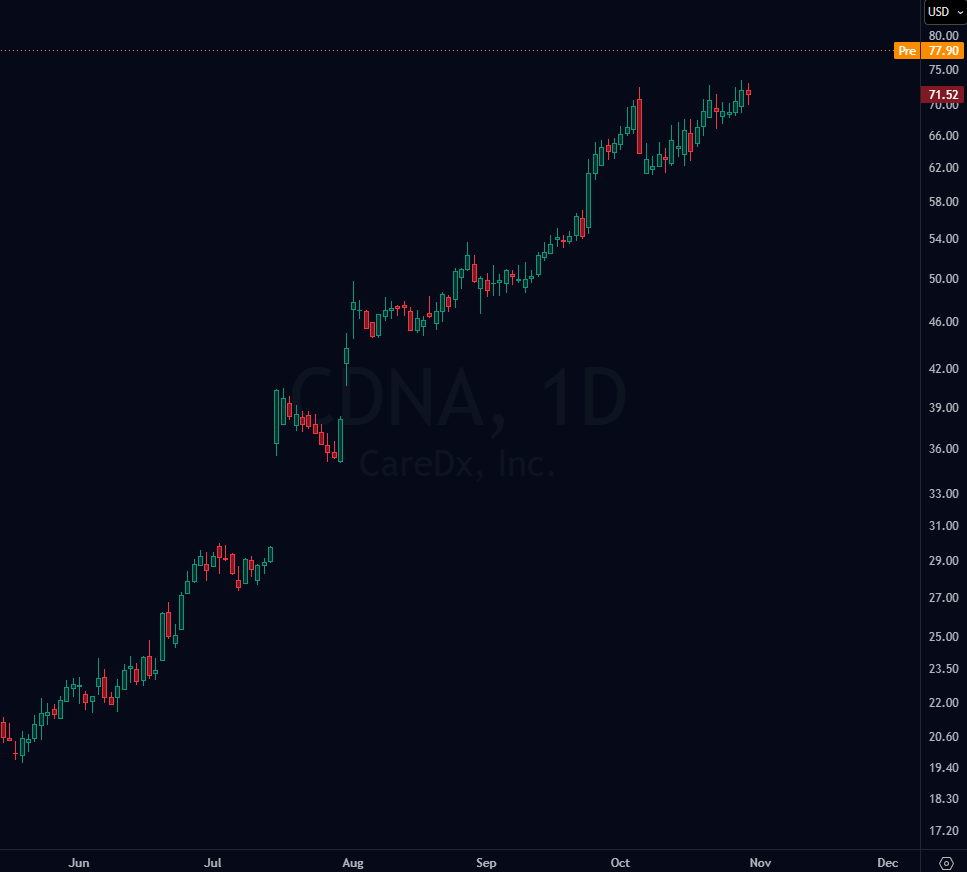
AMPL|數碼產品分析:Amplitude 提供產品分析和實驗工具,企業用來理解客戶如何使用數碼服務及改善產品體驗。2026年第二季收入1.009億美元、按年增長21%;年度經常性收入4.10億美元、增長22%,自由現金流2,370萬美元。其訂閱及客戶採用為第二個首選提供業務依據,但季度按GAAP仍錄得經營虧損。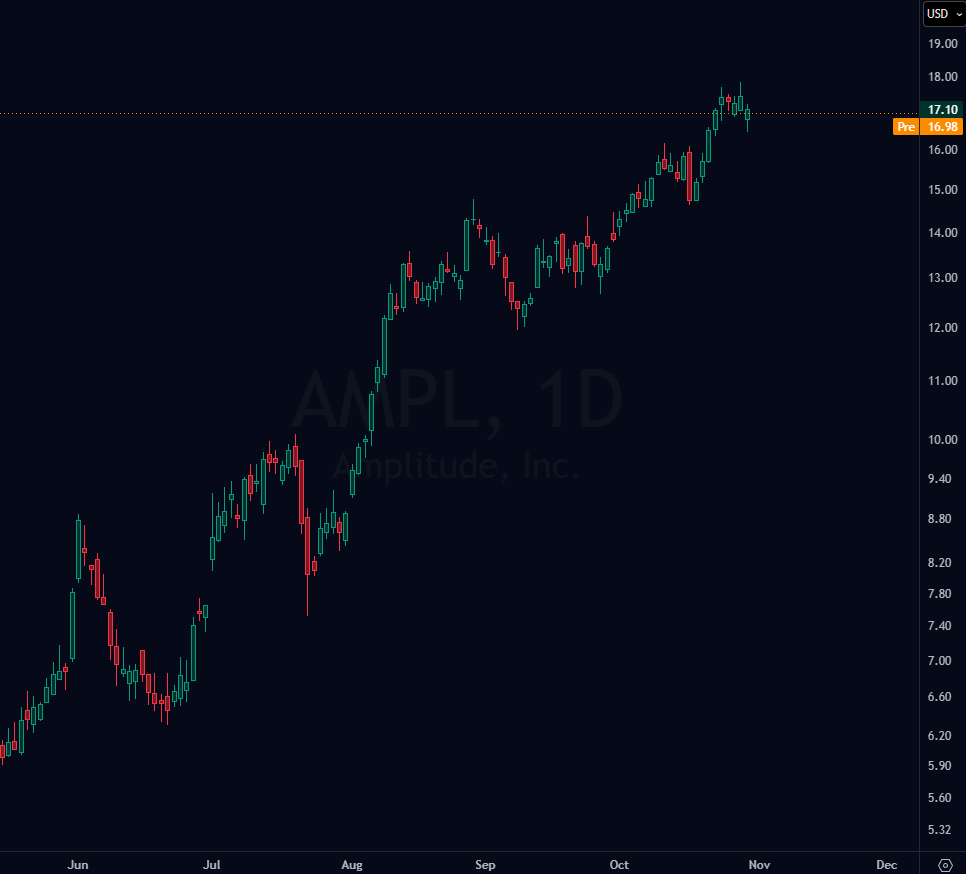
FTRE|臨床研究服務:Fortrea 支援藥廠進行臨床試驗,收入與研究項目執行及交付相關。它與 CDNA 同處醫療鏈,但服務對象及收費基礎不同;前者依靠藥物研發項目,後者依靠檢測服務及支付。
VEEV 向生命科學企業提供雲端軟件,NTRA 提供腫瘤、產前及器官健康檢測。前者的企業平台訂閱與 AMPL 相似但客戶行業不同;後者的臨床測試則可與 CDNA 比較,兩者的產品和患者群各有側重。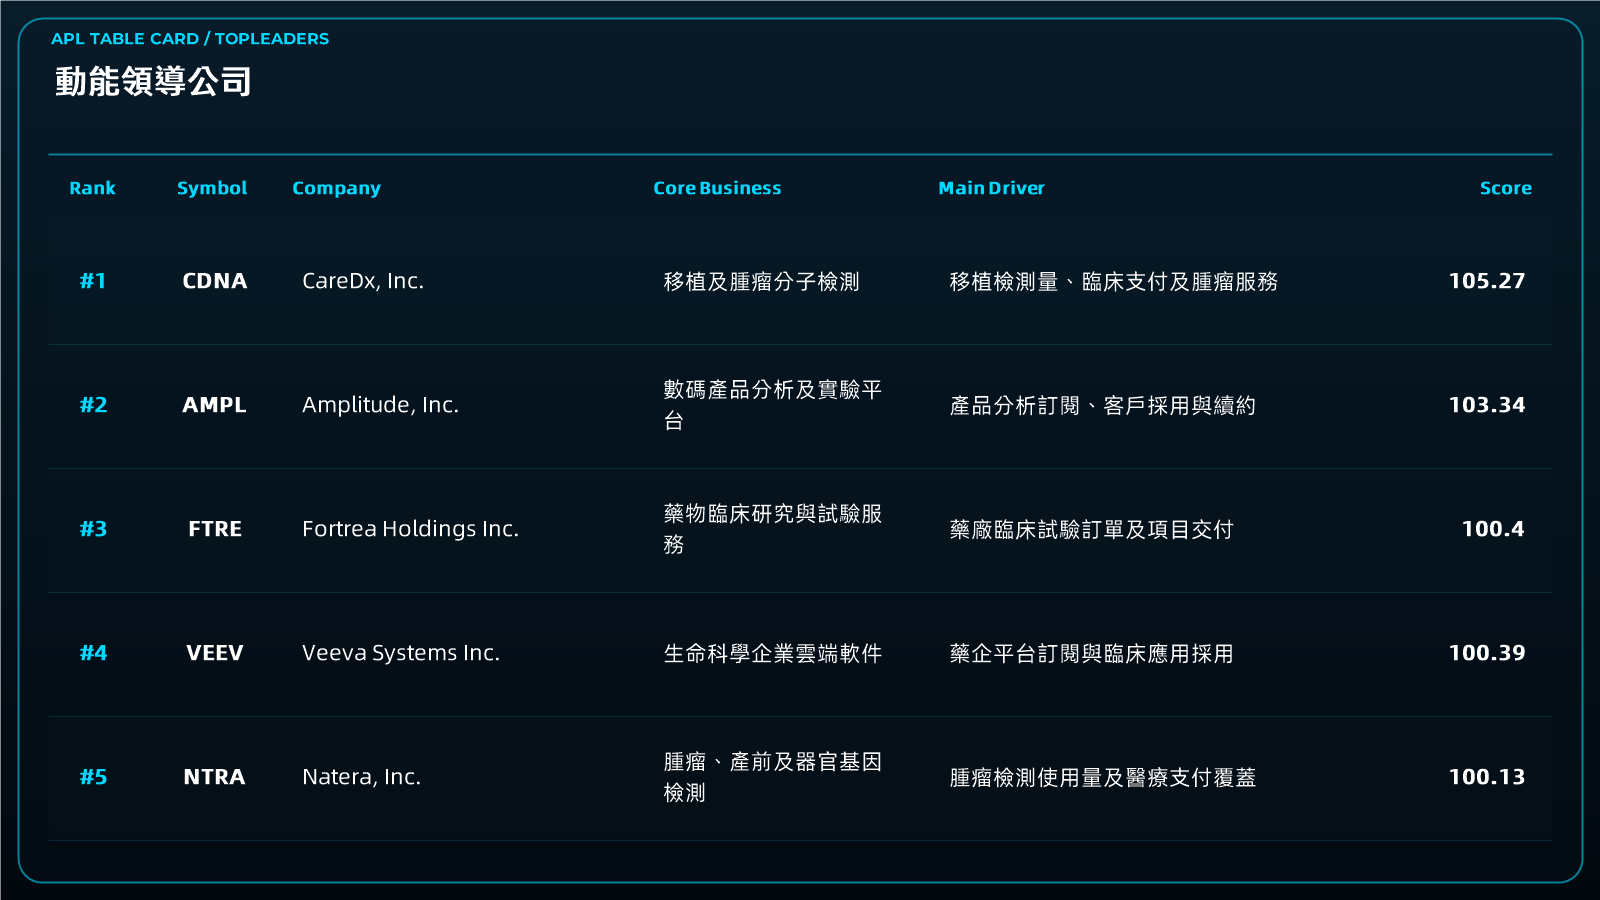
Sector Analysis|板塊結構分析
醫療及生命科學涉及 CDNA、NTRA、ATRC 和 HAE,分別對應分子檢測、器官健康、心臟治療器械及血液管理。臨床採用、醫療機構採購和支付覆蓋構成需求,但每家公司所處流程不同,不能把單一產品消息套用到整個群組。
企業軟件方面,OKTA 管理身份存取,GTLB 支援開發與交付,CRWD 提供安全防護,RBRK 及 QLYS 涉及資料及安全管理。企業以訂閱方式使用平台,因此客戶續約、平台採用和服務可靠性對收入質素重要。
MRNA、ILMN、AVTR、ABCL 與 ADPT 涵蓋生物藥物研發、測序與科研供應。候選療法、科研設備與已形成檢測收入的服務公司處於不同階段;產品研發進展不應等同已確認的商業收入。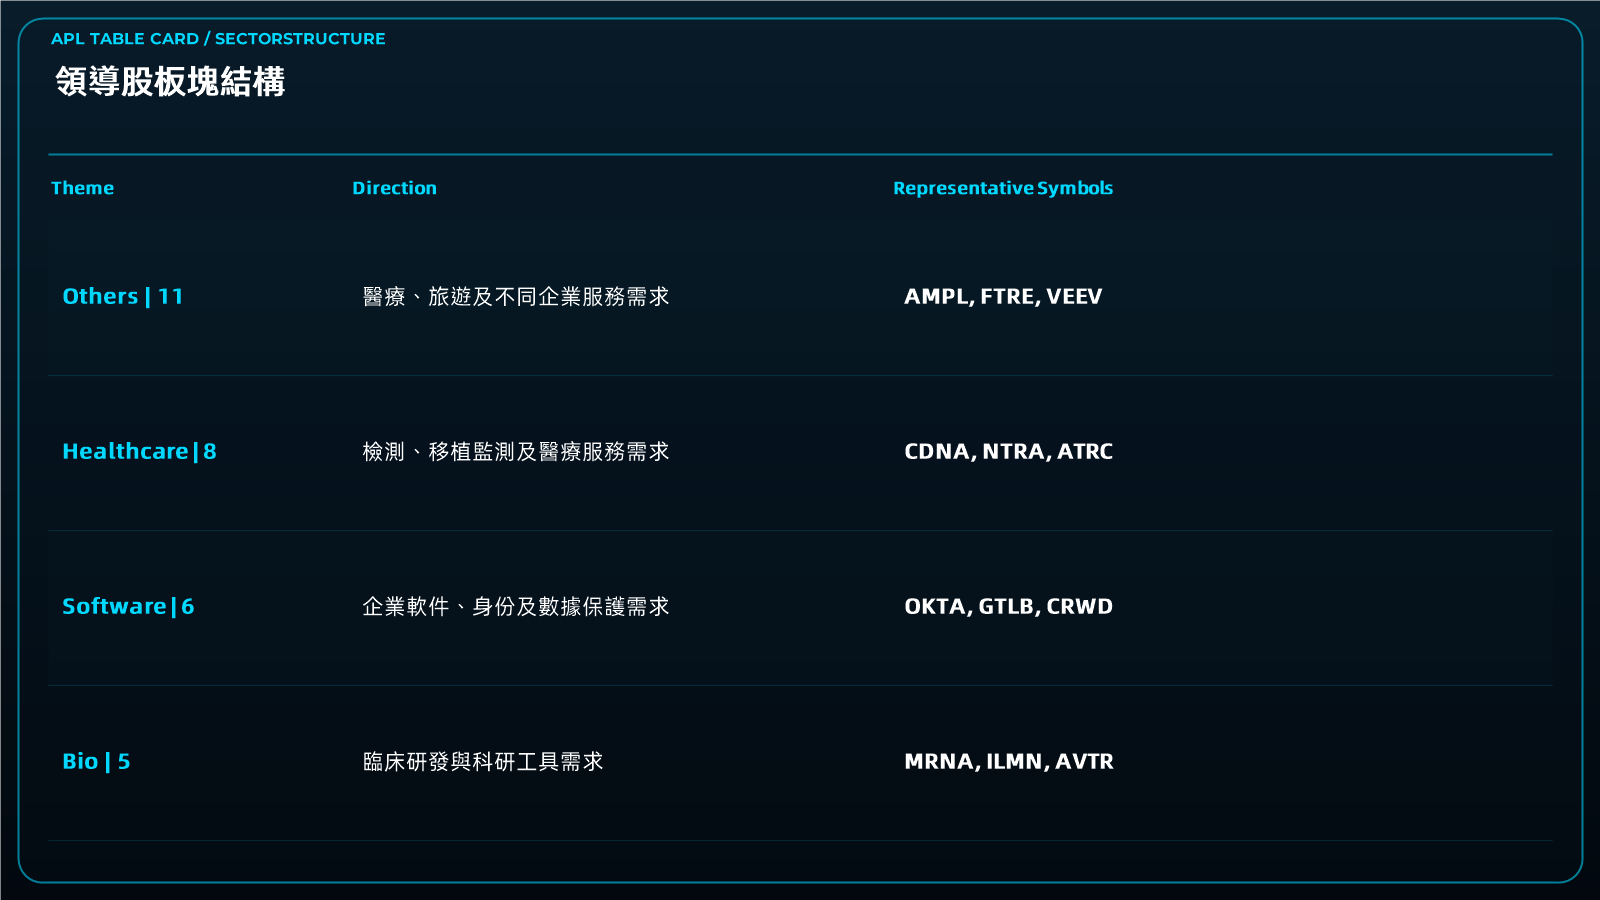
Investment Implication|投資啟示
依照 APL Momentum Leaders 排名,本期優先關注 CDNA 與 AMPL。CDNA 的臨床檢測有已公布測試量和收入作支持;AMPL 的產品分析則有經常性收入及客戶採用數據。兩者分別對應醫療服務及企業軟件,提供兩種不同的需求來源。
CDNA 的收入增長需要連同業務組合閱讀。第三季測試服務包含新收購腫瘤業務,亦含以往期間收入;因此報告把整體增長、收購貢獻和指引調升分開,避免把所有增長歸因於同一種檢測。醫療支付、檢測使用及整合成本會影響實際回報。
AMPL 的收入來自企業使用產品分析平台。年度經常性收入增長22%,顯示訂閱規模擴大;自由現金流為正,但GAAP經營仍虧損,因此經常性收入、現金流與會計盈利是不同指標。企業客戶續約與產品使用能支持其業務模式。
FTRE 和 VEEV 提供生命科學業務鏈的比較。FTRE 參與臨床研究執行,VEEV 銷售醫藥企業軟件;因此兩者分別受研發項目安排及企業平台預算影響。NTRA 的檢測服務則有另一組患者和支付流程。
單日榜上的 GEN、CVNA、NCLH、HII 和 TXT 分屬不同用途,適合辨認當日價格動能如何擴散。GEN 的安全產品與 CVNA 的二手車交易並不共享同一收入驅動;NCLH 的旅遊預訂與 HII 的國防訂單亦有不同交付週期。
Amazon 的雲端增長及資本投入說明大型科技投資同時創造需求與現金壓力,因此本期關注產品實際使用、收入來源及資金成本。醫療檢測和企業軟件各有獨立客戶基礎,並不能只靠宏觀消息判斷其結果。
作為選股次序,CDNA 及 AMPL 的優勢是已有可辨認的客戶及產品使用數據。兩者仍有支付、續約與盈利風險,因此配置方向需要結合企業自身的財務狀況與投資者承受波動的能力。
Risk|風險
CDNA 的測試量受臨床採用、支付及收款影響,收購整合及過往期間收入亦會令季度比較出現變化。AMPL 面對企業軟件競爭、客戶續約和營運虧損壓力;正自由現金流不等於已實現GAAP盈利。
FTRE 的臨床研究項目受客戶研發預算、交付與取消風險影響;生物藥物公司亦可能受試驗及監管進度影響。AI投資與利率牽動部分股票,但領導股亦有獨立需求,應按各家公司基本面理解風險。
