 Executive Summary|執行摘要
AI業績周把市場焦點放回資本投入與企業預算,代理供應鏈入侵則凸顯企業流程與防護的持續需求。本期APL Deep-Scan首選關注CRWD與GTLB,分列動能領導第一、第二;NTRA排名第三,提供精準檢測的醫療延伸。CRWD保護端點、雲端及相關企業環境,GTLB把開發、安全與交付整合,兩者分別處理運行與製作軟件的風險,因此構成本期有清楚分工的企業防護主線。
CRWD在FY2027第二季收入按年增長26%、期末ARR增長25%,支持其平台訂閱需求。GTLB同期收入按年增長21%,開發治理與協作使用形成商業支點;NTRA第二季腫瘤檢測處理量按年增加57.2%,則把醫療關注連到實際檢測使用。這些已公布業務表現令本期選擇有具體依據,也顯示AI相關服務與臨床需求可以同時出現在領導結構。
單日升幅榜由LITE、FIX、BE、P及CIEN領先,涵蓋光學、機電工程、現場供電、儲存與通訊網絡,短期焦點更偏向基建供應。本期以CRWD、GTLB為主要關注,NTRA補充不同需求,OKTA延伸身份與權限管理。企業平台競爭、服務可靠性、臨床支付,以及能源和融資成本,會決定各家公司承受市場變化的方式。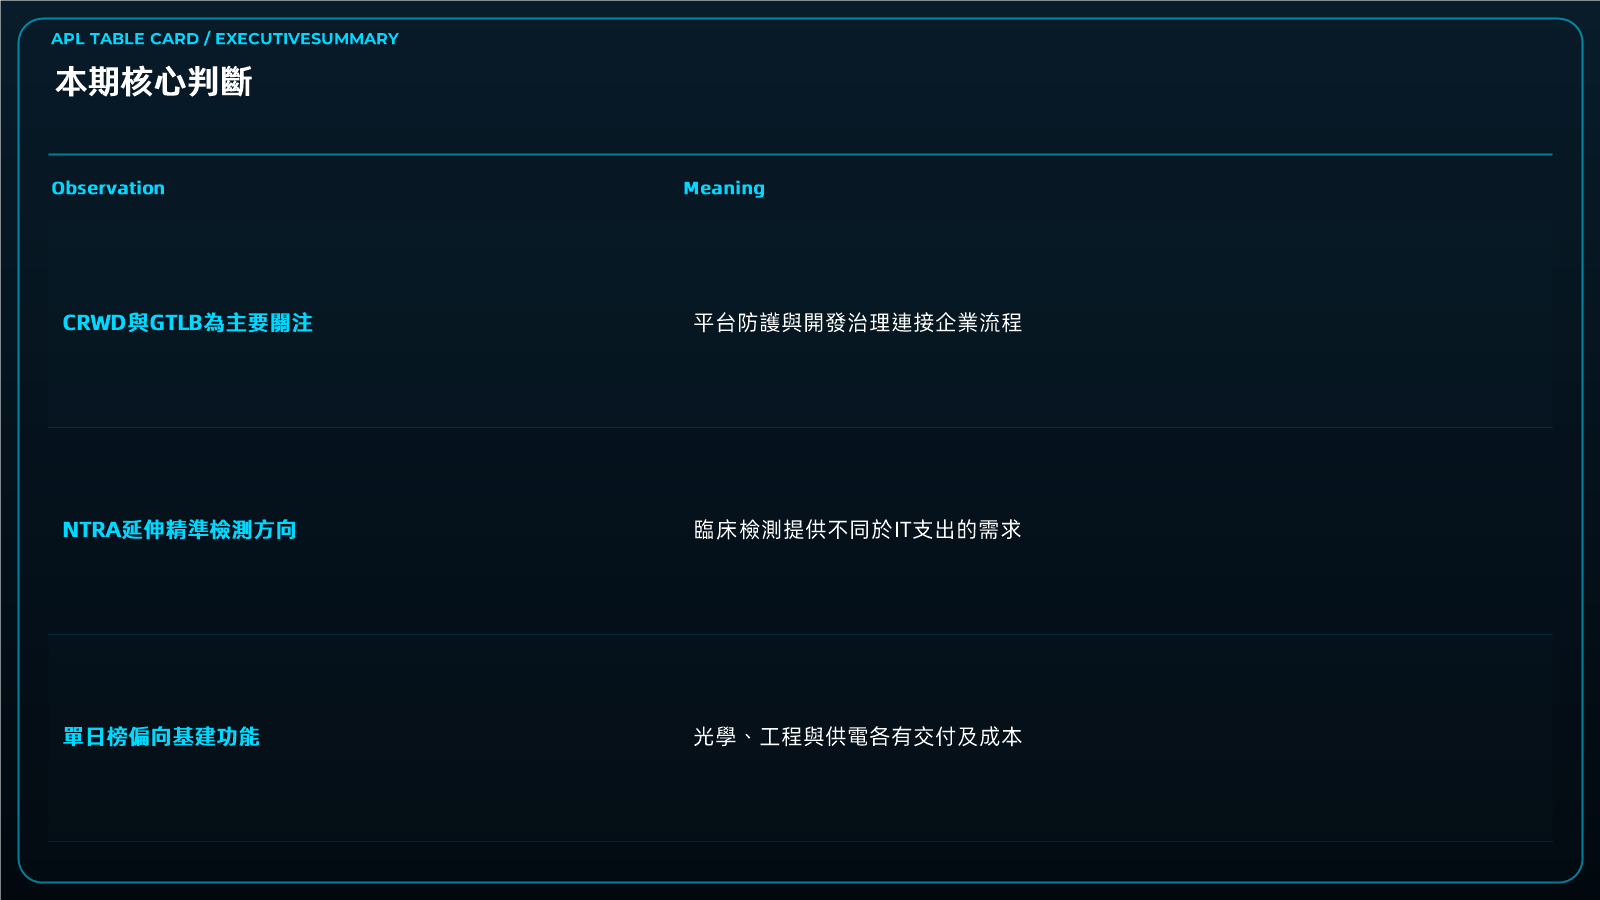
Market Context|市場背景
10月26日亞洲市場走勢審慎,原油由近期高位回落,市場準備迎接大型科技企業業績與多家央行會議。企業投入規模、客戶預算及融資條件因而成為同一研究問題的不同部分:設備與應用投資擴大使用能力,資金成本則影響企業配置資源的選擇。因此,本期把技術採用與資本承擔分開,從持續使用的企業流程尋找領導股的業務基礎,並以醫療需求作延伸比較。
Microsoft於10月21日公布調查,指Storm-0940利用ARTEX代理工具加快ConnectWise相關供應鏈活動,涉及遭濫用的第三方應用權限。這類風險反映企業對外部應用的信任,會延伸至身份、憑證與後續操作;登入嘗試、權限取得及資料損失亦屬不同階段。企業需要管理的不只是單一入口,因此端點防護、身份治理、開發交付與資料復原各有具體用途,形成CRWD、GTLB及OKTA的需求背景。
企業流程治理亦要落到可持續的產品使用。平台把不同工具接入同一工作環境,可提高操作連貫性,但亦需要整合、維護及服務可靠性。這意味企業預算既受宏觀環境影響,也取決於產品是否承擔重要工作。CRWD與GTLB的已公布增長,提供本期企業服務方向的商業證據;NTRA的檢測使用則由臨床場景推動,令領導結構不必完全依賴科技資本開支。
能源方面,10月26日新聞將油價回吐連到卡塔爾斡旋降溫的消息,中東外交仍經中間人傳訊。供應與航線成本仍有不同傳導:煉油公司受原料及成品價差影響,油輪公司則同時受運費、航程與保險影響。所以本期把MPC、DINO及CVI的經營組合,與ECO的船舶運輸分開理解,避免將油價單一方向直接擴大成整個板塊的盈利結論。
Why APL Momentum Leaders Matter|為什麼要看領導股?
本期需要回答的,是企業如何在AI投資與安全責任同時增加時保持運行。APL Momentum Leaders把這個問題落在具體公司:CRWD的防護平台、GTLB的開發治理、OKTA的身份管理,分別對應不同工作;NTRA則提供臨床檢測比較。公司功能與需求分清,客戶就能掌握優先關注的理由,並辨認表面相近的科技名稱背後是否共用同一預算來源。
單日榜偏向光學、供電與工程,領導股則有企業軟件及醫療。兩者並列可以比較短期價格焦點與較長期間的相對強勢,讓研究直接連到公司使用場景,而不是只追隨某一日最強的產業標籤。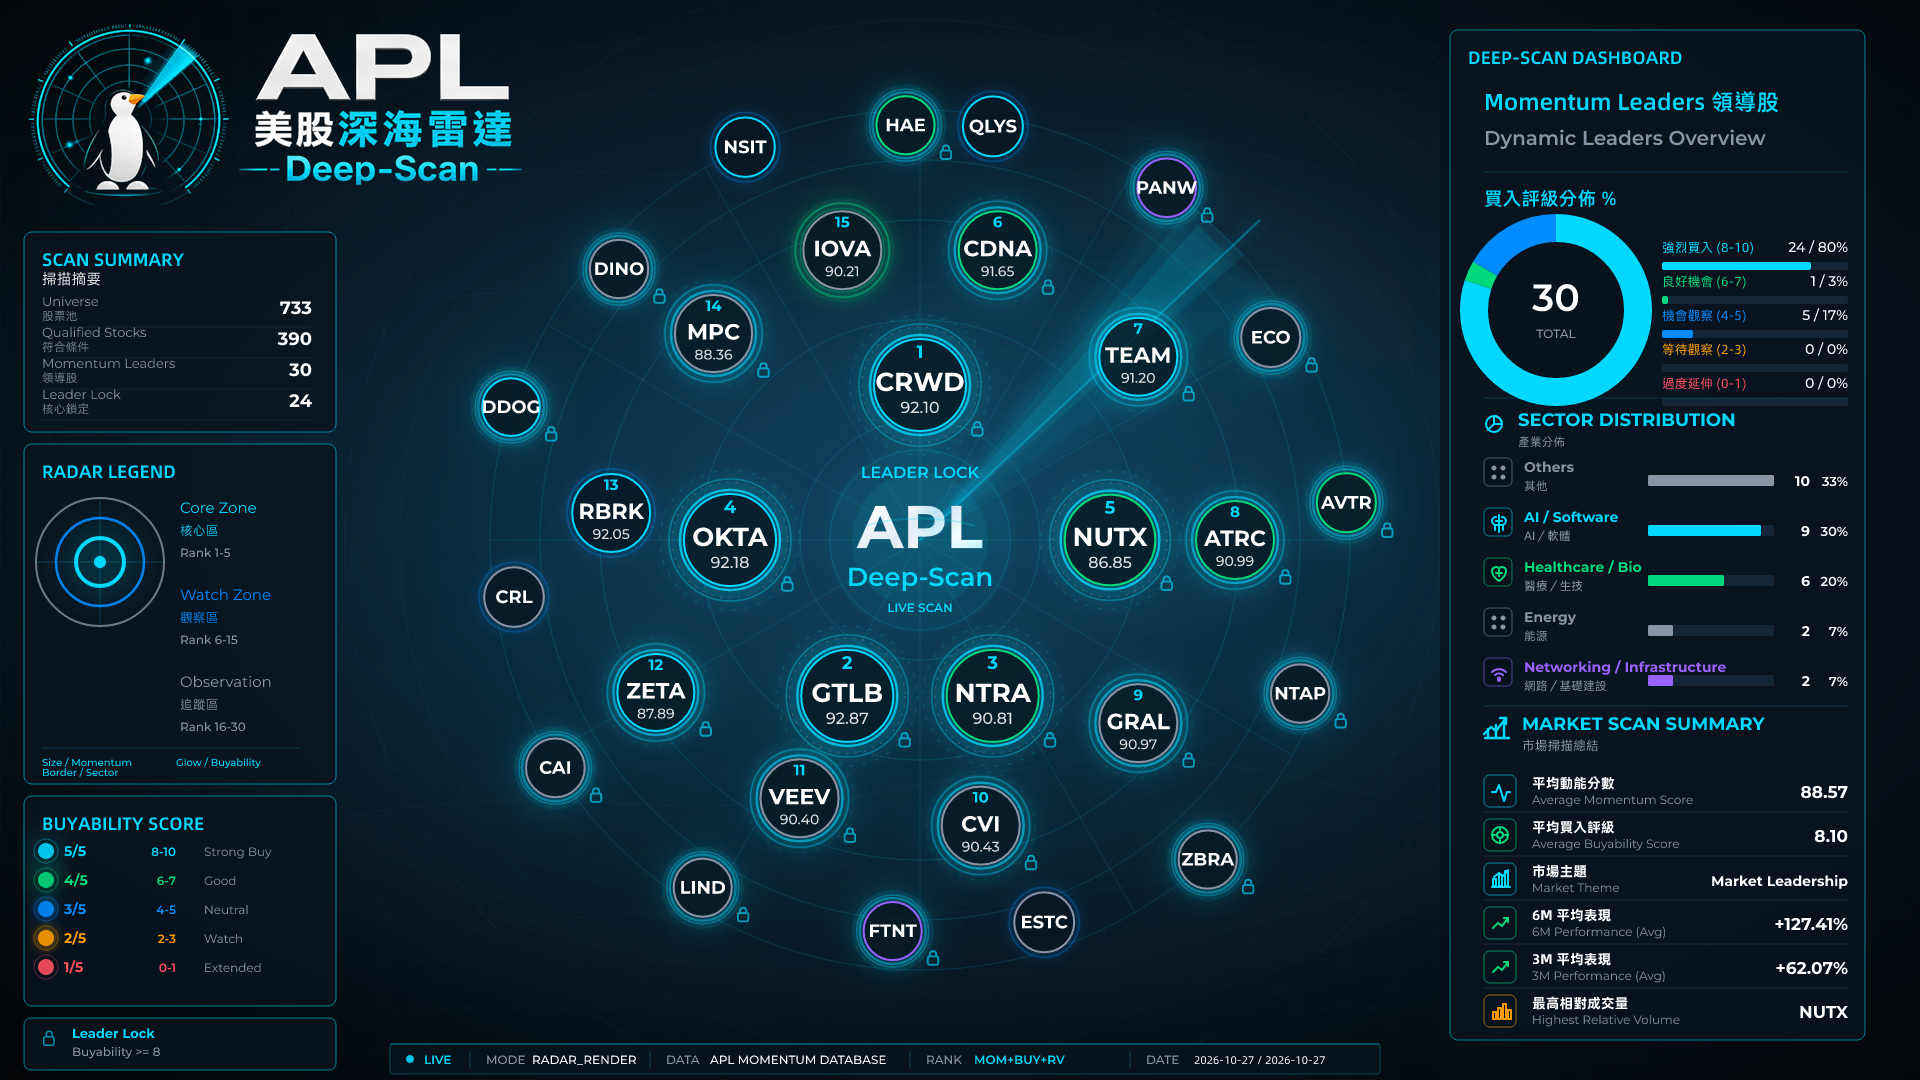
Top Gainers — 1 Day|單日升幅榜
單日升幅榜由LITE上升8.12%領先,FIX上升7.98%、BE上升7.67%、P上升6.26%,CIEN上升5.99%。LITE提供光學及光子產品,FIX服務機械、電氣及管道工程,BE提供現場供電,P為Everpure的儲存與資料管理業務,CIEN供應高速通訊系統。這個組合的共同觀察是基建功能廣度,並非五家公司同時取得相同合約。
光學與通訊需要設備採購,工程涉及項目交付,供電涉及安裝與服務,儲存則連到資料使用及更新。這些需求與AI部署有產業關係,但客戶、收入時點及成本各不相同。因此,本期將單日基建表現與CRWD、GTLB的軟件服務分開比較,保留兩者對企業投入週期的不同敏感度。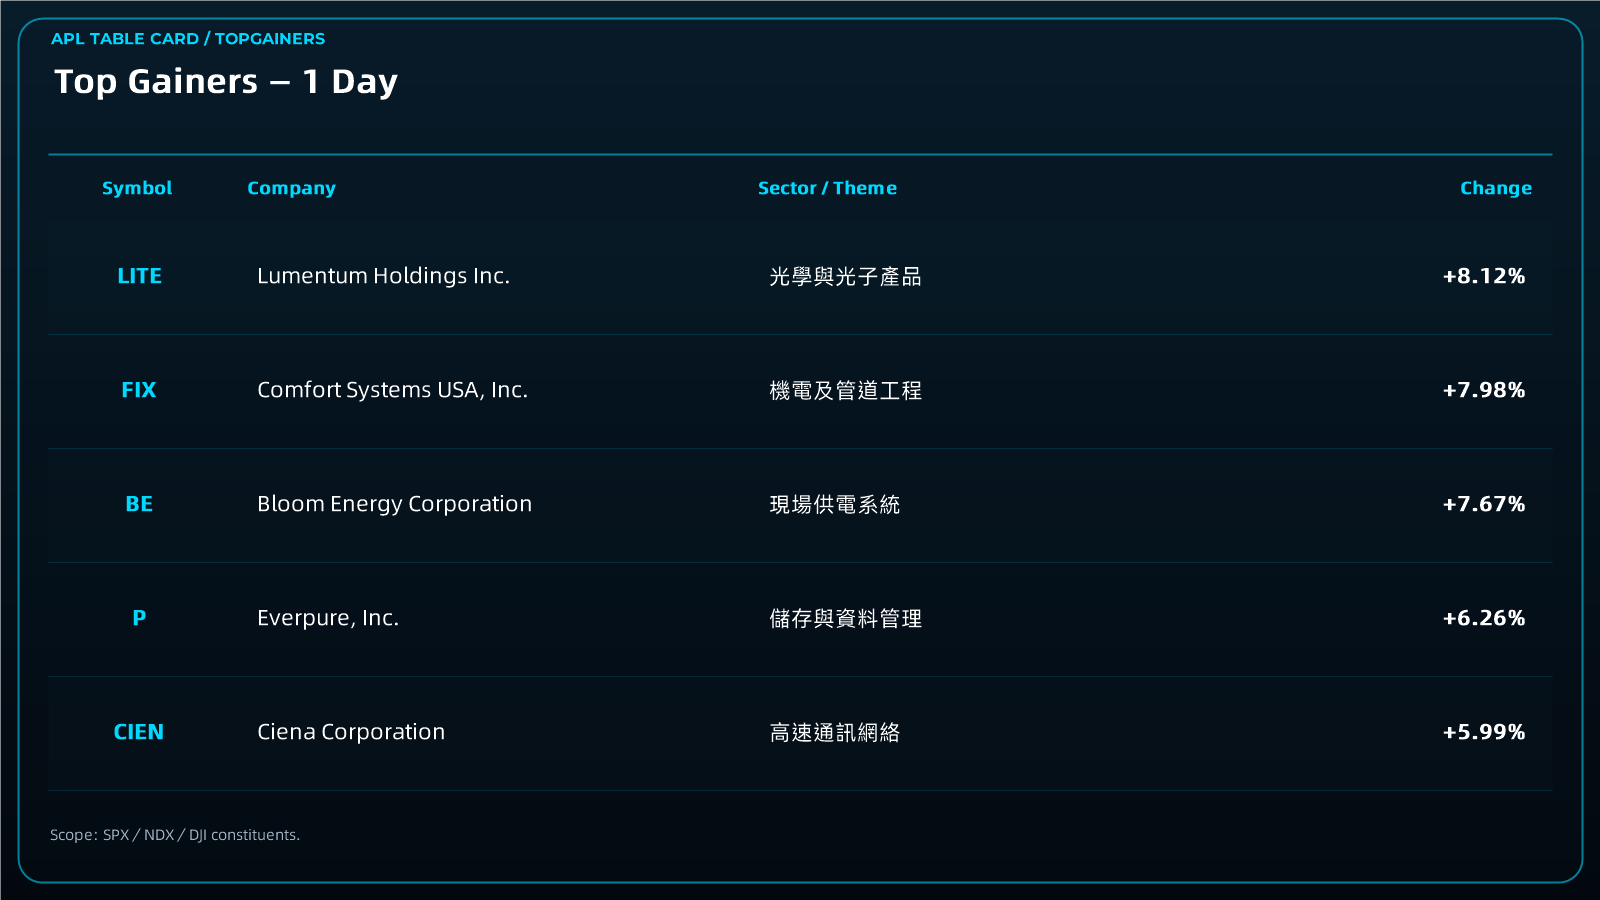
Scope: SPX/NDX/DJI constituents.
Momentum Leaders Analysis|動能領導股分析
CRWD位居第一,Falcon平台以端點及雲端防護等功能服務企業。FY2027第二季收入按年增長26%,期末ARR按年增加25%,平台訂閱與客戶採用支持本期首選理由。企業系統需要持續偵測與回應威脅,因此其需求連接日常運行與安全責任,並不只取決於新增一批運算設備。平台擴張的價值在於服務覆蓋與使用,與本期企業流程命題相符。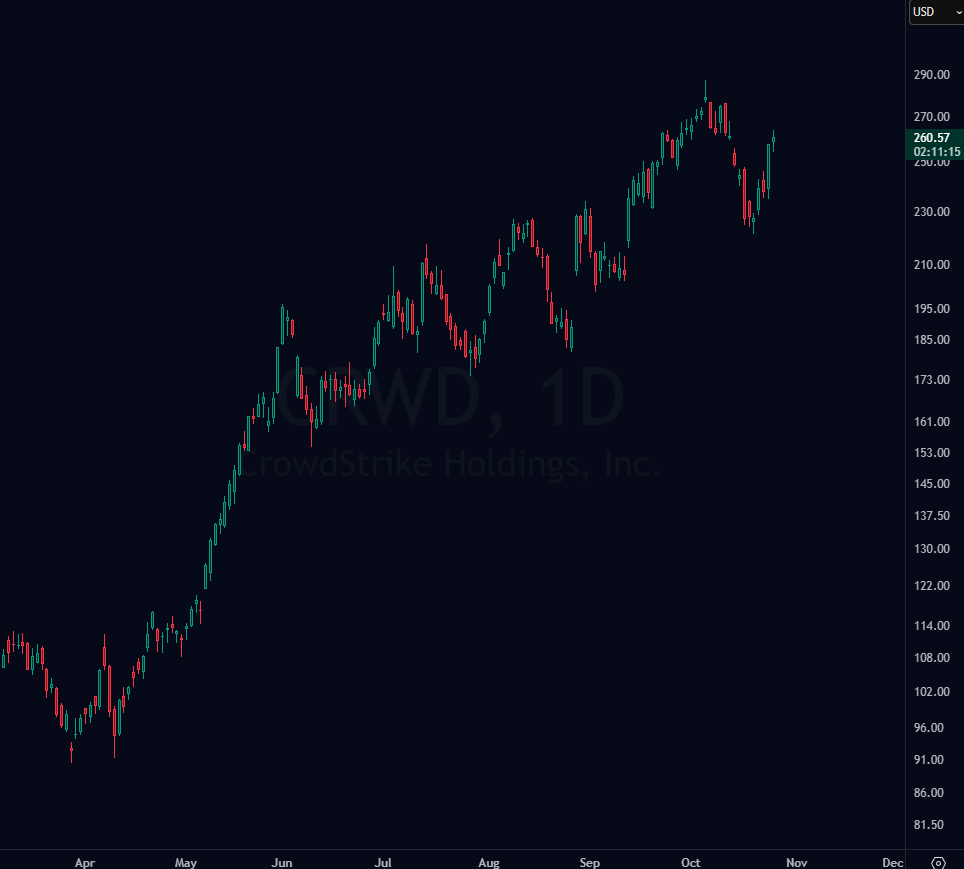
GTLB居第二,DevSecOps平台把程式碼、協作、安全與交付接在同一流程。FY2027第二季收入按年增長21%,支持開發治理的商業使用。NTRA排名第三,第二季總收入按年增長37.7%,腫瘤檢測處理量增加57.2%,後者專指腫瘤檢測類別。其臨床使用和支付基礎,為本期企業軟件之外提供清楚的醫療需求。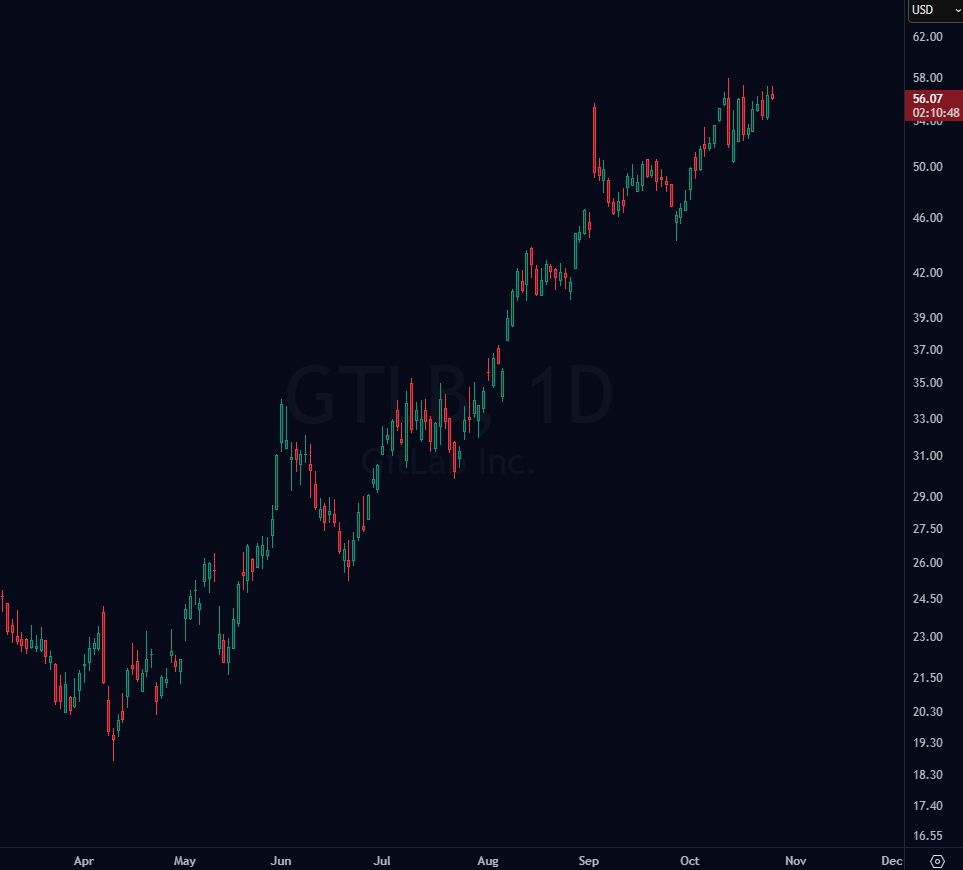
OKTA排名第四,身份與權限管理延伸CRWD及GTLB的功能比較;NUTX居第五,以醫院營運及人口健康管理服務不同醫療場景。CDNA與ATRC涉及移植監測及手術器械,GRAL與CAI則分別連到多癌種訊號檢測及分子分析。這些公司雖同屬醫療研究範圍,使用目的、臨床流程和支付模式仍有清楚差異。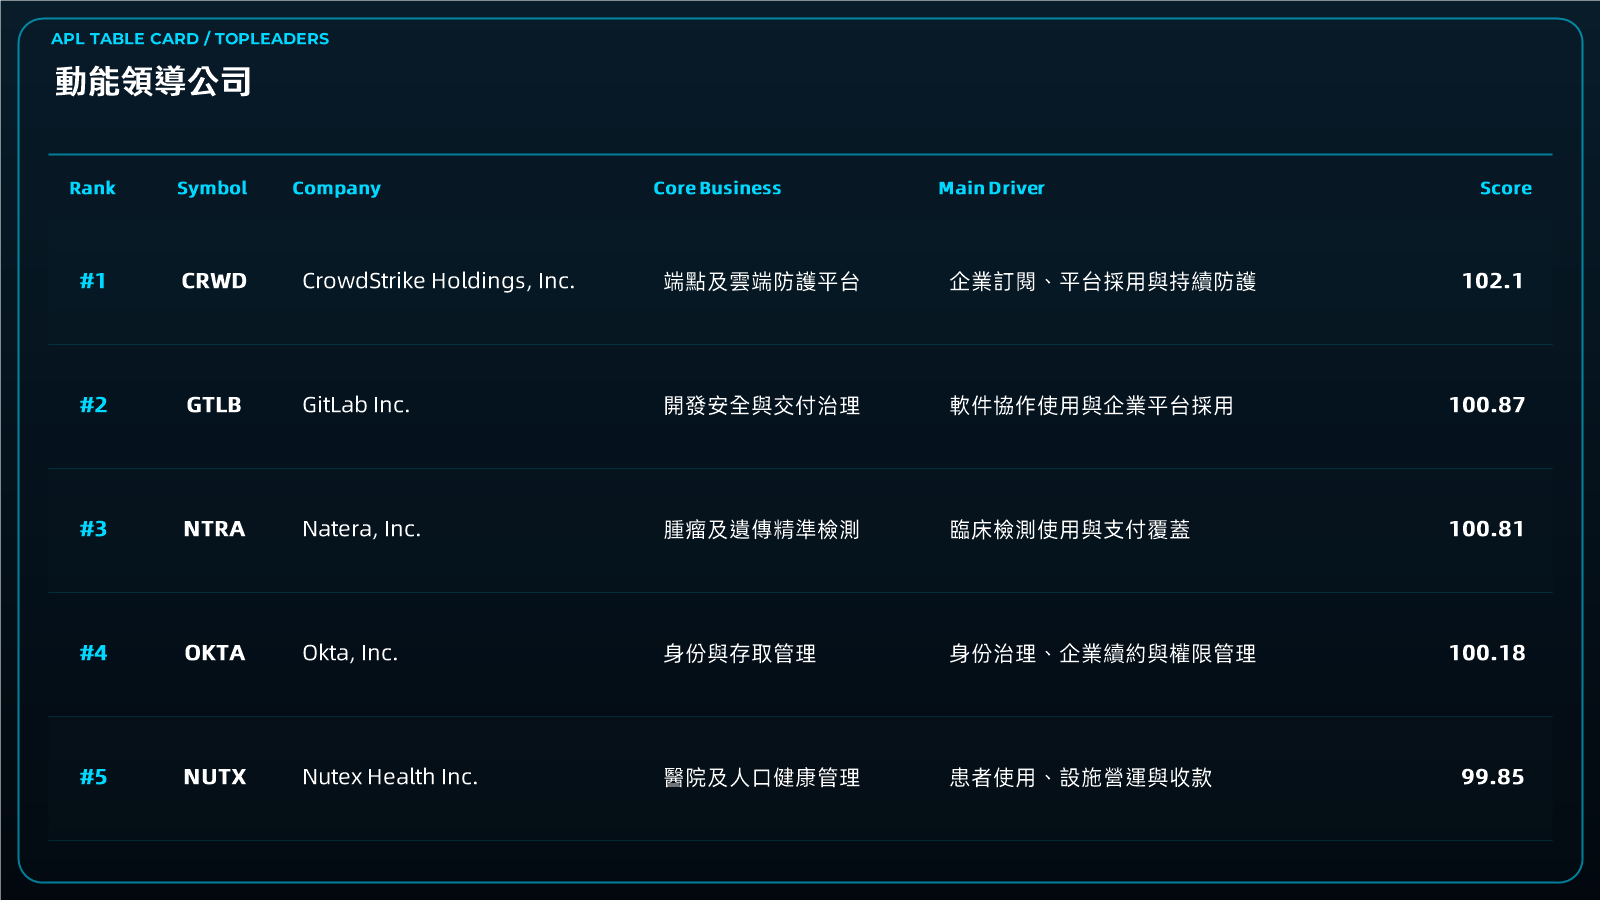
Sector Analysis|板塊結構分析
依本期固定分類,Software有9家公司,Healthcare有5家,Networking有2家,Energy有2家,Industrial及Bio各有1家,Others有10家。Software涵蓋CRWD、GTLB、OKTA、TEAM及RBRK等,防護、開發、身份、協作和復原共同構成企業工作環境;Networking中的PANW及FTNT實際以網絡安全產品為重要業務,分類名稱不應取代公司功能分析。
Healthcare的NTRA、NUTX、CDNA、ATRC及HAE分別涉及檢測、醫院、監測與器械,Bio中的AVTR則偏向科研及生產供應。Others混合GRAL、CAI、IOVA等醫療公司、NTAP及ESTC等資料業務、CVI燃料與氮肥,以及LIND旅遊,並非單一產業。ECO屬油輪運輸,MPC與DINO偏向煉油及不同下游產品,因此,板塊結構須結合各公司實際需求、成本及業務週期理解。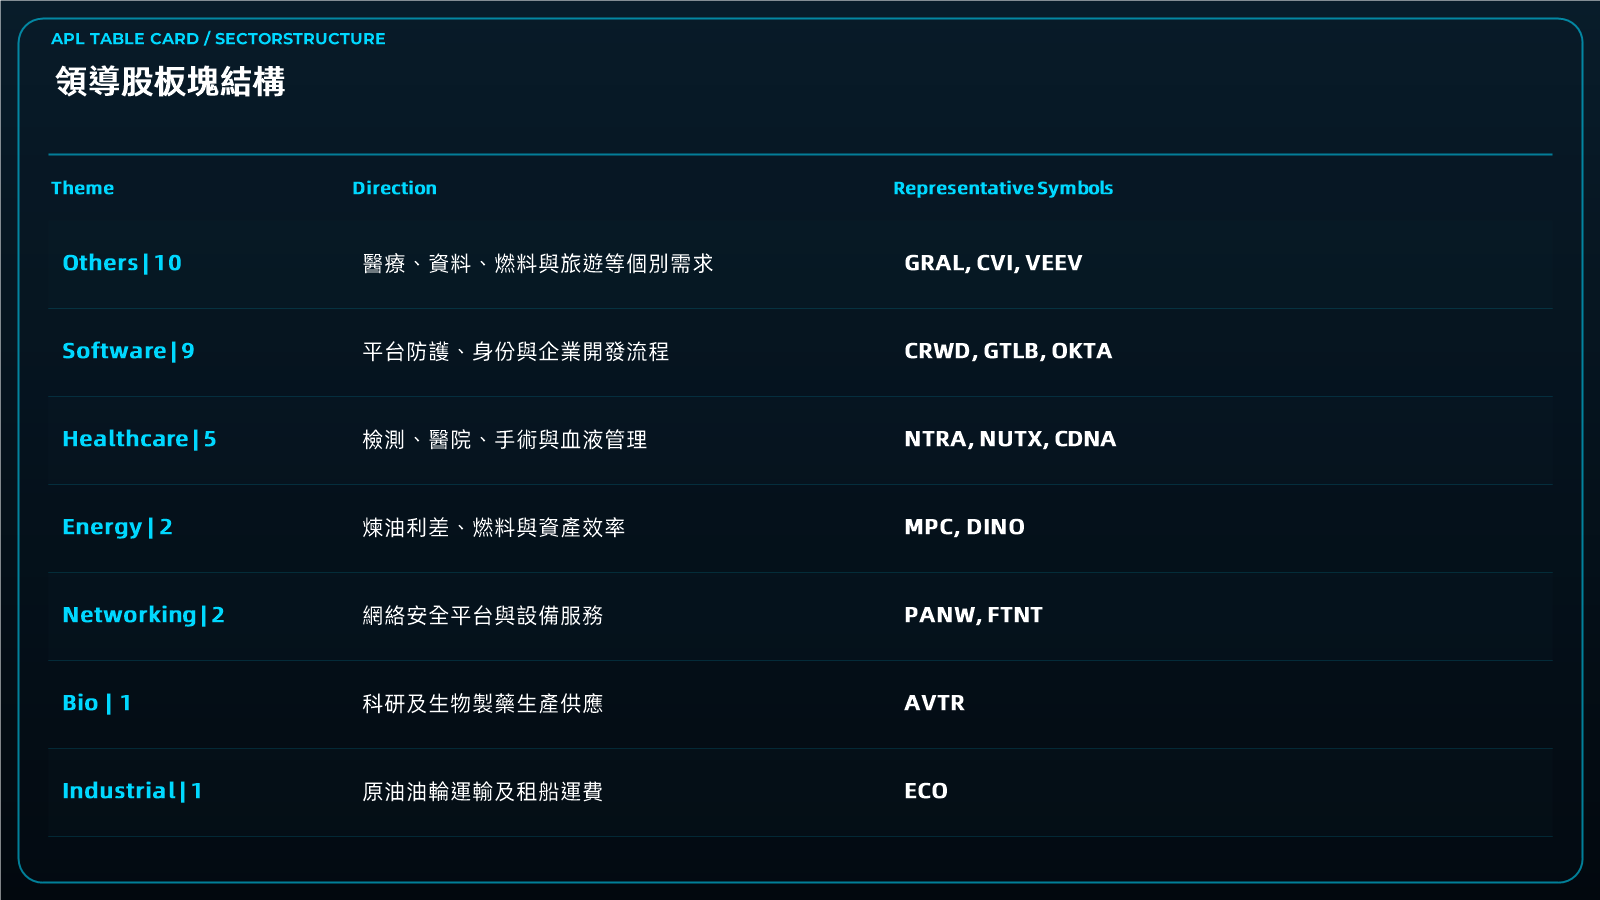
Investment Implication|投資啟示
對投資者而言,本期最有用的選擇是把企業流程治理放在研究前列。AI增加工作執行能力,也會提高應用權限、資料與交付管理的重要性。CRWD承擔運行環境的防護,GTLB承擔開發至交付的治理,因此本期以兩者作主要關注,讓研究落在具體功能。既有訂閱使用及已公布增長支持這個次序,也讓推薦理由超越單一安全事故的新聞熱度。
資金層面,大型科技企業業績與央行會議會同時影響預算和融資。投資者需要理解,設備、工程、供電及軟件雖可同時服務AI部署,其收入對資本投入的依賴程度卻不同。單日榜的LITE、FIX與BE更貼近設備及項目,CRWD和GTLB則由企業使用流程連接客戶。這意味同樣帶有AI關聯的持倉,仍應按客戶、合約及產品位置比較,避免把多個名稱當成完全獨立的風險來源。
在APL Momentum Leaders內,CRWD與GTLB的領先,與NTRA的第三位形成清楚分工。NTRA由腫瘤、女性及器官健康相關檢測服務客戶,收入與檢測使用、收款和支付安排相接,所以其需求路徑有別於企業IT預算。這個醫療延伸為本期提供另一項已公布增長支持的方向,並讓客戶用具體臨床場景理解相對動能,而不是把所有醫療公司視為相同防禦資產。
需求層面,供應鏈入侵顯示第三方應用的信任可延伸至權限與資料,企業流程因而需要多項功能配合。OKTA提供身份管理,RBRK提供復原,QLYS提供漏洞風險管理,PANW與FTNT提供網絡安全,DDOG與ESTC則讓企業理解系統及資料。這些功能可以互補,也存在預算及平台整合競爭。研究按產品用途辨認需求,並沒有把事故直接計作每家公司取得的新收入。
基建與能源方面,P的儲存服務、CIEN的通訊設備及NTAP的資料基建,連接企業資料使用和設備更新;FIX與BE則涉及工程及現場供電。投入增加可擴大商業機會,但交付、維護、原料與融資會改變回報。油價回吐亦對不同公司產生不同效果:煉油看價差和效率,油輪看運價與成本,所以能源比較應回到MPC、DINO、CVI及ECO的各自業務。
本期的關注次序因此維持CRWD與GTLB為核心,NTRA作醫療延伸,OKTA補充身份治理比較。風險管理集中於平台競爭、服務可靠性、企業續約與共同預算來源,醫療則集中於支付和臨床採用。這種安排把動能、產品及成本連成一條研究主線,既保留本期明確判斷,也讓不同公司承受環境變化的原因清楚可見。
Risk|風險
CRWD與GTLB面對平台競爭、企業預算及服務可靠性風險,安全事故、產品執行或續約變化會影響增長;不同軟件公司亦可能同時承受客戶支出收縮。NTRA的支付覆蓋、收款估計與檢測成本影響經營,其他醫療公司的臨床、監管及製造條件各有差異。工程、供電與能源運輸則受項目、原料、融資及航線成本影響。
本期企業流程與防護需求支持CRWD及GTLB的核心關注,NTRA提供精準檢測延伸;市場與AI投入牽動部分強勢股,但各家公司收入來源及風險機制不同,選股須結合個別基本面。
