美股深海追探:TEAM
Sep 23, 2026
 一間軟件公司的工程師在 Jira 安排開發工作,在 Confluence 閱讀設計文件,再請 Rovo 整理跨部門資料;客服團隊則讓 AI 代理處理重複查詢。員工看到的是工作流程,財務主管看到的卻是另一個問題:這些 AI 動作究竟包含在原有訂閱內,還是會形成額外帳單?
Atlassian(NASDAQ:TEAM)正嘗試把答案由「按人頭訂閱」推向「訂閱加用量」。公司於 2026 年 9 月 1 日公布擴大用量收費,並計劃於 12 月 3 日開始對多項超額用量計費。這不是已經入帳的新增收入,而是一條剛建立、仍待客戶真正越過免費額度的商業路徑。
AI 用得越多,收入不一定立刻越多
Jira 是工作、專案與問題追蹤工具;Confluence 是團隊文件與知識庫;Rovo 則是 Atlassian 的 AI 搜尋、聊天及代理層。Rovo 背後的 Teamwork Graph,可理解為一張把人員、文件、工作項目、權限與決策連接起來的「企業工作關係圖」,讓 AI 不只回答一般問題,也能利用客戶自己的工作脈絡提供結果。
新制度下,付費雲端方案先提供組織共用額度。員工、開發人員及 AI 代理實際操作;管理員可監察、限制或關閉超額使用。當 Rovo 的深度互動、自動化步驟或 AI 代理解決個案超過額度,而且企業容許繼續使用,Atlassian 才會按用量後付收費,亦可透過預付套裝或升級方案增加容量。
這條收入路徑可以拆成五步:企業客戶付款;員工與 AI 代理操作;產品解決資料分散、重複工作與服務流程問題;活動量累積成可計量用量;超過方案額度後,才可能變成額外帳單。以 Rovo 為例,超額信用額度的公開牌價為每 1,000 點 10 美元,即每點 0.01 美元;基本互動一般消耗 10 點,較複雜互動會按運算量使用更多點。不過,搜尋、摘要及改寫等部分功能仍可免費使用,因此不能把每次 AI 點擊都當成收入。
這項改變的重要性,在於 Atlassian 首次更直接地讓 AI 活躍度與收入掛鈎;限制同樣明顯:客戶可以設定上限,免費額度會先吸收一部分增長,而優惠、預付折扣及模型運算成本都會影響每一美元用量收入留下多少毛利。Atlassian 用量收費公告、Rovo 用量說明、帳單規則
真正的轉折,是由座位數走向工作量
Atlassian 過去主要靠 Cloud 與 Data Center 訂閱收費。按座位模式的優點是收入容易理解,但當 AI 代理替人完成更多工作,使用量可能上升,員工數卻未必同步增加。用量收費讓公司有機會從「有多少人登入」轉向「平台完成多少工作」收費。
公司披露,2026 財年第四季 Rovo 輔助動作按季增加逾 50%,超過八成《財富》500 強企業正在使用 Rovo;採用 Rovo 的客戶完成 Jira 工作項目及建立或編輯 Confluence 頁面的活動亦較高。這些是公司報告的使用指標,證明產品被使用,卻不能直接證明新增收入或利潤。2026 財年第四季股東信
另一項結構性變化是 Data Center 產品退場。Atlassian 已停止向新客戶銷售 Data Center 期限授權,並計劃在 2028 年停止現有客戶擴充銷售、2029 年結束一般維護支援。客戶遷往雲端,可令 Atlassian 更容易統一推出 AI、收集用量及按使用收費;但遷移也可能令大型客戶重新比較 Microsoft、ServiceNow、monday.com、GitHub 等替代方案。
它的優勢不是一個 AI 按鈕
ServiceNow(NOW)把 IT、客服及企業流程整合在大型企業平台內,規模與高端客戶能力較強;monday.com(MNDY)則以靈活工作管理及較容易部署見稱。Atlassian 的位置介乎兩者之間:Jira 在軟件開發團隊已有深厚使用習慣,Confluence 保存長年文件,服務管理產品再把支援流程接入同一平台。
這種歷史資料、工作流程、權限與第三方整合形成轉換成本,也是 Teamwork Graph 能提供組織脈絡的來源。可是,護城河並不等於不可替代。若用量帳單難以預測,管理員可以關閉超額使用;競爭者亦能把 AI 包含在其他企業套裝內。Atlassian 要證明的不是 AI 功能比別人多,而是客戶願意讓更多關鍵工作留在平台,並願意為超額工作量持續付款。
毛利很高,為何全年仍然虧損?
2026 財年 Atlassian 收入為 65.72 億美元,按年增長 26.0%;直接收入成本約 9.44 億美元,留下 56.29 億美元毛利,毛利率達 85.6%。高毛利說明軟件收入扣除託管、支援及直接服務成本後仍留下大量資源,但不代表最終盈利同樣高。
公司全年研發費用約 31.25 億美元,相當於收入 47.5%;銷售及管理費用約 22.08 億美元,相當於收入 33.6%。兩者合計 53.33 億美元,幾乎用盡毛利。標準化基本營運分類下仍有約 2.96 億美元營業利潤,但再計入約 2.85 億美元的重組等另列費用後,官方 GAAP 全年營業利潤只剩約 1,000 萬美元。其後利息、其他項目及 7,588 萬美元稅項共同作用,普通股股東最終錄得約 5,383 萬美元淨虧損。
這也解釋了為何不能只看收入增長。公司在 2026 年 3 月公布削減約一成員工,目標是重新配置資源至 AI 與企業市場;重組可降低未來成本,也可能造成執行中斷。新用量收入若要真正改善盈利,增量毛利必須高於模型推理、雲端基建、銷售支援及留客成本。Atlassian 2026 年報、重組公告
市場已為轉折付了甚麼價格?
以下金額統一為百萬美元,每股數字除外。TEAM 採截至 2026 年 6 月的 2026 財年;NOW 與 MNDY 採接近同一時點的最近十二個月。股價與市值以 2026 年 9 月 21 日收市附近資料計算,並非即時報價。企業價值統一按「市值+總債務-現金及短期投資」計算。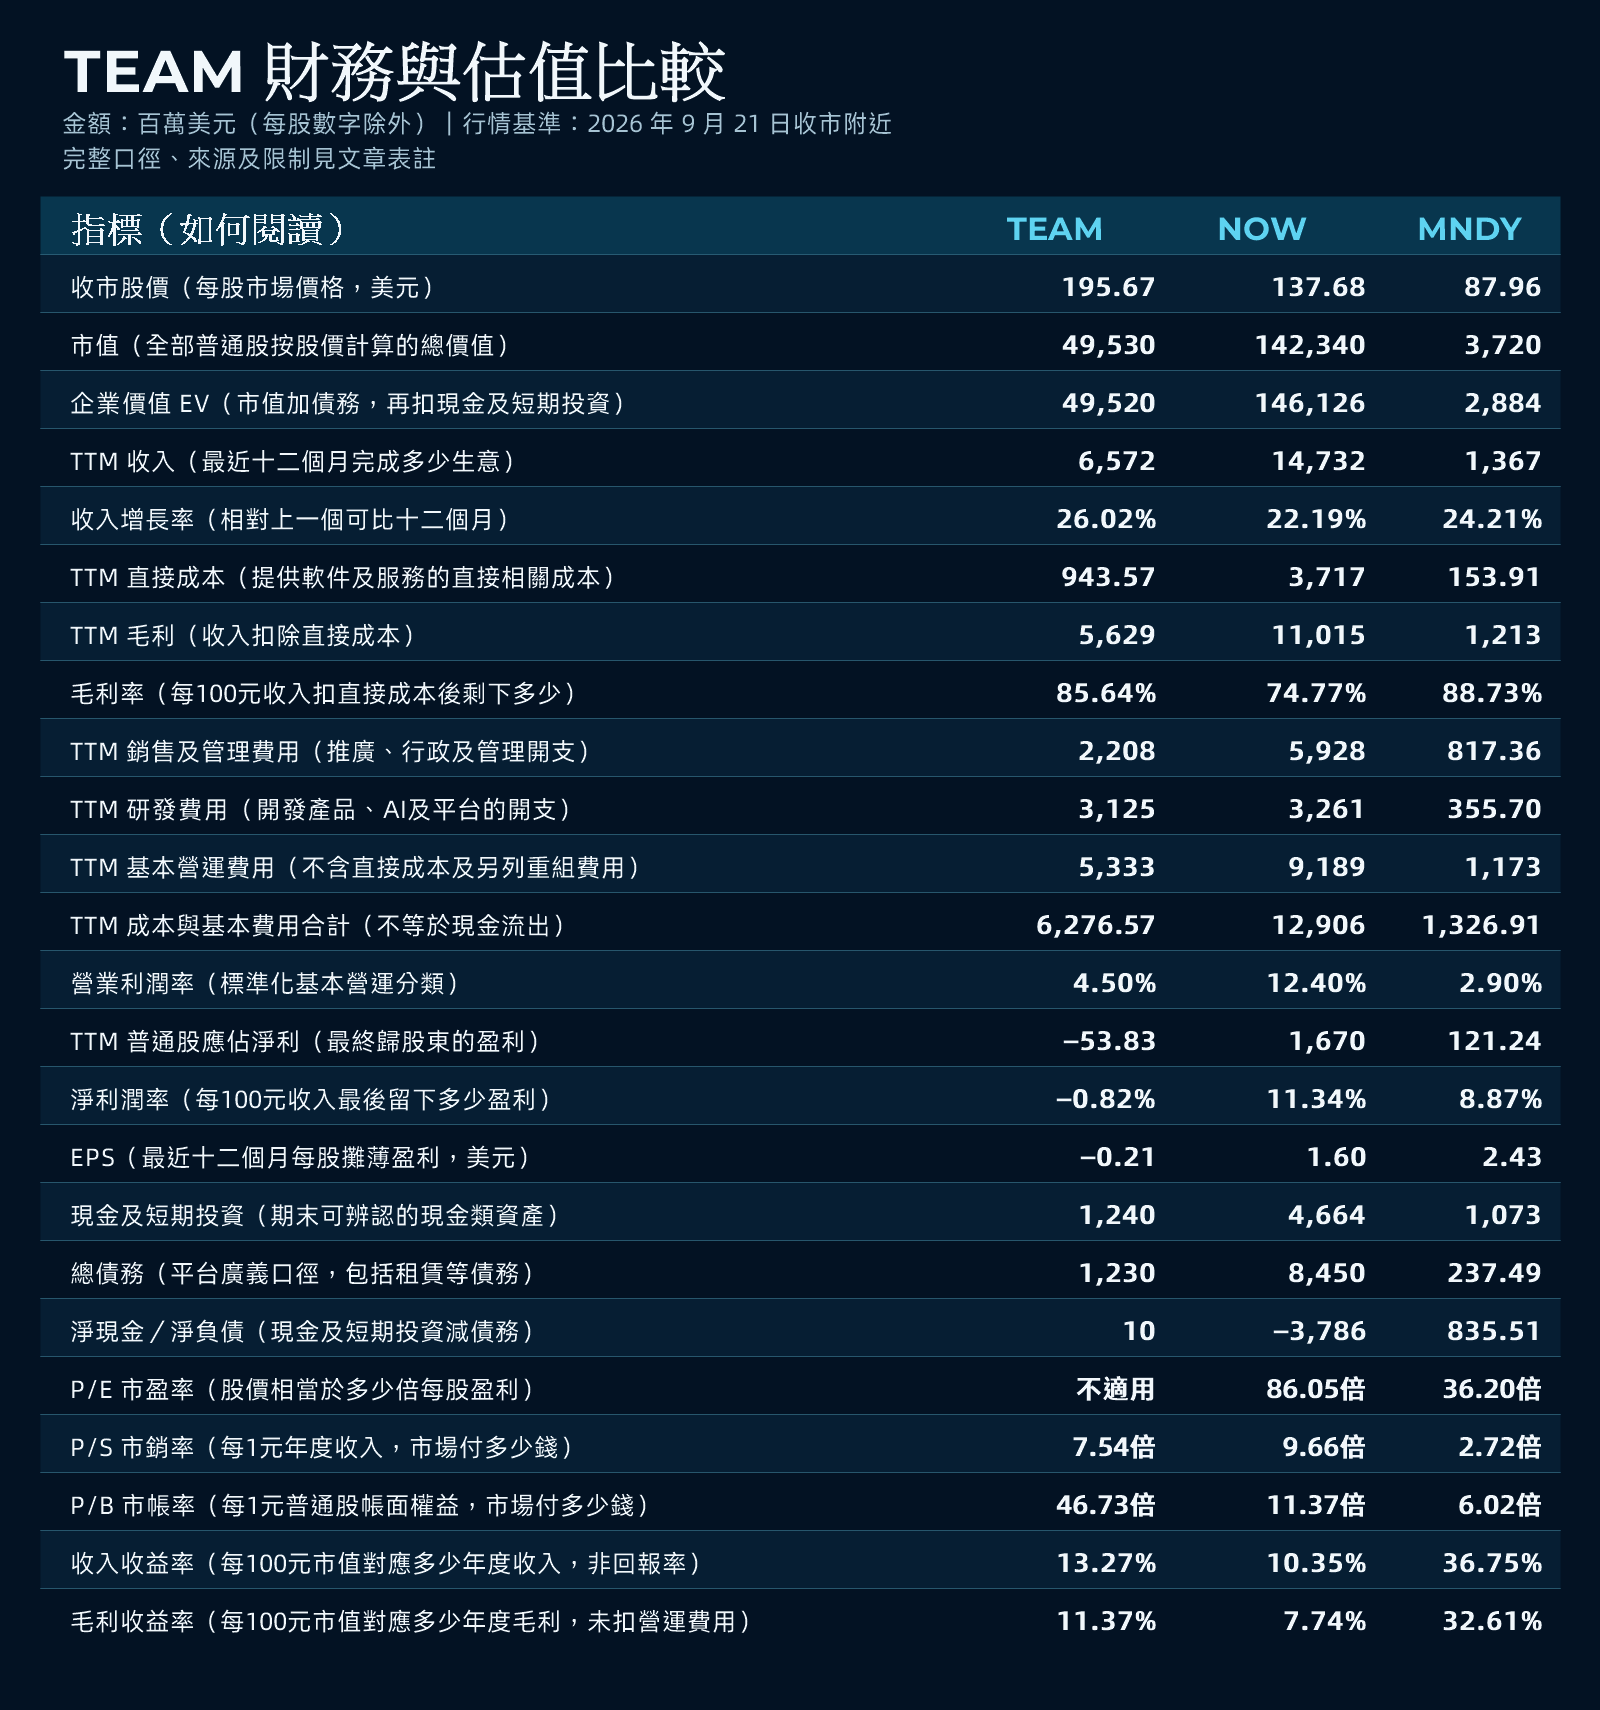
資料來源:TEAM 年報、TEAM 財務、TEAM 行情、NOW 財務、NOW 行情、MNDY 財務、MNDY 行情。表註:收入收益率=收入÷市值×100%;毛利收益率=毛利÷市值×100%,兩者不是投資回報。P/S 與收益率按表內總額計算;四捨五入或令結果與平台每股口徑略有差異。三家公司會計分類及財年並不完全相同,毛利率與費用只能作方向性比較。TEAM 的基本營運費用未包含另列約 2.85 億美元重組等費用;計入後才與官方 GAAP 營業利潤接近。比率只反映本次研究所用的歷史行情快照。
TEAM 的 P/S 約 7.54 倍,較 NOW 的 9.66 倍低約 22%,但較 MNDY 的 2.72 倍高約 177%,即市場為 TEAM 每一美元收入支付的價格約是 MNDY 的 2.8 倍。TEAM 的毛利收益率為 11.37%,高於 NOW 的 7.74%,卻遠低於 MNDY 的 32.61%。
這組數據不支持「TEAM 全面便宜」的結論。相對 ServiceNow,TEAM 有較快收入增長、較高毛利率及較低收入倍數,估值並非最進取;相對 monday.com,市場已給予 Atlassian 明顯平台溢價。P/B 約 46.7 倍也遠高於兩家同業,而 TEAM 因全年虧損沒有可用的正數 P/E。
市場支付的,主要是 Jira 與 Confluence 的既有位置、雲端遷移、企業客戶擴張,以及 AI 用量收費可能打開的新收入層。要令這個價格合理,公司必須證明用量增長不是只增加運算成本,而能帶來高留存、高毛利的增量收入。
下一步,不是數 AI 動作,而是追蹤帳單
最值得追蹤的第一個數字,是有多少客戶真正超過包含額度並保持超額使用,而不是 Rovo 完成多少次動作。第二個是 AI 用量收入的毛利:若模型成本隨複雜度上升,收入增加未必等比例改善盈利。第三個是管理員關閉或限制超額使用的比例,這會直接反映客戶對帳單可預測性的接受程度。
此外,Data Center 客戶遷雲速度、訂閱剩餘履約義務、企業客戶留存、研發及銷售費用佔收入比例,都比單一產品發布更能判斷轉折是否落地。若 Atlassian 能把使用增加轉成可預測的帳單,同時令費用增長低於收入增長,用量收費才可能由產品事件變成盈利事件;若客戶停在免費額度內,或新增收入被推理成本和折扣吃掉,市場今日支付的溢價便缺少新的財務支撐。
TEAM 最值得研究的地方,不是它加入了 AI,而是它正改變 AI 的收費單位。真正的答案要到 12 月開始計費後,從超額使用、毛利與留存三者一起尋找。
本文根據公開資料整理,不構成個人化投資建議。用量收費尚未開始,本研究沒有把尚未發生的超額使用視作收入,也不提供目標價。