美股深海雷達|深海追探:SRFM
Sep 23, 2026
幫航空公司管理航班,再從航班收入分成
一間小型包機公司每天要把飛機、機師、維修、值勤時限及客戶行程排在一起。資料若散落在試算表、電郵和不同系統,一次航班延誤便可能牽動機組安排、維修計劃及下一名客戶。
這是一個用來理解生意的情境,並非額外公布的訂單。Surf Air Mobility(NYSE:SRFM)推出的 OperatorOS,是供航空營運商管理飛機與機組排程、航班、報告及紀錄的軟件。操作它的是調度員、機師、維修及營運人員;真正付款的是採用系統的航空營運商。
Surf Air 的新嘗試,不只是收一筆軟件月費。當外部營運商透過 OperatorOS 管理航班,Surf Air 可以按相關航班收入抽取一定百分比。航班越多、票價或包機收入越高,理論上可供分成的收入基礎便越大。
這使軟件收入與客戶的實際航班生意連在一起,但也意味 Surf Air 必須等客戶真正營運並產生收入,才有較多錢可分。
OperatorOS 的功能、商業安排及使用者描述來自 2026 年 9 月 17 日 Business Wire 新聞稿轉載。
第一個外部客戶,證明收費方式可以寫進合約
2026 年 9 月 17 日美東時間 06:30,即香港時間 18:30,Surf Air 宣布與 Sprintbach Aviation 簽訂 OperatorOS 的首份商業合約。Sprintbach 是按美國聯邦航空法規 Part 135 營運的包機公司;簡單而言,它在獲批條件下提供非大型定期航空公司的客運服務。
Sprintbach 當時有 9 架飛機及 16 名機師,並已替 Surf On Demand 執行航班。這點很重要:客戶不是只看過示範,而是已與 Surf Air 有營運關係,也看過系統如何支援實際航空工作。
根據公告,Surf Air 將從所有經 OperatorOS 管理的 Sprintbach 航班收入中收取一定比例。已知的是收費邏輯,未知的是抽成比例、最低承諾、預計航班量、部署費及合約期。因此,這是一條新增接單渠道,不是已披露金額的大額軟件訂單。
付款方是 Sprintbach;日常操作者是其航空營運團隊;系統要解決的是資料分散及大量人手協調;錢流入 Surf Air 的條件,則是航班經平台管理並產生可供分成的收入。這四件事已經比單純宣布「採用 AI」具體得多。
公司提出在 2026 年底前讓五家營運商上線。公告只確認 Sprintbach 是首份 OperatorOS 商業合約,五家上線是目標,不是五份已完成合約。
Palantir 是底層伙伴,不是付費航空客戶
OperatorOS 屬於 SurfOS 產品組合,由 Palantir 的技術支援。Palantir 提供的價值,是把航班、機組、飛機及營運資料連接起來,協助工作人員在同一環境作出安排。這不等於 Palantir 向 Surf Air 購買航班服務,也不等於每份 OperatorOS 收入全部歸 Surf Air。
Surf Air 與 Palantir 在 2025 年修改軟件授權安排,Surf Air 成為 Palantir 在 Part 135 營運商及包機經紀軟件配置和銷售方面的獨家伙伴,並可向第三方客戶再授權部分權利。Palantir 則可選擇以 Surf Air Technologies 的股權換取其服務及貢獻。
所以,這門生意的技術能力有外部伙伴支撐,但也存在依賴:產品開發、授權成本、服務分配與未來股權安排,都可能影響 Surf Air 最後留下多少經濟利益。投資者不能只因看見 Palantir 名字,便把 SRFM 當成另一家 Palantir。
Palantir 關係及再授權權利見 Surf Air 2026 年第二季 10-Q。OperatorOS 自 2025 年起用於 Southern Airways 與 Mokulele Airlines 的內部營運,並獲 FAA 接納為電子簽署及紀錄保存系統;這項接納不等同 FAA 為軟件盈利能力背書。
軟件真正要取代的,是每天反覆的人手拼接
OperatorOS 的直接替代品不一定是一套同名 AI 軟件。航空公司可以繼續使用現有排程工具、維修系統、試算表及人手協調,也可以向其他航空科技供應商採購模組。Surf Air 的競爭門檻,要來自實際營運經驗、法規紀錄、資料整合能力,以及部署後是否真的減少重複工作。
公司把自身航空業務當成測試場:Southern Airways 與 Mokulele Airlines 提供真實航班及營運資料,讓系統在日常環境中運作。這比只有概念展示更有說服力,但並未證明外部客戶會大規模採購。
本次財務參照選用 Wheels Up Experience(NYSE:UP)及 SkyWest(NASDAQ:SKYW)。Wheels Up 經營私人航空和包機平台,也已成為 Surf Air 另一項產品 BrokerOS 的客戶;SkyWest 則是規模較大、已盈利的區域航空營運商。兩者都不是 OperatorOS 的純軟件同業,因此比較的用途是檢視航空服務公司的成本、毛利及資本結構,不是判定誰在航空營運軟件市佔第一。
現在的集團收入,仍主要由飛行而不是軟件帶來
截至 2026 年 6 月的第二季,Surf Air 收入為 2,951 萬美元,按年增加約 8%。當中定期航班收入 1,738 萬美元,按年下降 19%;按需求包機收入 1,213 萬美元,按年增加 101%。包機增長來自較大型噴射機交易、較高每班收入及航班數增加。
這組數字反映,公司目前的財務仍由航空營運主導。首份 OperatorOS 合約在季度結束後才公布,公告又沒有提供金額,因此不能從第二季收入中找出它的貢獻,也不能把全部包機增長歸功於 OperatorOS。
盈利橋接更加直接:
2,951 萬美元收入 − 2,945 萬美元直接成本 = 約 6 萬美元毛利。
其後再扣除約 178 萬美元技術開發、314 萬美元銷售推廣、1,149 萬美元行政管理,以及 246 萬美元折舊攤銷,得到約 1,880 萬美元營業虧損。計入金融工具公允價值變動、利息及其他項目後,季度淨虧損約 2,185 萬美元。
收入增加而毛利幾乎為零,是今次研究最不能跳過的地方。航空服務本身需要飛機、燃料、機師、維修及第三方運力;第二季直接成本按年升 22%,快過收入的 8% 增長。公司解釋,定期航班因退出虧損航線而減少成本,但包機量與收入增加亦帶來更多相關成本。
技術開發費用按年下降 35%,部分原因是更多 SurfOS 開發成本被資本化。資本化是把部分支出先列入資產,日後再攤銷,而不是相關開發工作不再花錢。因此,單看當期技術費用下降,可能高估成本改善程度。
季度收入、成本及費用來自 Surf Air 2026 年第二季 10-Q。公司披露當季銷售推廣費用增加主要來自外部推廣,行政費用下降則主要與股份報酬減少有關。
市銷率看似便宜,毛利卻說出另一個答案
以下行情採 2026 年 9 月 18 日收市資料,損益及資產負債採截至 2026 年 6 月附近的最近十二個月或期末數字。金額統一為百萬美元,每股數字除外。
SRFM 在新聞公布當日收市升約 27.8%,翌日再升約 10.0%。時間順序支持市場在公告後重新定價,但股價同時可能受交易量、低價股波動及其他因素影響,不能把全部升幅證實為合約價值。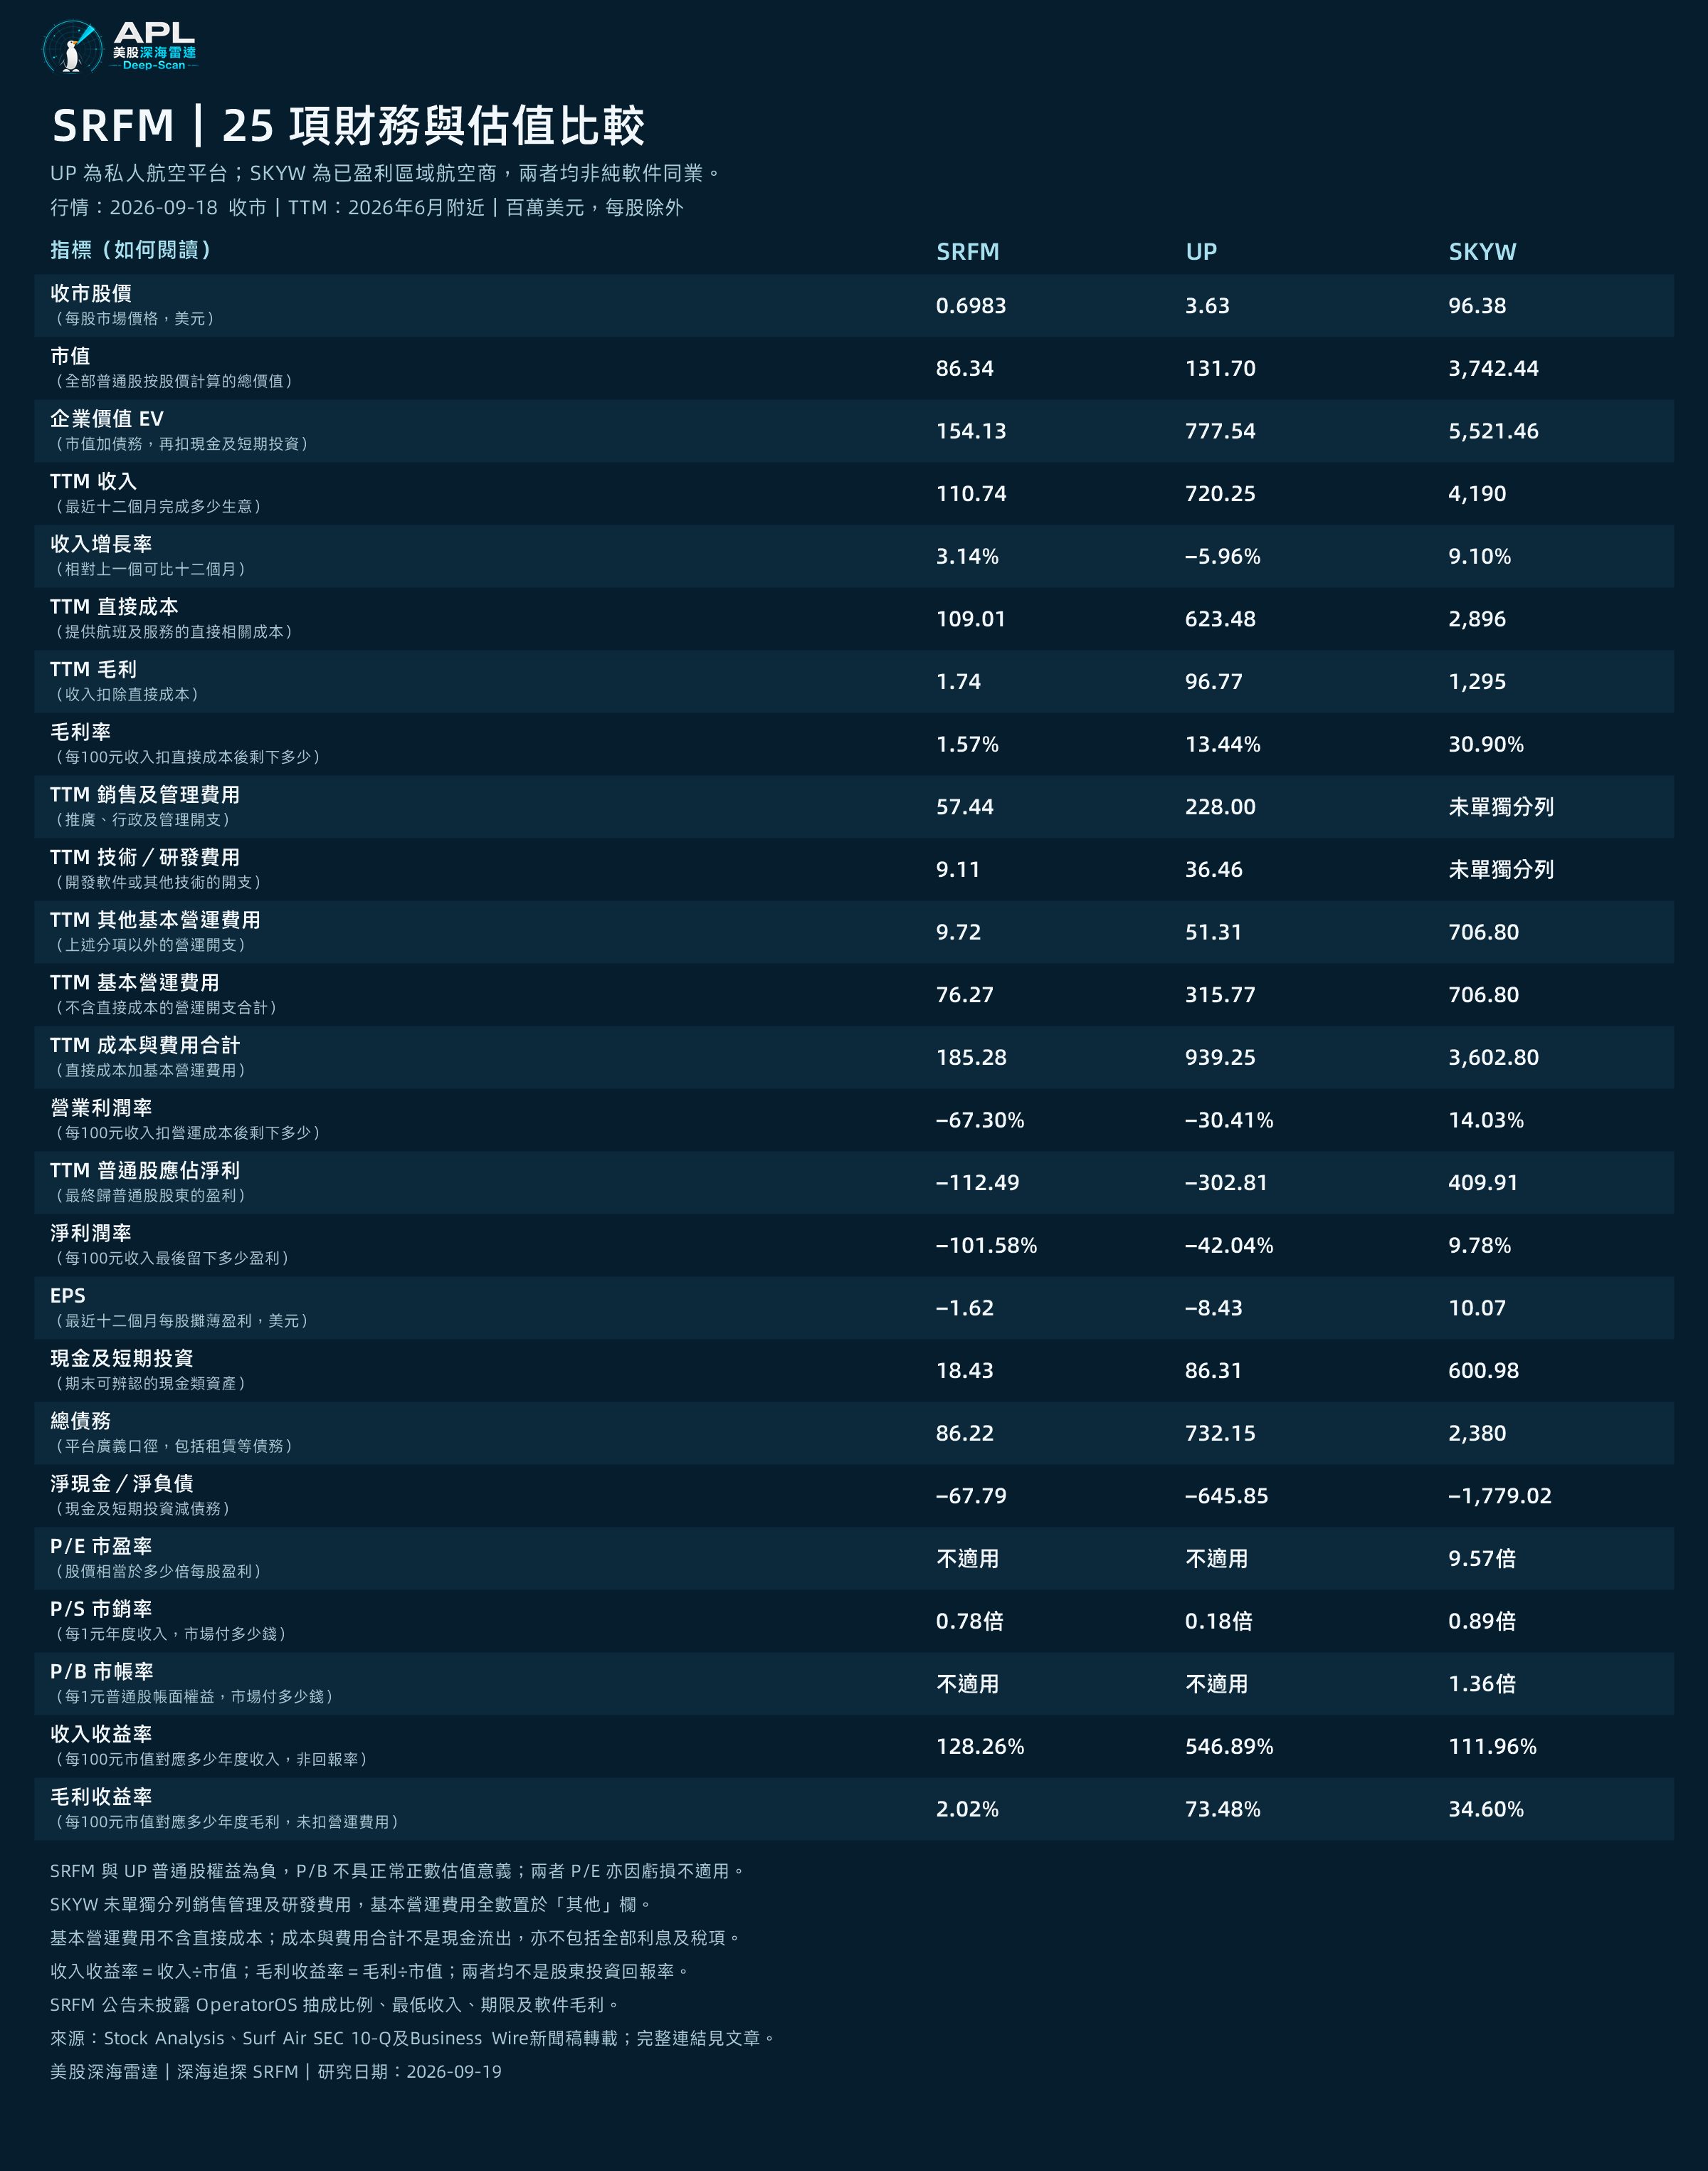
財務來源:SRFM 損益、UP 損益、SKYW 損益;SRFM 資產負債、UP 資產負債、SKYW 資產負債;SRFM 行情、UP 行情、SKYW 行情。
表註:收入收益率=收入÷市值×100%;毛利率=毛利÷收入×100%;毛利收益率=毛利÷市值×100%。收入收益率是 P/S 的倒數,不是第二項獨立利好。EV 以市值加廣義債務、再扣現金及短期投資計算。SRFM 與 UP 的普通股權益分別為負 4,246 萬及負 5.603 億美元,因此 P/B 沒有正常的正數估值意義。SKYW 未在平台標準化表內單獨分列銷售管理及研發費用,故全部列於其他基本營運費用。成本與費用是會計口徑,不等於現金流出。
若只看 P/S,SRFM 約 0.78 倍,高於虧損中的 UP 約 0.18 倍,但低於已盈利的 SKYW 約 0.89 倍。這種比較很容易得出「SRFM 接近成熟航空公司但並不昂貴」的錯覺。
關鍵在毛利。SRFM 最近十二個月收入約 1.107 億美元,直接成本約 1.090 億美元,只留下約 174 萬美元毛利。每 100 美元市值只對應約 2.02 美元年度毛利;UP 約 73.48 美元,SKYW 約 34.60 美元。三家公司會計分類及業務組合不同,但差距大得不能忽略。
SRFM 的市值雖小,營運費用卻約 7,627 萬美元,遠超 174 萬美元毛利。其收入要先改善航空毛利,或讓高毛利軟件分成快速擴大,才有機會承擔技術、銷售和行政支出。
所以,估值不能簡單歸類為全面偏平。相對 SKYW,SRFM 的 P/S 略低約 12%,但毛利收益率低約 94%;相對 UP,SRFM 的 P/S 約為其 4.3 倍,而 UP 雖然同樣虧損,仍保留較高毛利。以目前集團財務來看,SRFM 對收入不算昂貴,對已產生的毛利卻非常昂貴。
OperatorOS 若能建立高毛利分成收入,確實可能改變這個結構;目前只有首名客戶和未披露的抽成,證據仍不足以量化轉變速度。
最大問題不是合約真不真,而是公司能否等到它放大
截至六月底,Surf Air 有約 1,843 萬美元現金及約 8,622 萬美元廣義債務,淨負債約 6,779 萬美元;流動負債高於流動資產約 1.165 億美元,普通股權益亦為負數。
公司在 10-Q 明確指出,營運虧損、負營運現金流、營運資金缺口,以及若干稅務與債務違約情況,令其持續經營能力存在重大疑慮。六月底尚有約 1,110 萬美元聯邦消費稅連罰款與利息,以及其他披露的拖欠事項。
股數也在快速增加。平台資料顯示,SRFM 過去一年流通股數增加約 316%。融資可以讓公司繼續開發軟件和營運航班,但舊股東若沒有同步增加持股,每股所佔權益及未來盈利便會被攤薄。
這使首份 OperatorOS 合約同時具有兩種意義:它證明外部客戶願意簽署收入分成安排;但在目前的財務規模下,一名擁有 9 架飛機的營運商,是否足以改變集團損益,仍沒有數據支持。
真正需要追蹤的是四組數字:上線營運商數目、平台管理航班收入、Surf Air 實際抽成收入,以及扣除 Palantir、部署和支援成本後的軟件毛利。若公司只公布「接入多少架飛機」而不披露收入與毛利,投資者仍無法判斷商業價值。
SRFM 今次跨過的是「有人願意簽約」這一關,尚未跨過「分成足以改變集團」這一關。OperatorOS 的潛力不在於用了哪個著名 AI 品牌,而在於它能否用很少的新增成本,從越來越多外部航班持續取得收入。
流動性、負債、稅務違約及持續經營披露見 Surf Air 2026 年第二季 10-Q。本文為公開資料研究,不是個人化投資建議;OperatorOS 抽成比例、合約期限、最低收入、部署成本及實際軟件毛利均未披露。圖片為概念插畫,並非 Sprintbach、Surf Air 或實際調度系統畫面。