美股深海雷達|深海追探:LDOS
Sep 16, 2026
研究日期:2026 年 9 月 15 日|行情基準:2026 年 9 月 14 日美股收市|研究稿,未發布。
海軍基地的一名職員無法登入電腦,同事要傳送的文件卡在網絡上,另一個據點則需要緊急安裝安全更新。沒有導彈發射,也沒有新軍艦交付,但這些看似平凡的問題若無人處理,日常任務同樣可能受阻。
這個解說情境,正是理解 Leidos Holdings(NYSE:LDOS)今次新聞的入口:軍方付錢,不是購買一件武器,而是購買電腦網絡持續、安全運作的能力。
這次交易的重點不是「又賣出甚麼」,而是「客戶繼續把重要系統交給誰」。 不過,Leidos 集團亦有國防技術、醫療及基建等業務,不能把這份 IT 合約當成整間公司的全部。Leidos 業務定位
一份合約背後,是每天都有人需要支援
Leidos 在這項服務中負責網絡營運、使用者支援及系統更新。付款方是美國海軍部,Leidos 及承包團隊負責執行,軍方及文職人員則使用相關系統。個別使用者不是付費訂戶,也不是每登入一次,公司便多收一次費。
合約稱為 NGEN SMIT,即「下一代企業網絡」下的服務管理、整合及傳輸工作。簡單說,就是把日常 IT 支援、網絡連線及更新工作作整體管理。服務涉及 NMCI、ONE-Net 和 MCEN,分別是海軍陸戰隊內聯網、美国本土以外的海軍企業網絡,以及陸戰隊企業網絡。本次合約公告
這門生意不是純軟件訂閱。原始合約包含固定價格與成本加固定費用等安排:前者按約定價格交付,後者按合約規定補償合資格成本並支付費用。實際收入須隨履約確認,收款也受條款約束;不能把公布金額當成當天入帳的現金。2020 年原始授標公告
需求增長要變成收入,通常還要經過預算、採購及合約範圍的改變。更多設備、更高安全要求,可能帶來追加工作;但若原有服務範圍已包括這些工作,增加的首先可能是成本,而不是收入。
8.75 億美元,重要在延續,而不是憑空增加
9 月 14 日美東時間 16:30,即香港時間 9 月 15 日 04:30,Leidos 公布海軍批出 8.75 億美元,行使既有合約的第二個選擇權年度。服務規模涵蓋逾 65 萬名人員、42.5 萬部設備及 2,500 個地點。
選擇權年度,是客戶依原有安排決定延長服務的年度。它降低了相關工作突然中斷的風險,但不是在原有全年收入之上直接加上 8.75 億美元。公告亦未給出上一選擇權年度的同口徑價格、工作量與利潤率,本次研究未能補足這些資料,因此不能判定已經加價。美通社原稿
作為規模參照,8.75 億美元約相當於集團最近十二個月收入的 5.0%,但這不是新增收入增長率,更不是淨利潤率。
時間順序也不能忽略:LDOS 當天收市升 3.08%,公告則在收市後發布。除非有更早的公開資訊,否則不能把這篇新聞稿當成當天收市前升幅的已證實原因。行情資料
真正值得追蹤的是:續約之後,公司能否以更少的重複工作,完成相同甚至更高的服務要求?自動化若降低維運成本,固定價格工作可能受惠;但若節省成本需要回饋客戶,或新合約被壓價,效率進步未必全部留在股東手中。
它的門檻,不是一個別人買不到的軟件名稱
軍方可以購買電腦、伺服器和商用軟件,但要把分布多地的系統整合起來,持續更新並處理故障,還需要交付能力。由此推論,Leidos 的競爭門檻主要在大規模運營經驗、對客戶環境的熟悉程度,以及協調人員與供應商的能力,而不只是某項獨家技術。
這不代表沒有替代者。CACI(CACI)提供政府網絡現代化、使用者支援及企業 IT 服務;Booz Allen Hamilton(BAH)則提供政府科技、網絡安全及相關任務支援。兩者比單純製造武器的平台更適合作財務參照,但也不是每項業務都與 Leidos 相同。CACI 服務介紹、Booz Allen 業務介紹
在本次三家公司中,LDOS 的集團收入最大,可視為大型承包商代表;這不等於已證實它在「海軍網絡維護」這個細分市場市佔第一。CACI 的網絡、安全及系統整合能力,也說明這不是一個沒有競爭的市場。CACI 網絡現代化
客戶不容易更換供應商,不代表永遠不會更換。 長期合約的價值,必須用後續續約、交付質素及成本紀律維持。
收入增加,不等於每一美元都更好賺
Leidos 2026 年第二季收入為 45.58 億美元,按年增長約 7%,其中自然增長約 4%,即不靠收購所帶來的增長。集團淨利卻由 3.93 億降至 3.56 億美元。
當季盈利可以逐步拆開:
45.58 億收入 − 37.41 億收入成本 = 8.17 億毛利。
再扣除 2.83 億銷售及管理費用、2,700 萬收購整合與重組成本,加回 700 萬被投資企業收益,得到 5.14 億營運利益;扣除淨利息、計入其他損益及稅項後,得到 3.56 億集團淨利,其中普通股股東應佔約 3.54 億。
所以,盈利下跌不是公司「沒有生意」,而是成本、費用及其他項目共同影響。公司亦指出本季有交易與重組相關成本,而去年同期曾受惠於法律費用保險補償等項目,單看收入增長容易忽略這些差別。第二季業績及損益表
醫療業務也是不可忽略的一部分:當季該部門收入下降約 8%,主要受醫療傷殘評估量下降影響。投資者不能只因海軍合約延續,就推論集團所有業務同步改善。業務分部披露
價格是否便宜,要把成本和同業放在一起
以下金額統一為百萬美元,每股數字除外。LDOS 為截至 2026 年 7 月的最近十二個月(TTM),BAH 及 CACI 為截至 2026 年 6 月的 TTM;期間接近但不完全相同。估值採 9 月 14 日收市附近的資料快照,不是即時報價。毛利及基本營運費用採資料平台標準化分類,並非三家公司原報表完全相同的會計定義。表內另列平台分類以外的費用或差異,避免將基本支出冒充全部年度成本。
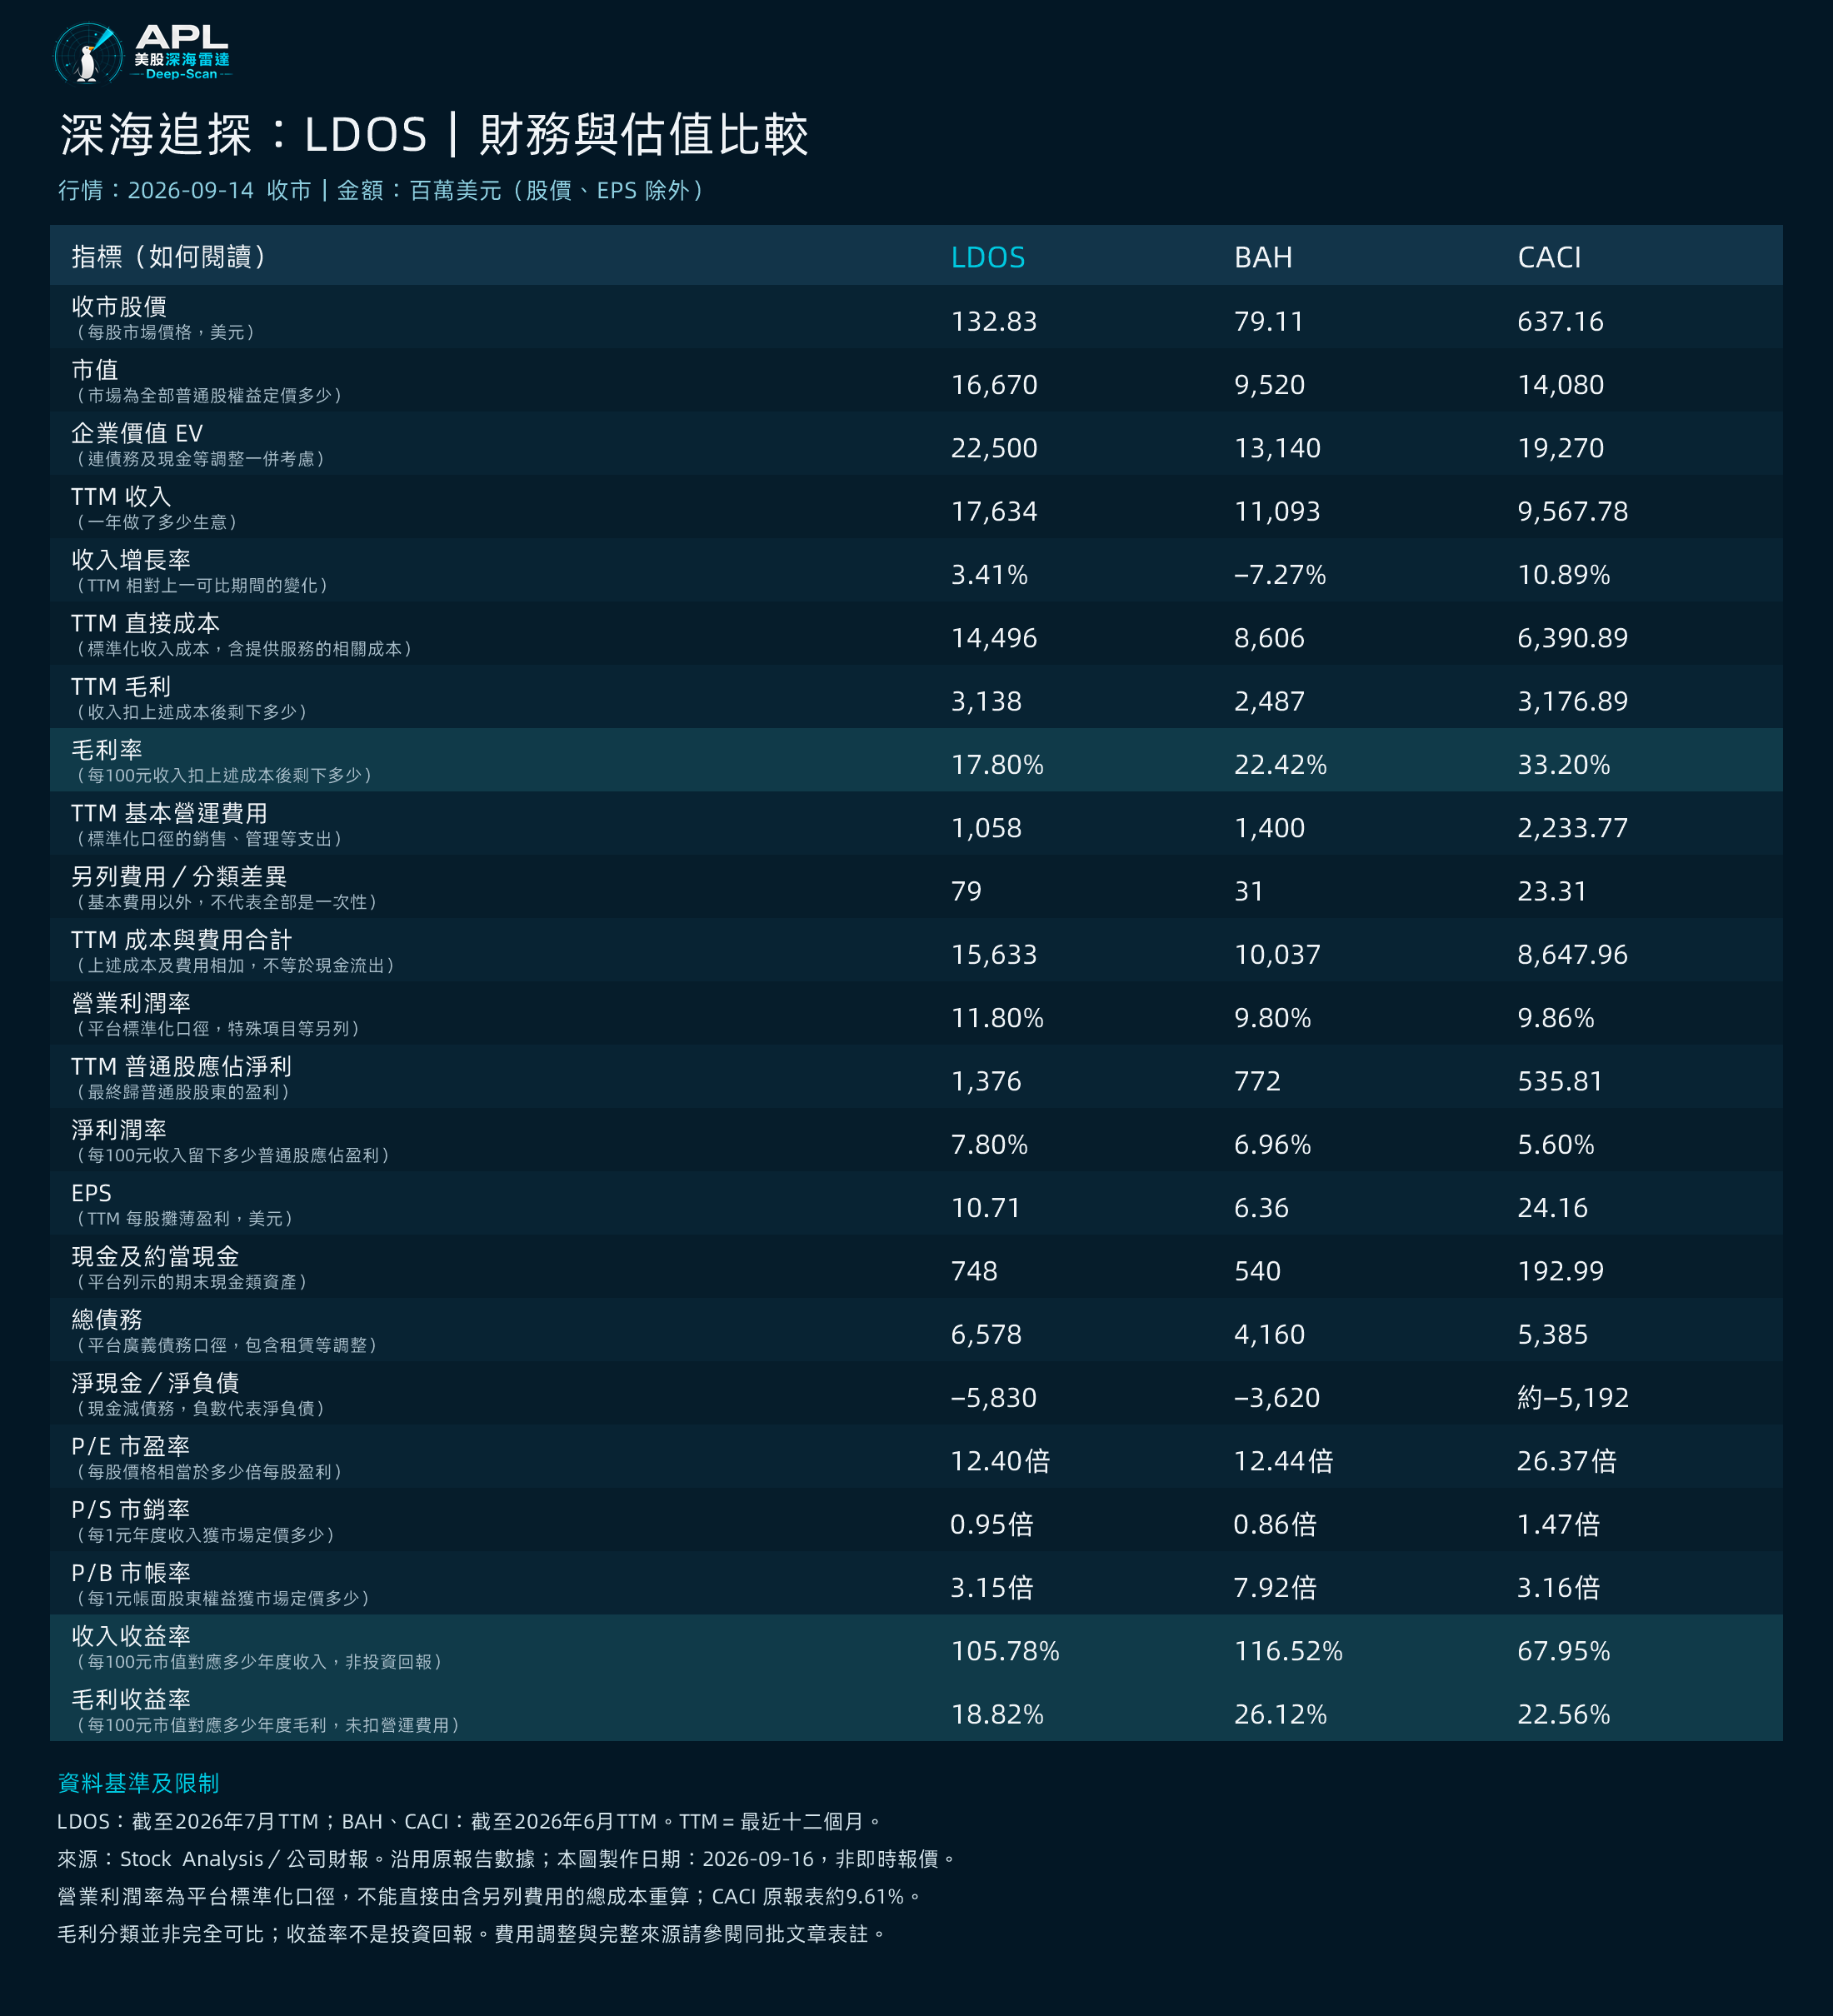
財務及增長來源:LDOS、BAH、CACI。市場及每股倍數:LDOS、BAH、CACI。
表註:收入收益率=收入÷市值;毛利率=毛利÷收入;毛利收益率=毛利÷市值,均乘100%。P/E、P/B 採平台每股口徑;P/S 及收益率按表內總額計算。股數與資料四捨五入會令總額倍數和每股倍數略有差異。
LDOS 的79包括平台另列的74收購/重組費用及5資產減值;BAH 的31為另列收購/重組費用。CACI 的23.31是標準化營運利益與原報表營運利益之差,這裡只用作調回原報表總成本,不判定全屬一次性費用。CACI 原報表營運利益為919.82、營業利潤率約9.61%。因此,上列標準化營業利潤率不能直接以收入減「成本與費用合計」重算;其他營運收益與重分類亦會影響銜接。LDOS 詳表、BAH 詳表、CACI 原報表
這裡最值得注意的,不是毛利率最高者必然最好。CACI 把不少間接成本及銷售費用列在直接成本之外,其毛利率與另外兩家公司不能視為完全同口徑的產品定價能力。毛利收益率亦有相同限制。
就價格而言,LDOS 的 P/E 較 CACI 低約 53%,P/S 低約 36%;但與 BAH 比較,P/E 幾乎相同,P/S 反而高約 10%。因此,較準確的結論是:相對 CACI,LDOS 的盈利定價較低;相對 BAH,沒有明顯的市盈率折讓,不能說它是三者全面最便宜。
差價並非沒有背景。CACI 最近年度收入自然增長7.2%,總增長10.9%;BAH 最新季度收入下降4.2%,公司指出採購放緩削弱收入。市場對三家公司增長的定價不同,有其營運背景,不能直接把 CACI 的高倍數套在 LDOS 身上。CACI 年度業績、BAH 業績說明
值得追蹤的不是下一個大數字,而是大數字留下多少
這個行業的機會,在於資訊系統、安全更新及數據流通不能停下來;但技術需求不會自動變成已獲撥款的採購。政府預算、重新競標、具資格技術人員的工資,以及固定價格工作的超支,都是會影響回報的實際風險。Leidos 風險披露
下一步要追蹤的,是續約年度的實際收入、工作量與費用,而不是再次把合約總額當成增量;是相關數碼業務的盈利改善,而不是用集團平均毛利率推算海軍合約的毛利;也是醫療等其他業務會否抵銷網絡服務的表現。
若未來證據顯示,公司在維持服務質素的同時改善成本、持續取得已獲撥款的工作,這份續約才可能由「守住收入」走向「提高盈利」。若只是工作延續、費用同步上升,它的意義就主要是穩定,而非爆發。
LDOS 今次讓人看到的,不是一件更昂貴的武器,而是一門軍方每天都要使用的服務。它值得研究的地方,是穩定需求能否轉化成更好的每股盈利,而不是8.75億美元這個數字本身。
本文為公開資料研究,不是個人化投資建議。首個選擇權年度同口徑金額、今次合約利潤率及增量收入未能確認;不提供據此推算的目標價。圖片為概念插畫,並非真實軍方設施或系統畫面。