美股深海雷達|深海追探:CXAI 辦公室的 AI 生意,能否走向盈利?
Sep 16, 2026
一名投資公司的員工下星期要到另一個城市工作。他需要知道哪一層有座位、同事在哪裏、會議室是否可用,以及當地辦公室有哪些通知。對他而言,這只是手機上的幾個操作;對管理數十個據點的企業而言,背後卻牽涉不同的預約系統、員工權限和空間資料。
這個解說情境,是理解 CXApp(NASDAQ:CXAI)的入口。它不是出租辦公室,也不是向每一位員工出售聊天機械人,而是希望讓企業用同一個數碼入口管理辦公服務。員工少花時間找座位,行政團隊少處理重複查詢,管理層則有機會看清楚:租下來的空間,到底有沒有被好好使用。
但好用的產品,與一隻值得付錢買的股票,中間還隔着成本、競爭和股東攤薄。 CXAI 的新合約值得追蹤,收購後的生意卻已經與原本的純辦公軟件想像不同。
付款的不是員工,而是管理員工與辦公室的企業
9 月 14 日,公司公布一份超過 140 萬美元的三年合約,客戶是一家未具名的全球投資管理機構。授權範圍包括逾一萬名員工、約四十個地點,採分階段部署。產品涵蓋員工服務入口、企業通訊及辦公空間分析。這提供了一個具體答案:買家是企業,員工是使用者,管理人員則利用後台資料安排資源。公司新合約公告
CXAI Vu 是當中的分析工具。它不是醫療研究所說的「空間分析」,而是分析辦公場所的使用情況,例如哪些區域常被預約、哪些時段擠迫。管理人員也可用自然語言查詢資料。分析能否改善決策,仍取決於資料是否完整、預約與實際使用是否一致,以及企業是否願意依據結果調整空間。
公司介紹的 CXAI 2.0 是整個平台的發展方向:Flow 對應工作場所,Beat 對應個人及團隊的工作執行,EngineRoom 對應取得客戶與營銷成效。所謂「代理式 AI」,意思是軟件不只回答問題,還嘗試在授權範圍內協助執行工作;不能理解成所有宣傳中的功能已全面落地,或每一項功能都有獨立付費收入。平台介紹 第二季業務更新
企業採購後,通常仍要完成系統整合、權限設定及上線。CXAI 提供軟件與相關服務,客戶的資訊科技及行政團隊負責日常管理。需求要變成收入,必須變成付費合約、完成部署及持續服務,而不是員工多登入一次,就必然多收一次錢。
一份三年訂單,可以證明甚麼?
上述合約加上八月公布的另一份逾 250 萬美元多年合約,合計超過 390 萬美元合約價值。這不是同一天收到的現金,也不是新增加的年度收入。公司披露新客戶經過競爭評估與安全審查後選用產品,具有商業驗證意義;但客戶身份未公開,不能自行補上銀行或資產管理公司的名字。新合約與部署範圍
若只把 140 萬美元除以三年,算術上約為每年 46.7 萬美元,約相當於目前 TTM 收入的 9.8%。這只是量級參照:實際確認時間、服務組合及收款安排未完整披露,不能用這個平均值作下一年收入預測。
對 CXAI 而言,最有價值的路徑是先取得一個付費部署,再爭取更多地點、額外功能與續約。相反,如果新增使用已包含在原有授權範圍,工作量增加可能先帶來支援及雲端成本,而不是加價。
本次沒有取得內部上榜紀錄,也沒有建立新聞發布前後的完整成交時間序列,因此不把這份合約當成股價上漲的已證實原因,更不以「已持續爆升」作為研究前提。
收購把生意做大,也把收入的性質改變了
六月收購的 EngineRoom,做的是數碼營銷與增長服務:例如協助一家企業管理網上廣告,追蹤哪些查詢最後變成客戶,再改善投放及網站。付款者是想取得客戶的企業;操作涉及營銷服務團隊及軟件;它解決的是廣告效率與獲客問題,而不是替員工找會議室。
收購公告提出逾 1,200 萬美元年化收入規模的預期,並提及 EngineRoom 的逾五十個客戶關係。年化規模是把某一段營運速度延伸至一年,不等於集團已經錄得同額年度收入;收購得到的客戶也不代表已全部購買 CXAI 的新 AI 產品。EngineRoom 收購公告
這裏還有一個重要會計差別:部分廣告服務按總額列收入,收入包含第三方廣告投入;持續營銷服務也可能被公司歸入「經常性收入」。因此,經常性收入不等於純軟件訂閱,更多收入不必然帶來相同比例毛利。第二季收入確認政策
公司公布 ARR 約 1,150 萬美元,指依公司定義計算的年度經常性收入指標;NRR 為 99.3%,指既有客戶收入在擴充、縮減及流失後的保留程度,不是「99.3% 客戶續約」。這些數字可追蹤,但不能代替會計收入與利潤,也不能把收購後 ARR 跳升全部稱為自然增長。公司營運指標
它不是沒有競爭,而是選了一個巨頭也在做的入口
辦公室預約、員工服務及數據整合,不是一個只有 CXAI 的市場。Eptura Engage 提供座位與會議室管理、員工應用程式及空間使用分析,是產品層面的直接參照。它沒有可直接套用於本表的獨立上市股價,因此不捏造其市值與估值。Eptura 產品介紹
在上市公司中,ServiceNow(NOW)是較廣泛企業工作流程平台的大型代表。其 Workplace Service Delivery 把預約、設施服務、維修與管理流程連起來,也提供 AI 功能。它的優勢不只是單一預約介面,而是企業可以把更多工作放在既有平台內;但本次沒有獨立細分市佔數據,不能稱它必然是辦公管理市場第一。ServiceNow 產品
Zoom(ZM)則從通訊與會議場景延伸至辦公場所。 Workspace Reservation 讓員工預約座位或房間,與其會議及辦公產品形成相鄰服務。對已使用 Zoom 的企業而言,在既有工具內增加功能是一項替代選擇。Zoom 預約功能
CXAI 的切入點,是把跨地點的員工體驗與企業整合需求做得足夠合用。新合約是支持證據,但尚不足以證明它有競爭者無法複製的技術。如果客戶現有的平台已能處理八成需要,CXAI 必須解釋剩下的價值,為何值得另外採購。
以下財務比較是「有產品交集的上市平台參照」,不是三家純辦公管理軟件公司的等距比較。NOW 與 ZM 的集團盈利,不能當作其辦公管理產品線的盈利。
毛利率很高,為何仍然虧損?
第二季原始報表收入為 169.4 萬美元,直接成本 62.3 萬,剩下毛利 107.1 萬;再扣營運費用 519 萬,營運虧損為 411.9 萬。費用包括研發 168.8 萬、銷售 48.6 萬、管理 229.1 萬及無形資產攤銷 72.5 萬美元。
其後另有淨利息費用 16.8 萬、衍生負債與認股權證公允價值損失 500.5 萬,其他收益 2.1 萬及稅務利益 65.1 萬,最終淨虧損 862 萬美元。公允價值損失是估值變動,不應全部當作當季付現;但即使不計這一項,營運本身仍然虧損。第二季損益表
收入按原報表由 122.3 萬增至 169.4 萬,增幅約 38.5%;新聞稿寫約 42%,兩者有差異,本文採原報表計算。同期毛利只由 105.2 萬增至 107.1 萬,約增 1.8%,毛利率降至約 63.2%。這正說明收入增長不能代替毛利增長。原報表 新聞稿口徑
拉長至十二個月,標準化毛利約 374 萬美元,營運費用卻達 1,956 萬,是毛利約 5.2 倍。其中銷售及管理約 1,063 萬、研發 616 萬、攤銷 277 萬。問題不是產品每賣一元都沒有毛利,而是生意規模仍不足以承擔整個公司的費用。年度費用分類
低倍數買到的是折讓,還是尚未解決的問題?
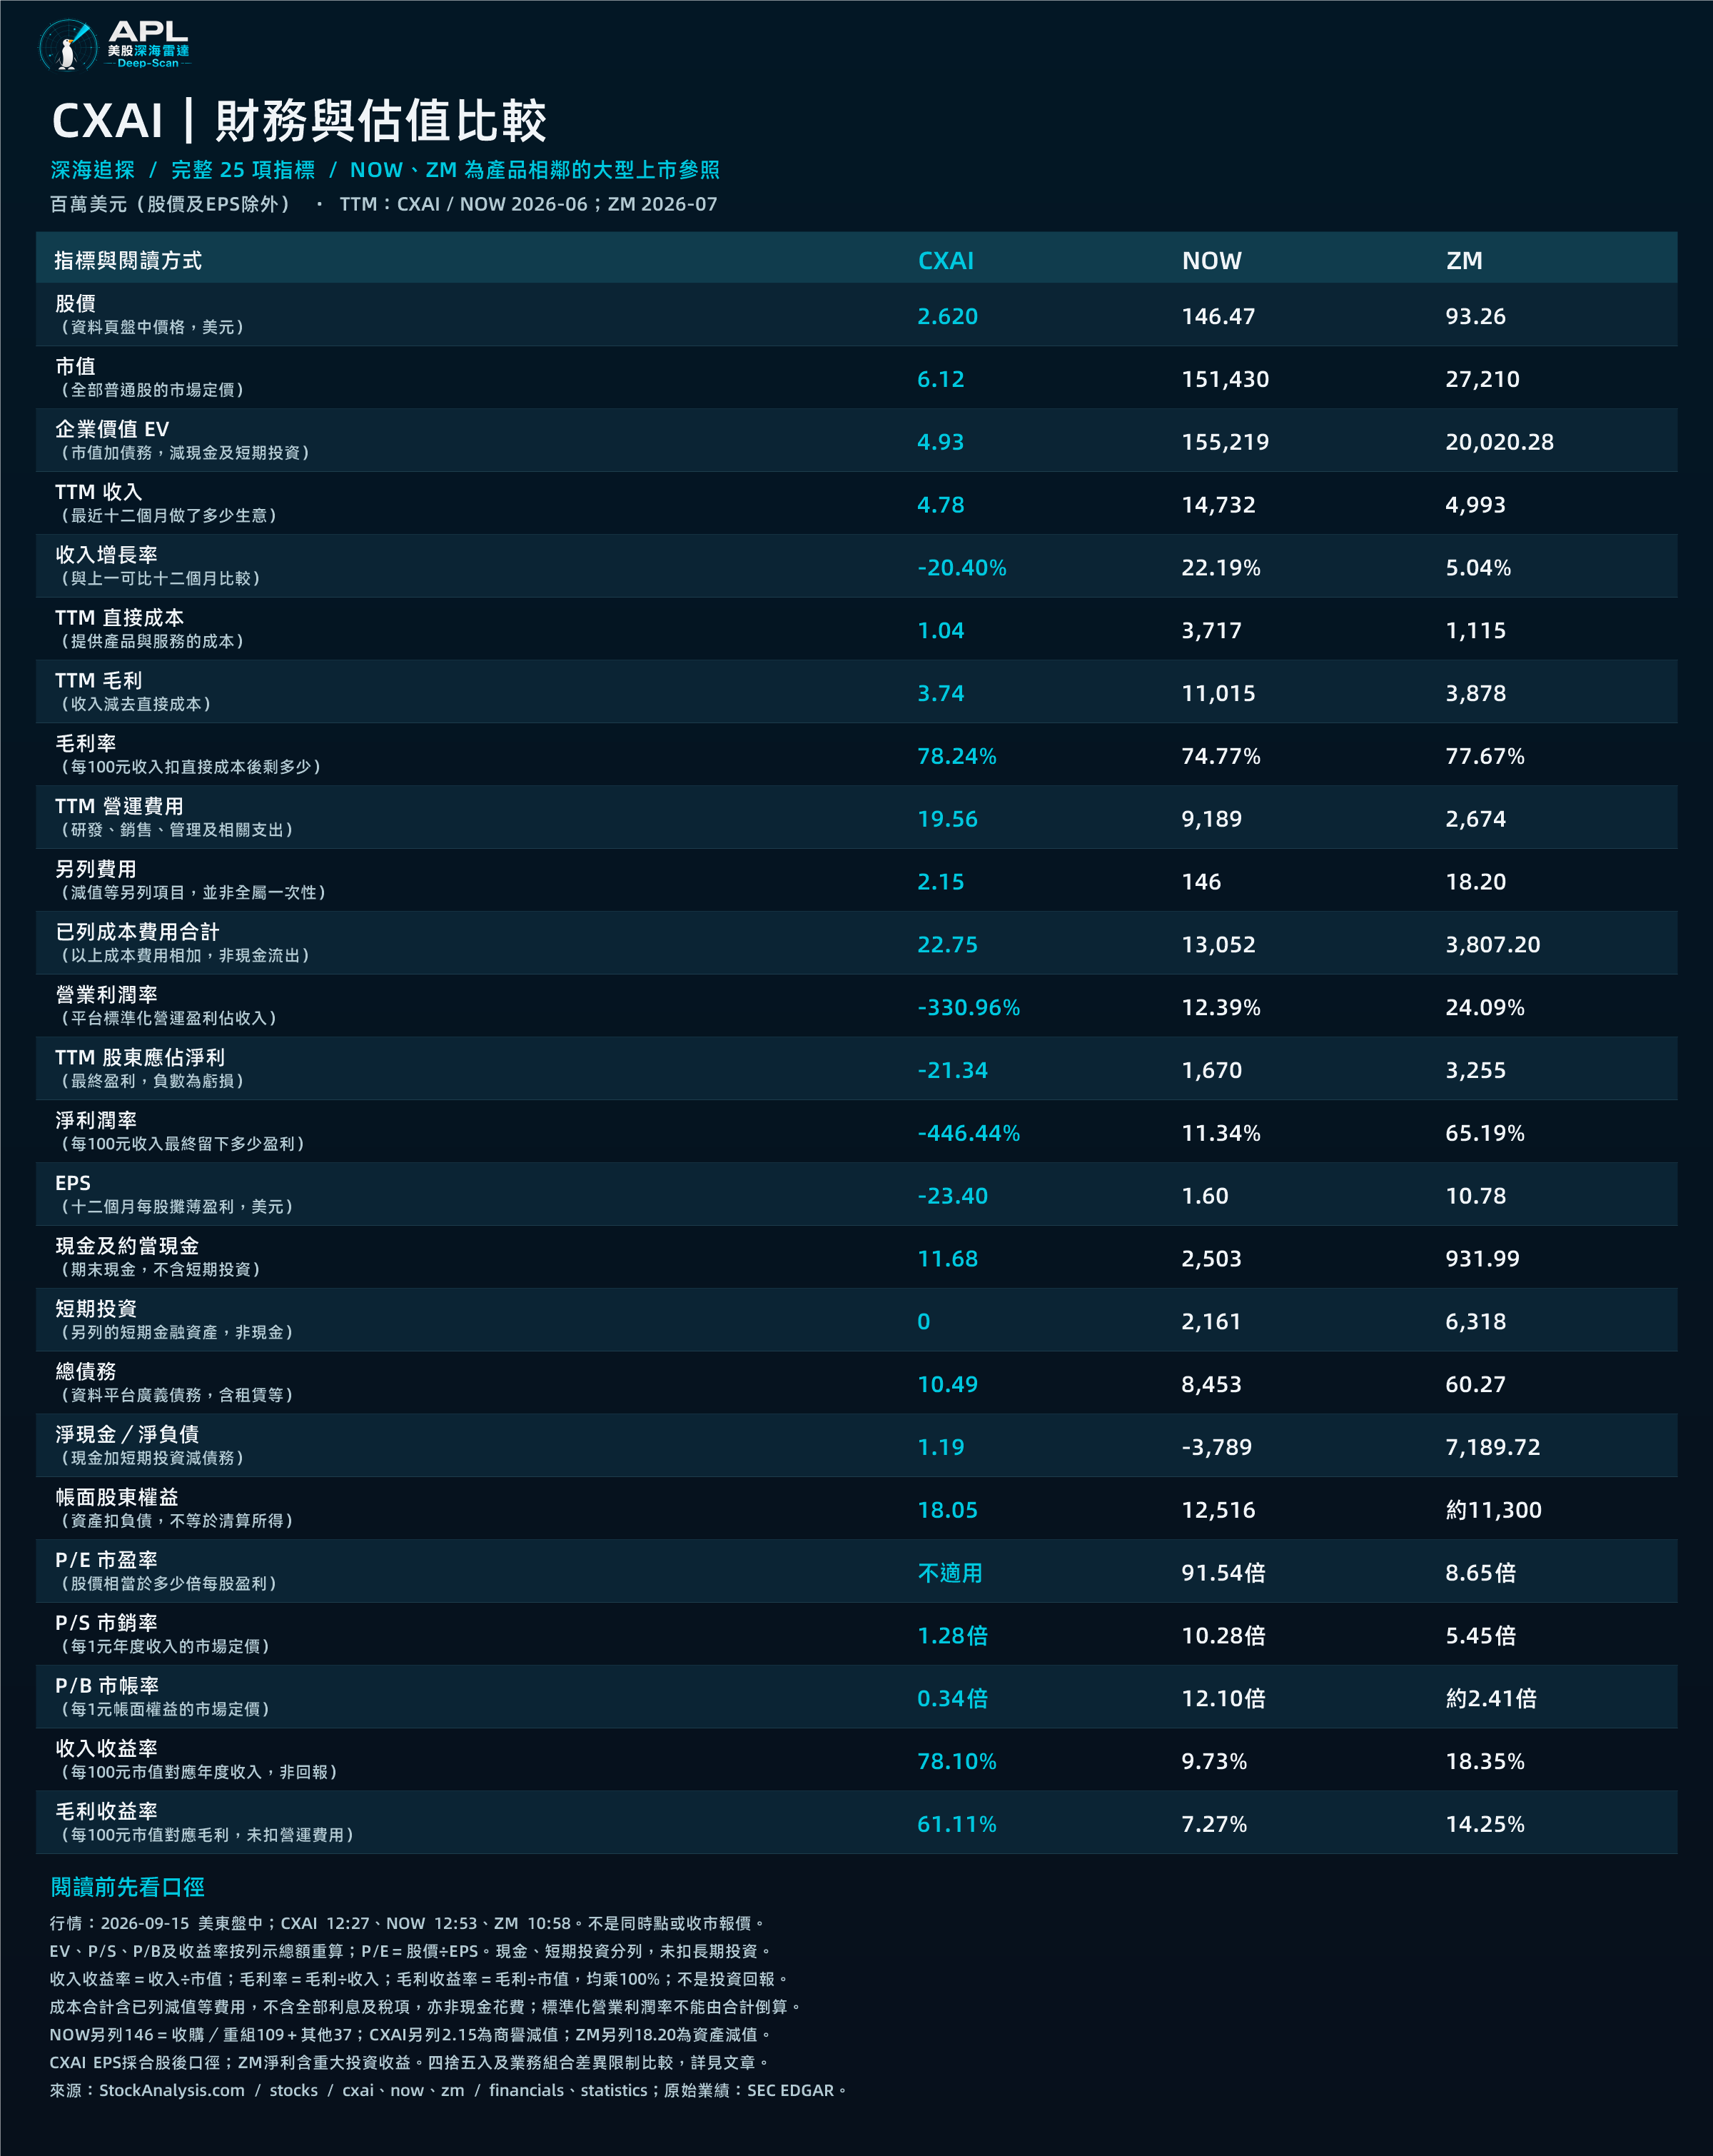
下表金額為 百萬美元,股價與 EPS 除外。TTM 即最近十二個月;CXAI 與 NOW 截至 2026 年六月,ZM 截至七月。行情採資料頁可取得的 9 月 15 日盤中快照:CXAI 12:27、NOW 12:53、ZM 10:58 美東時間,並非同一分鐘,不是九月十六日即時價格。
為避免平台不同欄位更新不同步,P/S、P/B、收益率與 EV 按表內總額重算;P/E 按表內股價除以 EPS。比率只作本快照比較,發布前應更新行情。
資料來源:CXAI 損益、NOW 損益、ZM 損益;CXAI 行情與資產、NOW 行情、ZM 行情;NOW 資產負債表、ZM 資產負債表。
表註:收入收益率=收入÷市值×100%;毛利率=毛利÷收入×100%;毛利收益率=毛利÷市值×100%。收入收益率是 P/S 的倒數,不是第二份獨立利好。淨現金與 EV 統一只扣表內現金及短期投資,不沿用含其他調整的供應商 EV;未扣長期投資,也未把潛在可轉換證券全部按普通股計入。
成本採平台分類。另列項目為 CXAI 商譽減值 2.15、NOW 收購/重組 109 及其他特殊費用 37、ZM 資產減值 18.20;這不是「全部一次性費用」。合計只加已列直接成本、營運費用及上述項目,不含全部利息、稅項與其他損益,更不等於全年現金花費。標準化營業利潤率未扣全部另列項目,不能用這個合計倒算。原數據四捨五入亦令 ZM 毛利減費用與營運盈利有約 1 百萬差額。
EPS 採每股資料頁口徑;CXAI 使用合股調整後 -23.40 美元,不混用另一頁未同步的 -0.47。股東權益及金額經四捨五入,所有計算均為近似值。
以收入定價,CXAI 約 1.28 倍 P/S,較 NOW 低約 87.5%、較 ZM 低約 76.5%;毛利收益率亦較高。這可稱為對大型上市參照公司的「歷史收入與毛利定價折讓」,但不是已證實被低估。
原因很直接:NOW 和 ZM 已有正營運利潤,CXAI 則要先填補巨大的費用缺口;CXAI 的收入組合又正變動,較低毛利的服務收入不能機械套用成熟軟件公司的倍數。買得便宜與買到便宜的風險,是兩件事。
另外,ZM 的低 P/E 也不是純粹來自辦公產品很好賺。其最新季度錄得約 16.14 億美元戰略投資收益,明顯影響淨利。比較經常性賺錢能力時,不能把這種投資收益視為每年都會重現。Zoom 原始業績
CXAI 的 P/B 約 0.34 倍同樣需要小心:帳面包含商譽及無形資產,並不等於可以分給股東的現金。資產負債表列示商譽約 768 萬、其他無形資產約 1,480 萬;若商業預期改變,帳面價值亦可能改變。CXAI 資產結構
接下來,要看公司少虧多少,而不只是多簽多少
最先要看的,是新金融客戶實際上線、收入開始確認,以及部署後有沒有付費擴充。其次是收購後完整季度的毛利,而不是只比較收入。公司必須證明新增毛利足以覆蓋新增人手、開發與交付成本,才算真正改善營運效率。
股東還要看融資與股份數目。公司八月進行 五十合一,九月公布恢復 Nasdaq 最低股價要求的合規狀態。合股只是把股份數目與每股價格按比例調整,本身不創造企業價值,恢復合規也不等於盈利風險消失。合股公告 合規公告
按本次資料快照,股份數目按年增加約 148%。若公司增長需要持續發股,企業收入增加未必能轉化成每股價值增加。期末淨現金也只是某一時點的存量,不能拿來除以會計費用,推算公司「還能活多久」。股份資料
最後的研究判斷是:CXAI 已出現值得追蹤的企業採購證據,但尚未證明收購與 AI 平台可以把收入增長轉化成持續盈利。 相對大型平台,它的歷史倍數偏低;考慮虧損、業務組合與攤薄,證據仍不足以判定絕對便宜。真正的轉折,應是付費部署增加、毛利改善、費用受控,而且股東不必不斷用新增股份為下一段增長付款。
本文為公開資料研究,不是個人化投資建議,不提供目標價。公司營運指標與新聞稿均須連同原始報表閱讀;部分費用採供應商標準化分類,未完成所有原報表逐項重分類。圖片為概念插畫,不是真實客戶、產品截圖或已公布部署現場。未取得內部上榜資料及完整新聞行情時間序列。