美股深海追探:CGNT|舊客戶願意加錢,盈利為何仍薄?
Sep 26, 2026
一名調查員正在整理同一宗案件的文件、通訊紀錄與不同系統匯出的資料。同一個人可能使用不同拼法,同一個地址可能散落在多份紀錄。問題不一定是資料不足,而是沒有人有足夠時間,把它們接起來。
這是理解 Cognyte(NASDAQ:CGNT)的解說情境,並非本次客戶的真實案件。它出售的不是聊天機械人,而是讓調查團隊整理多種資料、辨認關聯並管理分析流程的軟件能力。付款的是採購系統的機構;坐在螢幕前使用它的,則是調查員、情報分析員與系統管理人員。[2]
一個用過系統的客戶,願意再簽約擴大使用,比一句「我們也有 AI」更值得追問。但追加合約是否足以改變股東回報,還要看交付時間、服務成本,以及最後有多少盈利真正留給 Cognyte 的股東。
客戶買的,是把分散資料變成可以跟進的線索
Cognyte 所處的領域,可稱為「調查分析與決策情報軟件」。資料融合,就是把不同來源及格式的資料放進可共同分析的環境;身分辨識,是判斷不同紀錄是否可能指向同一個人或組織;關聯分析,則把人物、地點、事件之間的連結呈現出來。這些結果是調查線索,不能直接當作已證實的犯罪事實。[2]
公司旗下的 NEXYTE 是決策情報平台的產品名稱。它把跨來源分析、自然語言搜尋及調查工作流程放在一起。「代理式 AI 工作流程」並非讓 AI 取代調查員作最終判斷,而是用預設的工作步驟,自動處理部分重複分析,再交由使用者檢視。產品介紹有助理解公司的技術方向;本次公告沒有列明完整產品清單,不能自行斷言 2,000 萬美元全數買了 NEXYTE。[3]
公司的收入不只有一種。最新報表分為軟件、軟件服務,以及專業服務及其他;持續性收入主要包括支援合約與訂閱。於是,更多需求要先變成新增授權、容量、功能或服務採購,履行相應條件後才形成收入。資料增加,不代表系統每多處理一筆資料,公司就一定多收一次錢。本次合約的實際收費單位尚未公開。[5]
2,000 萬美元的意義,在於客戶擴大使用,而不是立即入帳
2026 年 9 月 22 日,Cognyte 公布與歐洲、中東及非洲地區的一個長期國家安全客戶簽訂約 2,000 萬美元擴充協議,內容包括新增自動化分析流程及基礎設施容量。這是公司宣布已簽訂的擴充協議,不是單純合作意向;但客戶名稱、完整合約及收款安排並未公開。[1]
以最近十二個月約 4.22 億美元收入作尺度,2,000 萬美元約相當於 4.74%。這只能說明合約的相對規模,不能寫成今年收入必然增加 4.74%。交付年期、軟硬件與服務比例、驗收條件及合約毛利均未披露,也未確認是否已包含在管理層原有預測內。[1][10]
本次較有價值的研究推論是:既有客戶可能認為,擴大原有系統比重新建立另一套流程更合適。累積的資料連接、使用者訓練及工作習慣,可能增加替換成本。不過,一個客戶的擴充仍不能證明全體客戶的續約率、加價能力或市場佔有率。
這個市場不是只有 Cognyte,也沒有一個名字能包辦所有環節
Cellebrite(CLBT)是較接近的上市比較對象。其 Inseyets 是數碼鑑證軟件套件,重點包括從設備取得資料、解碼及分析證據。簡單區分,Cellebrite 的一個重要切入點是「取得並分析設備中的證據」,Cognyte 本文關注的能力則是「把不同來源的資料整合成調查線索」。兩者有重疊,但不是完全相同的產品。[6]
Palantir(PLTR)則是較大型的平台參照。其 Gotham 把資料及情報工作連接到分析與行動環境;然而,Palantir 集團也服務廣泛的商業客戶,不能把它的全部收入或市場估值當作國家安全調查軟件的市佔。[7][9]
若按本次三家公司的集團收入規模看,Palantir 是大型龍頭參照,Cellebrite 的規模也略高於 Cognyte;但本次沒有取得同一細分市場的獨立市佔統計,因此不把任何一家宣稱為這個細分市場的市佔第一。Cognyte 的競爭力要從跨來源整合、調查流程、部署與長期客戶關係驗證,而不是只依賴公司自稱「全球領先」。
需求有機會加速,是因為資料量與格式增加,人工處理能力卻不會等比例增加;自動化若能降低每宗調查的時間與成本,採購理由便更具體。但政府預算、採購週期和交付要求仍會限制需求轉成訂單的速度。Cellebrite 在最新季度便指出銷售週期延長、客戶擴充低於預期,並下調全年收入展望:同一行業的需求敘事,不代表每家公司都能順利收錢。[2][8]
毛利率接近 73%,為甚麼股東盈利仍接近零?
Cognyte 最近十二個月收入約 4.217 億美元,扣除約 1.140 億美元直接成本,留下約 3.077 億美元毛利。然而,銷售及管理費用約 1.620 億美元、研發約 1.276 億美元,再加另列攤銷,營運費用合共約 2.903 億美元,消耗了約 94.3% 的毛利。因此,營業利潤只剩約 1,743 萬美元,營業利潤率約 4.13%。[10]
這些費用不是一個抽象的虧損數字:研發用於維持及開發軟件能力,銷售與管理則是接觸客戶、經營組織及管理業務的成本。按表列分類,兩者分別約佔收入 30.3% 及 38.4%。若收入增長仍需要同幅增加這些支出,高毛利便不會自動轉成高淨利。這是成本結構的判讀,不代表公司已披露每個項目的具體人員開支。
再往下看:營業利潤約 1,743 萬美元,經利息、匯兌及其他損益後,稅前盈利約 1,288 萬美元;扣約 803 萬美元所得稅,集團淨利約 485 萬美元。但其中約 491 萬美元屬於非控股股東,普通股股東應佔結果便變成約 6 萬美元虧損。非控股股東,是集團並未全資擁有的子公司中,其他持有人的份額;它不是另一筆研發成本。[10]
改善也確實存在。最新第二季收入約 1.092 億美元,按年增長 12%;軟件與軟件服務合計增長約 21%,持續性收入增長約 18%,佔季度收入約 51%。這比單一訂單更接近收入結構的改善,但持續性收入仍包括支援服務,不等於全數是高增長雲端訂閱。[4]
原始季度報表還顯示:季度毛利 7,963.5 萬美元,扣營運費用 7,497.6 萬美元,營業利潤為 465.9 萬美元;季度普通股應佔淨利為 410.6 萬美元,其中亦受到 48.8 萬美元稅項利益幫助。單季已盈利,與 TTM 股東結果仍微虧可以同時成立,不能用最好的一季直接代表全年。[5]
收入定價確實較低,但市場沒有白送一間 Palantir
以下同表比較 27 項指標。金額為百萬美元,每股數字除外。行情統一為 2026 年 9 月 24 日美東收市;CGNT 財務為截至 7 月的 TTM,CLBT 及 PLTR 為截至 6 月的 TTM。市值用收市股價乘最近披露股數估算,不冒充當日精確即時股數。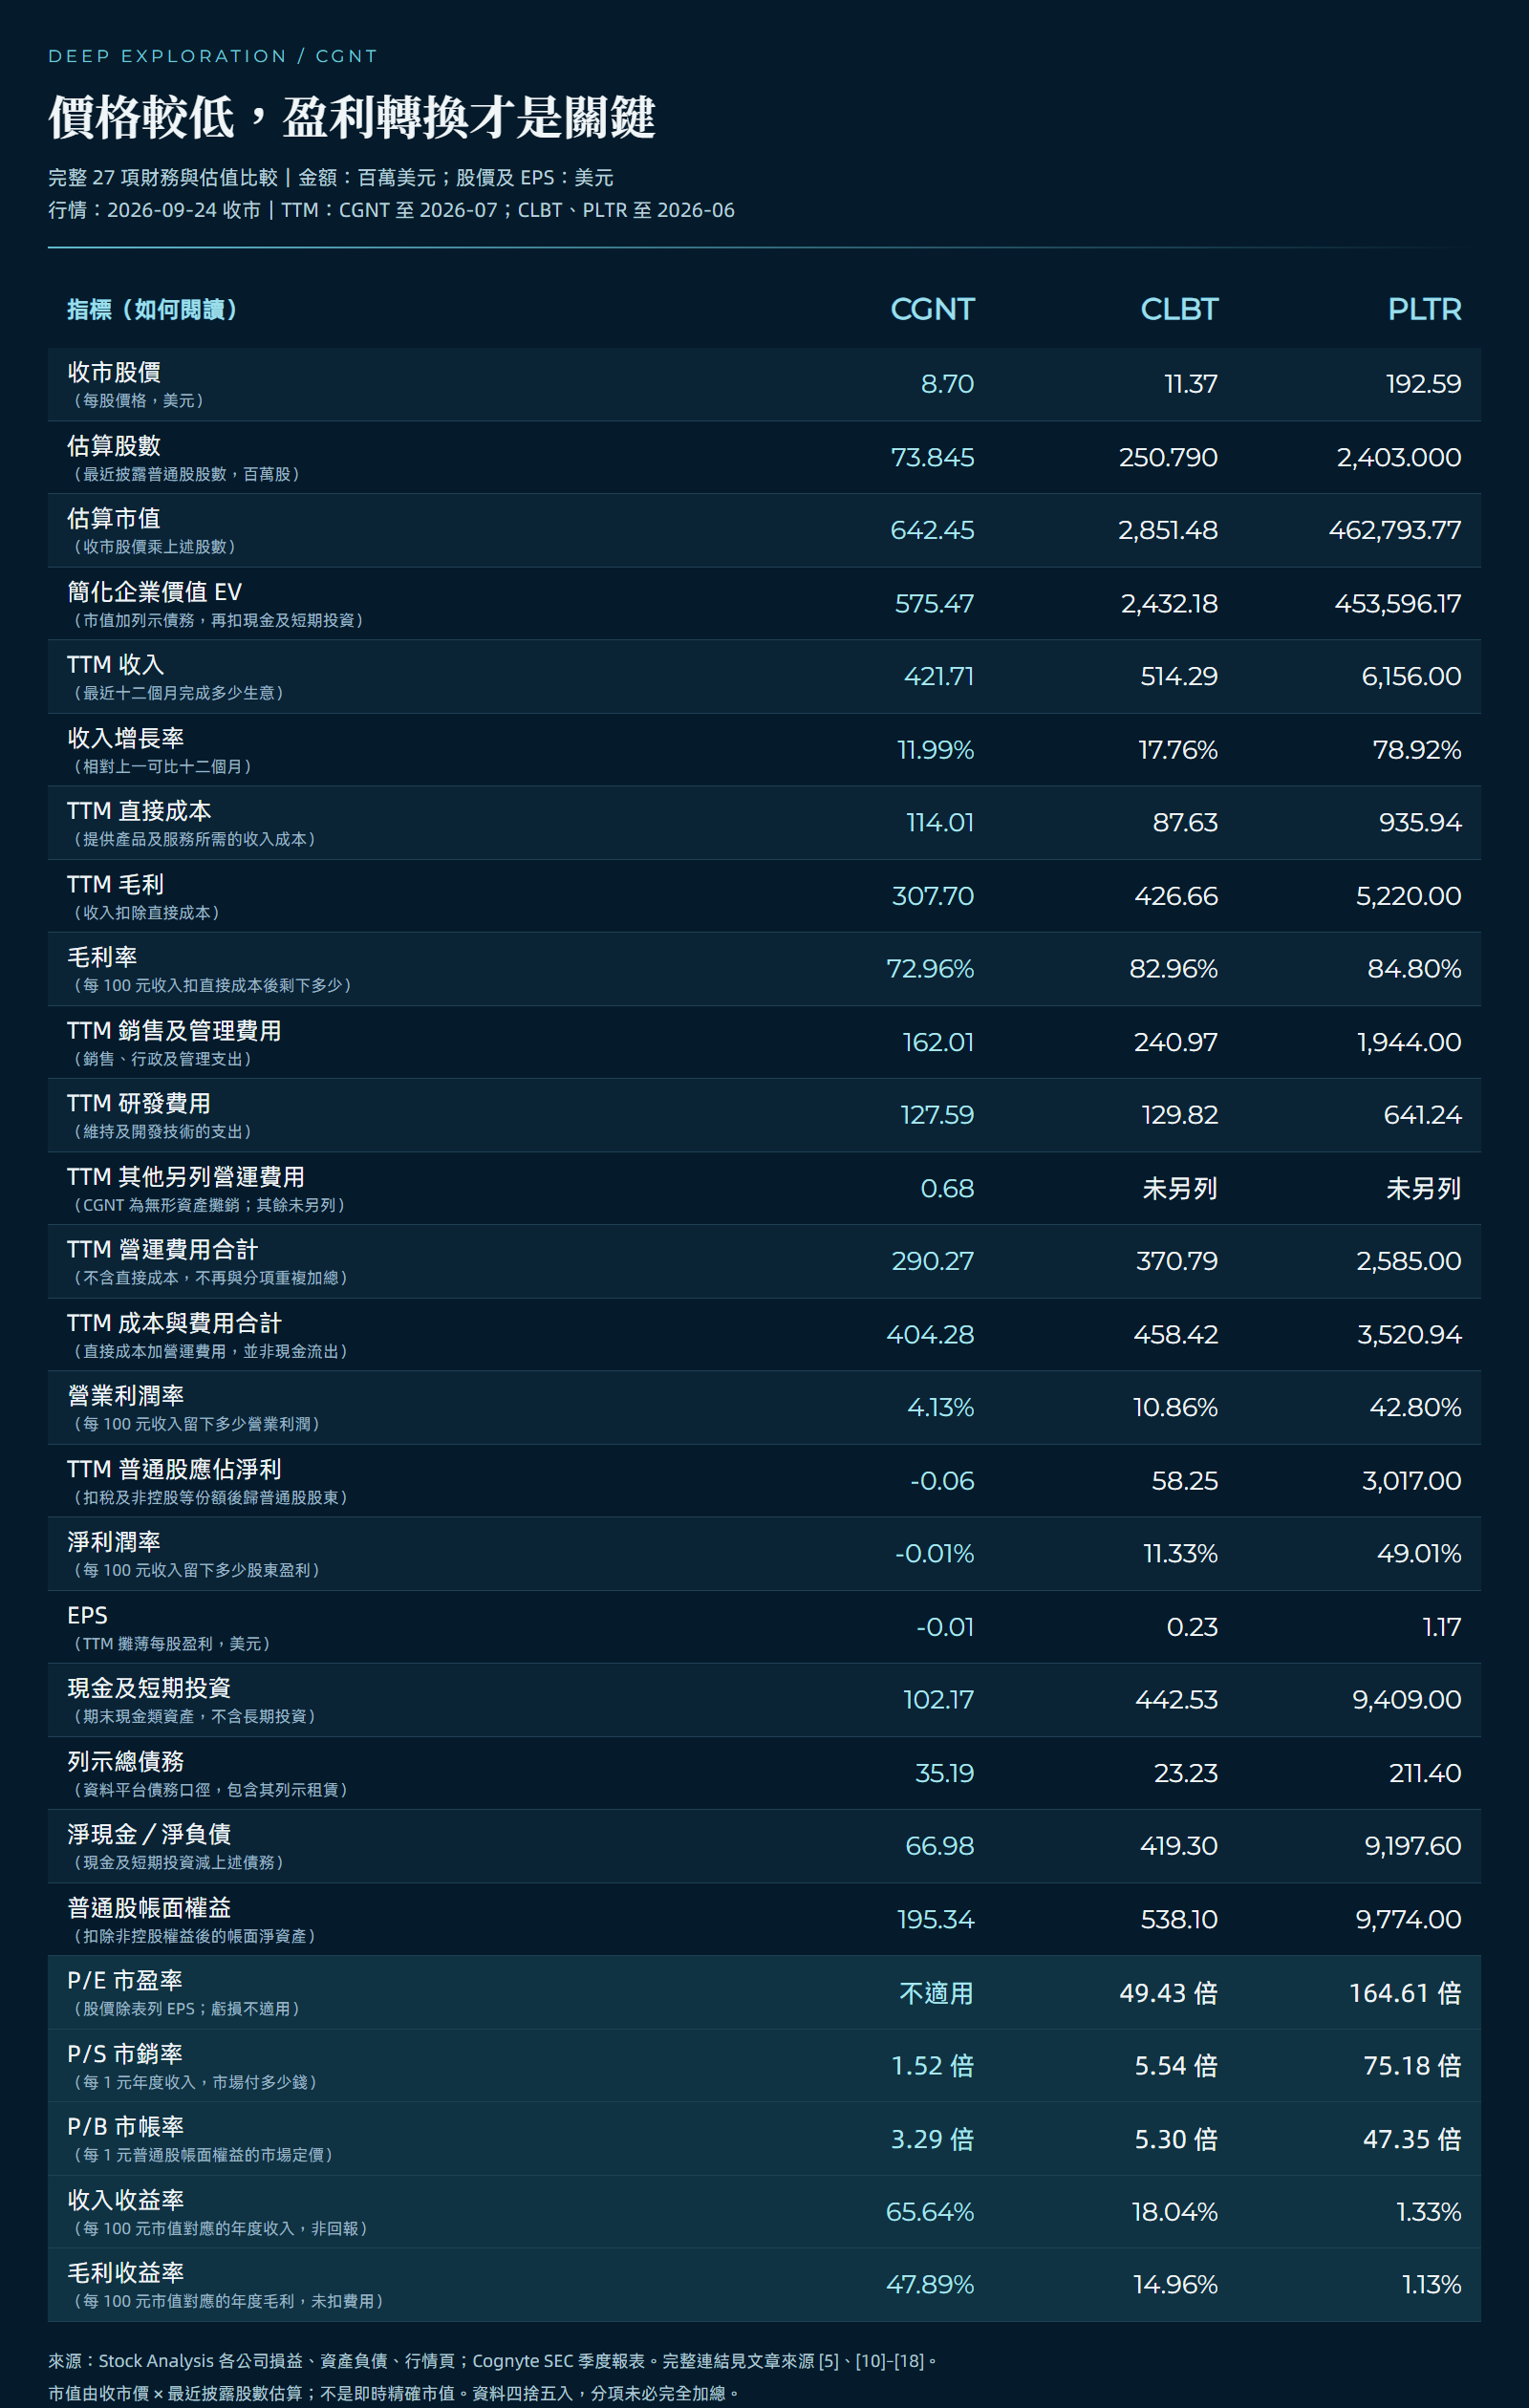
資料來源:三家公司損益、資產負債與行情頁。[10][11][12][13][14][15][16][17][18]
表註:收入收益率=收入÷估算市值×100%;毛利率=毛利÷收入×100%;毛利收益率=毛利÷估算市值×100%。收入收益率只是 P/S 的倒數,不是另一份獨立利好;毛利收益率不是股東回報。P/E 由股價除表列已四捨五入 EPS,P/B 由市值除普通股權益;因此可能與平台按更精細每股資料計算的倍數略有不同。
成本與費用採平台標準化分類,分項因四捨五入未必完全加總;年度成本不是全年現金支出。簡化 EV 只加表列債務、扣現金及短期投資,沒有加入非控股權益,也沒有扣長期投資,並非完整收購成本。CLBT 的長期投資不列入本表淨現金;這是它與平台原有淨現金數字不同的原因。
Cognyte 公司所說的「沒有債務」,不能與本表列示的約 3,519 萬美元債務直接視為矛盾:平台此處納入其列示的租賃負債。本表沿用平台分類,而不是把租賃當作銀行借款,也沒有把所有應付款當債務。[5][13][14]
以相同算法,CGNT 的 P/S 約 1.52 倍,CLBT 約 5.54 倍,PLTR 約 75.18 倍。CGNT 相對 CLBT 的收入倍數低約 72.5%,相對 PLTR 低約 98.0%;P/B 約 3.29 倍,也低於兩者。就收入及帳面權益定價而言,CGNT 的確較便宜,而非只是股價面值較低。
但折讓有營運背景。CGNT、CLBT、PLTR 的 TTM 收入增長分別約 12.0%、17.8%、78.9%,營業利潤率約 4.1%、10.9%、42.8%。Palantir 的高倍數背後有更快增長與更強盈利作比較基礎;這並不證明其價格合理,更不代表可以直接把同一倍數套在 CGNT 身上。
CGNT 的毛利收益率約 47.89%,乍看遠高於 CLBT 的 14.96% 及 PLTR 的 1.13%。然而,前面已看到,Cognyte 絕大部分毛利被營運費用消耗,普通股應佔淨利仍略為負數。因此它的歷史 P/E 不適用,不能因毛利收益率高,就把它當成接近 48% 的投資收益。
較準確的估值結論是:CGNT 的收入與帳面權益定價較低,但是否真正被低估,取決於毛利能否持續轉成普通股股東盈利。若收入增加後仍被費用、稅項及其他股東份額抵銷,低倍數可能延續;若營運費用增長慢於軟件收入,估值折讓才有更具體的收窄理由。
下一份值得等的消息,不只是另一個合約金額
首先要等的是交付證據:這 2,000 萬美元何時轉成收入,軟件、服務及設備各佔多少,以及是否伴隨可續期的支援或訂閱。其次是成本證據:收入增長時,營運費用佔收入比例及營業利潤率有沒有改善。最後是歸屬證據:普通股應佔淨利是否連續改善,而不只看集團或調整後盈利。
國家安全業務另有不能忽略的代價。客戶保密使外部投資者難以核對訂單細節;政府預算、出口及監管限制、資料使用與私隱爭議、匯率及地緣政治,均可能影響交付和成本。AI 找出的關聯若缺乏可追溯依據,也可能削弱客戶信任。後者是產品治理風險的研究判斷,不是指稱本次客戶已發生事故。[5]
本次研究沒有讀取新的內部上榜快照,因此不宣稱 CGNT 同時命中股價路線。公告日期已確認,精確美東及香港發布時分未確認;亦不把同期股價變化判定為這份新聞稿單獨造成。
Cognyte 值得追探的地方,是客戶願意為更深的使用付費,而公司正嘗試把軟件收入留成更多盈利。2,000 萬美元是這條路上的證據,不是答案;答案仍要在後續交付、成本紀律及股東盈利中出現。
本文為公開資料研究,不是個人化投資建議。合約交付年期、收入分配及利潤率未披露,不据此推算目標價。配圖為概念插畫,並非真實客戶、設施或產品畫面。
資料來源
- Cognyte:2,000 萬美元擴充協議,2026-09-22
- Cognyte:調查分析平台
- Cognyte:NEXYTE 決策情報平台
- Cognyte:第二季業績公告,2026-09-09
- Cognyte:SEC 季度報表、收入分類與風險
- Cellebrite:Inseyets 產品說明
- Palantir:Gotham 平台技術白皮書
- Cellebrite:2026 第二季業績及展望調整
- Palantir:2026 第二季業績
- CGNT:TTM 損益
- CLBT:TTM 損益
- PLTR:TTM 損益
- CGNT:資產負債及期末股數
- CLBT:資產負債及期末股數
- PLTR:資產負債及期末股數
- CGNT:9 月 24 日歷史收市價
- CLBT:9 月 24 日行情快照
- PLTR:9 月 24 日行情快照