 Executive Summary|執行摘要
科技股推高市場,長債息高企則令選股更重視已呈現商業成果的應用公司。本期首選關注HNGE與ZETA:HNGE居動能領導首位,以數碼肌肉骨骼照護連接企業健康計劃;ZETA居第二,以AI營銷及客戶資料平台連接企業增長預算。兩家公司都有已公布的收入擴張,因而提供醫療服務與企業應用兩條清晰的研究方向。
HNGE第二季收入同比增長53%,自由現金流亦明顯增加,支持其服務規模與經濟效益的研究理由。ZETA同季收入增長44%,並錄得正數GAAP淨利潤,顯示企業應用需求已反映在財務表現。TWLO居第三,通訊用量與客戶互動構成應用鏈的延伸;RBRK的資料復原則補足企業部署的安全環節。
本期領導結構從運算交付擴展至數碼醫療、營銷與通訊,DELL及NSIT仍提供基建和部署比較,但主要關注次序由HNGE、ZETA帶領。紅海航線風險同時影響能源海運及燃料成本,因此INSW、FRO與煉油公司應按各自盈利機制理解。客戶可以沿應用需求選擇公司,並在末節集中掌握醫療支付、企業預算與地緣航運的具體風險。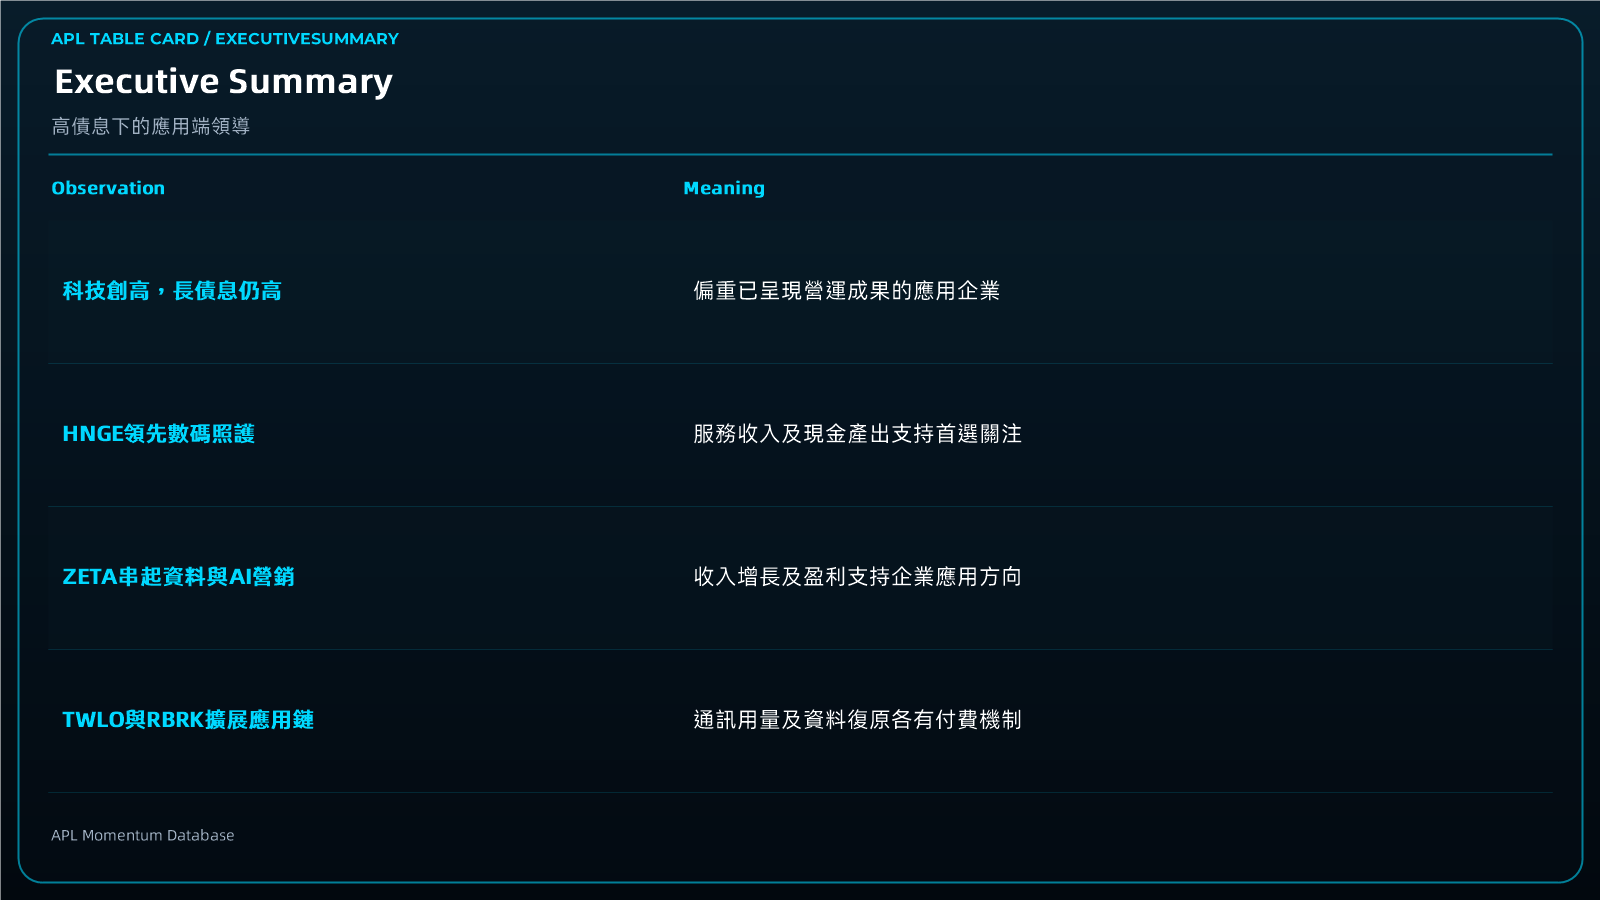
Market Context|市場背景
AI相關科技股帶動納斯達克指數創收市新高,Nvidia上升2.1%,市場對運算及技術投資的興趣延續。與此同時,美國長債孳息率仍高,說明股市的科技需求與債券市場的估值壓力正在並行。對企業而言,產品有用途和客戶願意付費,才是理解應用價值的核心,所以本期研究把焦點由設備層延伸至醫療服務、營銷和客戶互動。Reuters亞洲市場報道
美國10年期國債孳息率亞洲時段約5.31%,隔夜一度觸及5.35%。較高折現率會壓低遠期盈利的估值承受力,因此成長公司的收入質素、盈利組合及現金流更能決定相對吸引力。科技板塊上升與高利率可以同時存在,本期取態因而保持選擇性,以已有營運成果、又處於領導位置的應用企業作主要關注,而非把指數創高等同於全部公司都有相同優勢。
Brent原油回落至每桶100美元附近,中東出口增加及七國集團增供承諾減輕供應壓力,但能源價格仍對運輸、製造與家庭支出構成負擔。因為不同企業在成本鏈中的位置不同,同一油價變動可同時影響船公司燃油支出、煉油產品價差及企業客戶預算。這亦解釋我們為何把能源群組與數碼應用分開分析,避免用單一油價方向概括所有領導股。Reuters油市報道
也門政府軍稱收復曼德海峽附近多個據點,胡塞武裝則聲稱攻擊沙特機場及煉油設施,紅海航線安全繼續牽動能源運輸。航線改道會增加航程及保險負擔,令海運供需、船隊效率與成本同時變化;這些機制可以影響INSW及FRO,但並不直接解釋HNGE的醫療收入或ZETA的營銷採用。AI科技股創高與長債息高企並行,是本期應用選股的背景,紅海風險則是能源研究的另一條主線。Reuters曼德海峽報道
Why APL Momentum Leaders Matter|為什麼要看領導股?
科技指數創高容易把注意力集中於大型晶片公司,APL Momentum Leaders則讓客戶看到應用端的相對強勢。HNGE、ZETA與TWLO居前,分別連到照護服務、營銷決策和客戶通訊,因此本期的領導並不限於伺服器投資。這個組合提供具體選股方向,也指出醫療支付與企業營銷預算是兩種不同需求,適合按商業用途理解。
單日升幅榜捕捉當次價格變化,中期領導則呈現延續一段期間的相對強勢。本期PTC、MELI及VYLR在單日榜居前,與HNGE、ZETA的領導位置互相補充。將價格熱度與公司需求並列,便能辨認工業軟件、消費平台、種子技術與數碼服務各自的角色,令研究結論具備清楚公司和可解釋的業務理由。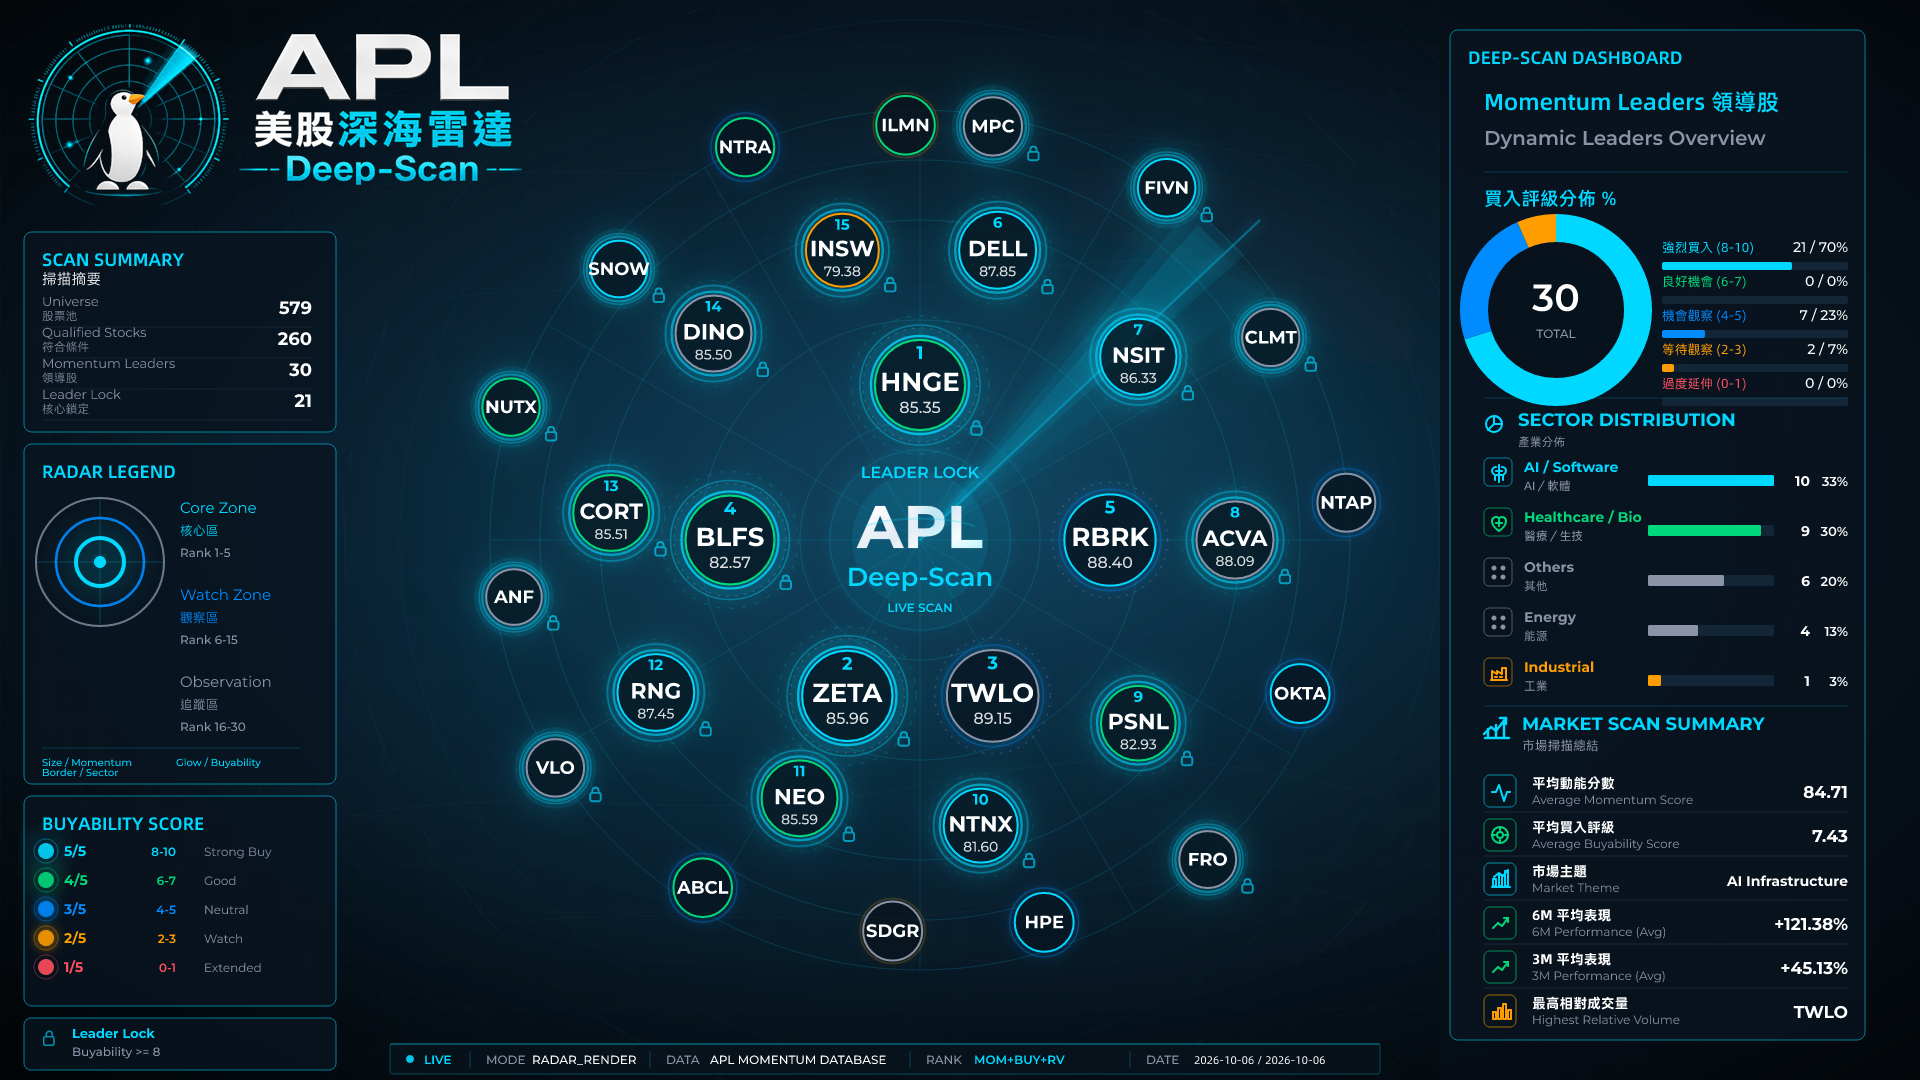
Top Gainers — 1 Day|單日升幅榜
Scope: SPX/NDX/DJI constituents.
單日升幅榜由PTC領先,上升33.49%;MELI升9.67%,VYLR升9.02%,SPCX升7.63%,ILMN升7.56%。PTC提供產品設計與生命週期管理軟件,MELI連到電商及支付,VYLR則是由Corteva分拆的種子及遺傳技術企業。因此這批價格強勢涵蓋工業、消費與農業科技,顯示短線注意力有多個業務來源。PTC產品介紹 MercadoLibre公司資料 Vylor官方業務介紹
VYLR的核心業務是先進種子和遺傳技術,其需求連到作物產量與農業投入;資料中的行業分類不能取代公司的產品定位。ILMN的基因測序則與醫療領導群組形成產業比較,SPCX連到航天與通訊用途。單日榜擴大本期研究視野,但主要關注仍由HNGE、ZETA帶領,因為兩者的中期相對強勢與已公布營運表現有直接的商業對應。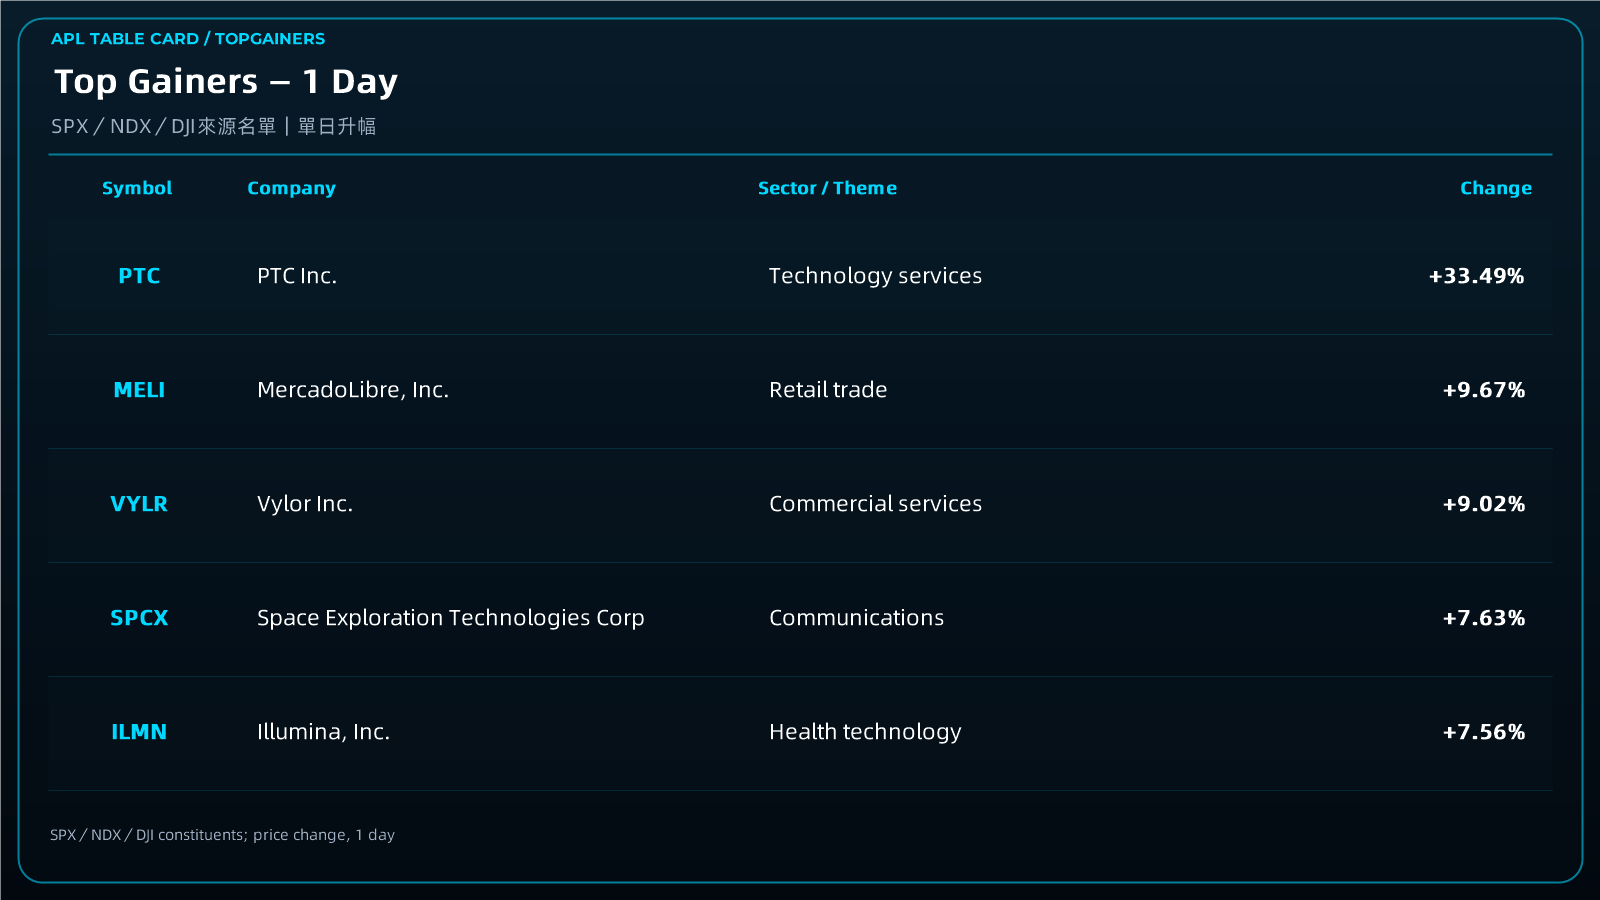
Momentum Leaders Analysis|動能領導股分析
HNGE位居首位,本期列為主要關注。公司第二季收入為2.128億美元,同比增長53%,自由現金流為9,960萬美元;數碼照護透過企業及健康計劃接觸會員,服務使用與客戶採用形成其增長機制。因此我們看好的是照護平台的商業擴張及收入質素,而非把它歸入與晶片股相同的硬件周期。Hinge Health第二季業績
ZETA居第二,公司第二季收入約4.43億美元,同比增長44%,GAAP淨利潤約800萬美元。平台連接企業資料、營銷及客戶互動,需求來自企業希望提高決策與營銷效率。已公布收入及盈利支持本期的AI應用選擇,但廣告預算、資料私隱與收購整合構成其主要風險來源,與HNGE的醫療支付有清楚差異。Zeta第二季業績
TWLO居第三,第二季有機收入增長17%,其訊息、語音和客戶資料工具提供企業互動的基礎。RBRK居第五,最新季度訂閱ARR同比增長33%,資料備份及復原則承接企業安全需求。兩家公司擴展了ZETA的應用研究鏈,分別落在通訊用量和資料韌性;它們的產品角色不同,應按付費用量及訂閱機制比較。Twilio第二季業績 Rubrik最新季度業績
BLFS居第四,提供細胞處理及生物保存工具,第二季收入增長21%;公司亦已公布由Repligen收購的協議,因此其價格表現同時包含產品需求及交易安排的影響。DELL與NSIT分別居第六及第七,仍是AI設備交付與企業部署的有力對照。本期首選應用服務,並以硬件、資料安全和生命科學工具延伸比較,這樣能把不同的收入來源放在正確位置。BioLife第二季業績及收購安排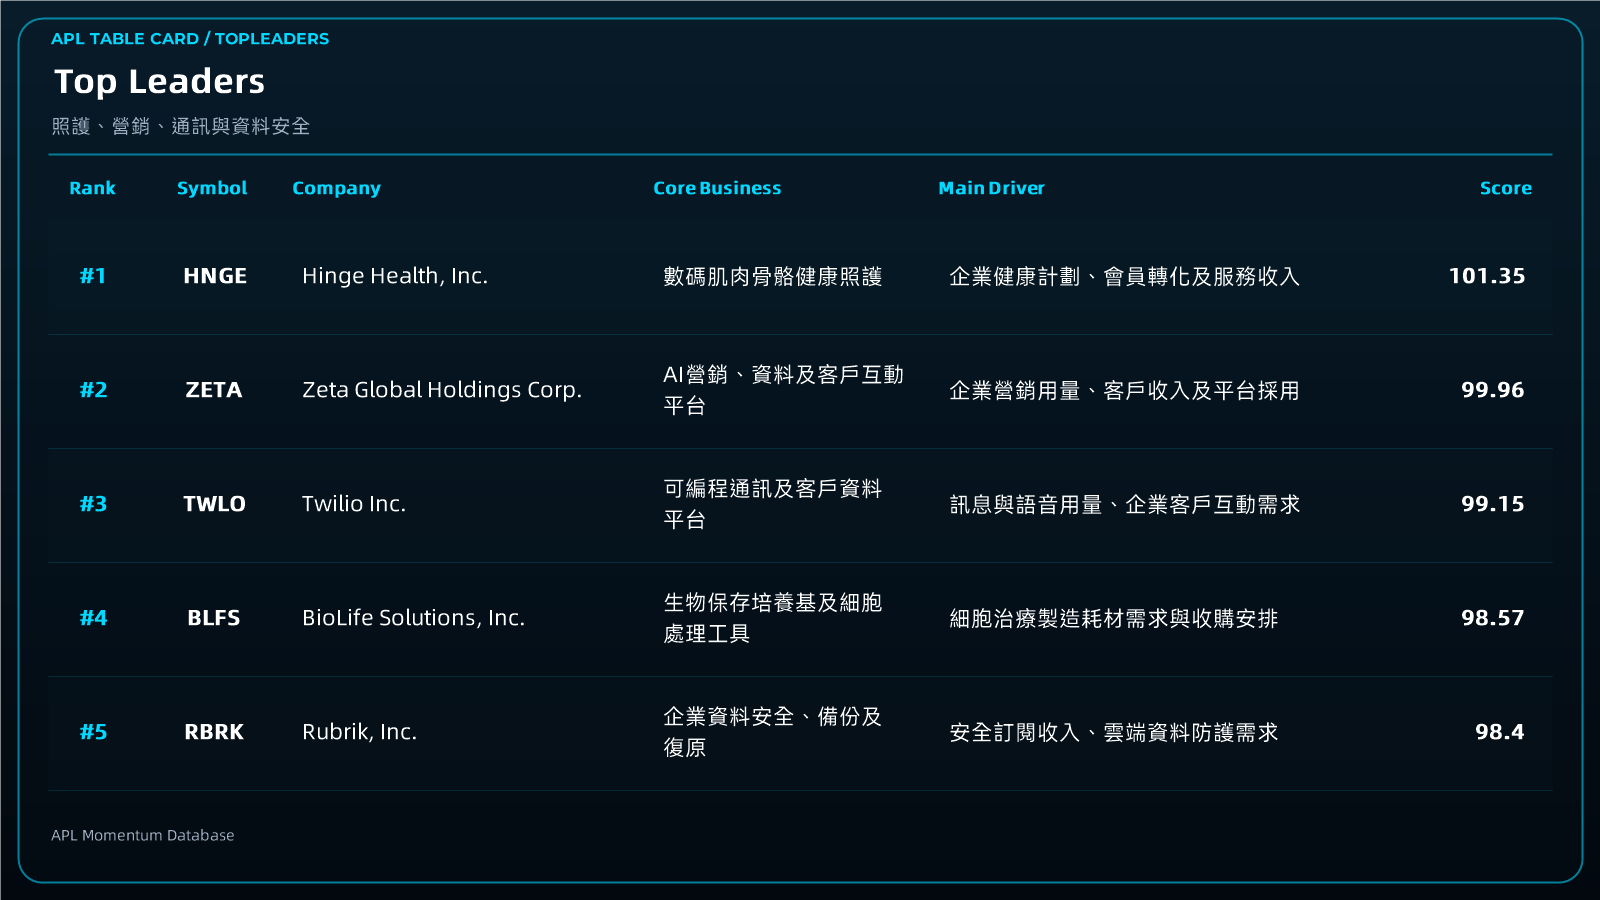
Sector Analysis|板塊結構分析
醫療及生命科學領導涵蓋不同商業模式。HNGE提供數碼照護,PSNL、NEO及NTRA提供檢測或腫瘤資料用途,BLFS供應細胞製造工具,ABCL及SDGR則包含藥物研發。因此相同板塊標籤下,服務支付、檢測量、耗材需求與臨床進度各自決定盈利節奏,本期以HNGE為主的取態有明確服務需求依據。
企業應用鏈由ZETA、TWLO、RBRK、NTNX、RNG與OKTA組成,分別覆蓋營銷、通訊、復原、雲端、協作及身份管理。DELL、NSIT、HPE及NTAP補上運算交付、部署與資料儲存,顯示領導結構包含多種技術用途。這種廣度支持按客戶需求選股,但不能把全部企業寫成同一筆AI訂單的共同受益者。
能源與海運方面,DINO、MPC、CLMT及VLO涉及不同燃料與產品組合,INSW及FRO則提供油輪運輸。紅海風險會改變航程、保險及燃料成本,煉油利差則由原料與產品市場共同決定。因此本期將它們定位為獨立周期比較,主研究方向仍是HNGE與ZETA的應用領導,避免能源消息蓋過公司本身的產品需求。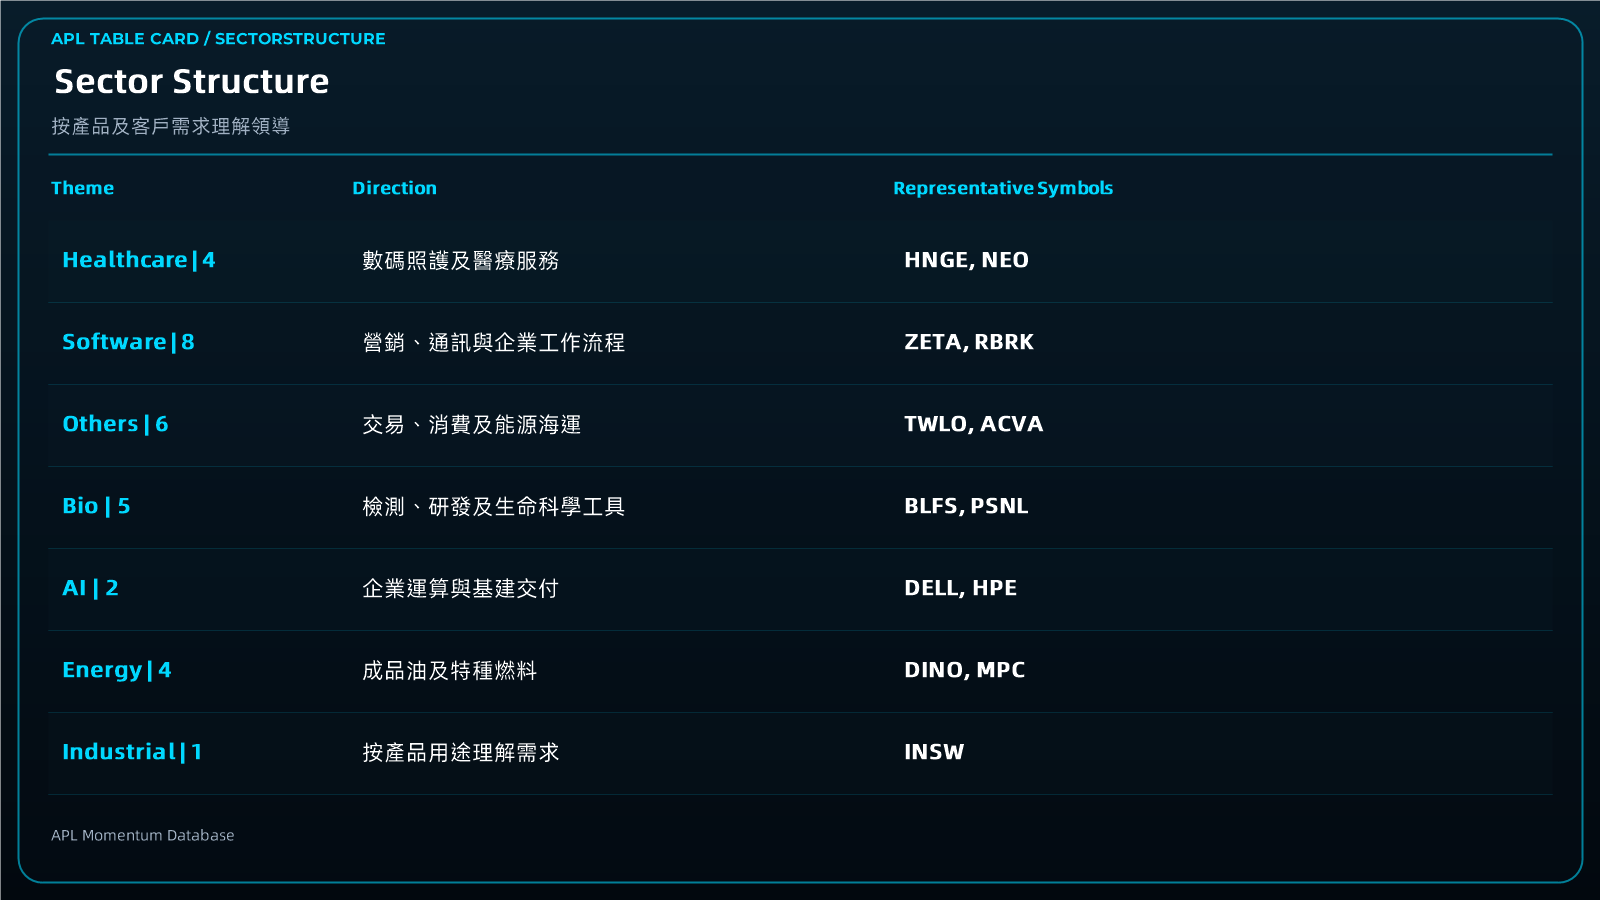
Investment Implication|投資啟示
本期投資者的優先關注是HNGE與ZETA,TWLO及RBRK作企業應用延伸,DELL與NSIT作設備及部署比較。APL Momentum Leaders的領導結構顯示,市場強勢已包含照護、營銷與客戶互動,而非單靠大型晶片帶動。高債息令成長估值承受壓力,因此本期選擇有已公布收入擴張及現金成果的企業,將資金注意力放在實際客戶用途和盈利機制。這個優先次序能直接支持客戶理解本期研究方向。
HNGE的主要吸引力是數碼照護服務規模擴張與現金產出同時改善。企業及健康計劃採用平台後,會員轉化及服務品質決定業務延續,因此其經濟利益來自照護交付與客戶續約。相較研發型生物科技,這種服務模式有不同的收入節奏,也令它在本期具有較清晰的商業位置。我們將HNGE列為主要研究關注,並把醫療支付、客戶集中及照護責任視為評估該方向的具體風險。
ZETA提供另一條應用敞口:企業需要把資料轉成營銷及客戶互動決策,平台使用與客戶支出因而影響收入。第二季已錄得正數GAAP淨利潤,支持我們偏重商業成果的選擇;但營銷預算會受消費與企業景氣牽動,因此收入質素及客戶組合應與純設備交付分別理解。ZETA與HNGE各有需求來源,合起來能擴大研究視野,並維持清楚的主要關注,而非把所有AI題材等量看待。
TWLO與RBRK補足企業應用的通訊及安全環節。訊息及語音用量可直接影響TWLO的營運,資料復原訂閱則連到RBRK的安全需求,因此兩者適合作為ZETA主線的產品比較。它們提供不同的付費機制與成本結構,也能說明企業採用AI時仍需要可靠互動和資料韌性。我們以它們作延伸關注,將主要資源集中於HNGE、ZETA,讓研究組合的角色清楚,避免重複同一需求故事。
能源海運及生命科學工具則維持獨立定位。INSW、FRO對航程與運費敏感,BLFS同時受到收購安排影響,因此其價格強勢並不能直接套用企業AI服務的估值邏輯。單日榜的PTC、MELI與VYLR亦提供工業、消費及農業技術的比較。本期取態保持選擇性:以應用端領導為中心,按收入來源分配研究注意力,並將支付、企業預算、交易交割與航線安全的風險集中在各自公司,維持可落實的選股判斷。
Risk|風險
HNGE面對醫療支付、客戶續約、照護品質及擴展服務的執行風險;ZETA面對企業營銷預算、資料私隱及收購整合,TWLO的通訊成本和用量、RBRK的安全訂閱競爭亦各有影響。BLFS另有收購交割風險,藥物研發企業則承受臨床及資金需求,不能與服務收入等量理解。長債息高企會放大成長估值的波動,因而是整體選股的重要背景。
紅海航線安全影響油輪航程、保險、燃油及船隊效率,能源價格與煉油利差亦會改變不同公司的盈利。本期維持HNGE、ZETA的主要關注,TWLO與RBRK作應用延伸;科技股推高市場,部分領導股由照護與企業應用需求推動、部分由交易及航運周期推動,選股仍須兼顧個別基本面。
