 Executive Summary|執行摘要
就業增長放慢,令市場下調再加息預期,本期優先關注 DELL 與 NSIT。DELL 居動能領導首位,業務直接承接AI伺服器及資料中心支出;NSIT 居第三,把硬件、雲端與AI技術接入企業運作。兩家公司分別處於基建交付與部署服務環節,因此本期AI主線有具體的產品和客戶用途,適合客戶作為重點研究方向。
DELL 最新季度的AI伺服器收入及訂單均創新高,NSIT 第二季雲端與核心服務毛利亦同步增長,已公布的營運成果支持我們的選擇。ABCL 居第二,抗體候選藥物ABCL635已公布正面的第二期臨床頂線結果,其價值來自產品研發而非伺服器投資。這個差異顯示,市場強勢同時包含企業技術需求和獨立的醫療創新。
本期的判斷是以DELL、NSIT掌握AI部署主線,以ABCL作研發型延伸關注,並比較ACVA與ECO所代表的交易平台及航運需求。短期升幅榜由PTC、MELI、WDC領先,與中期領導的公司組合有所不同。客戶因此可以把單日價格刺激與延續性動能放在各自的商業環節理解,明確區分企業投資、消費交易與臨床研發的風險來源。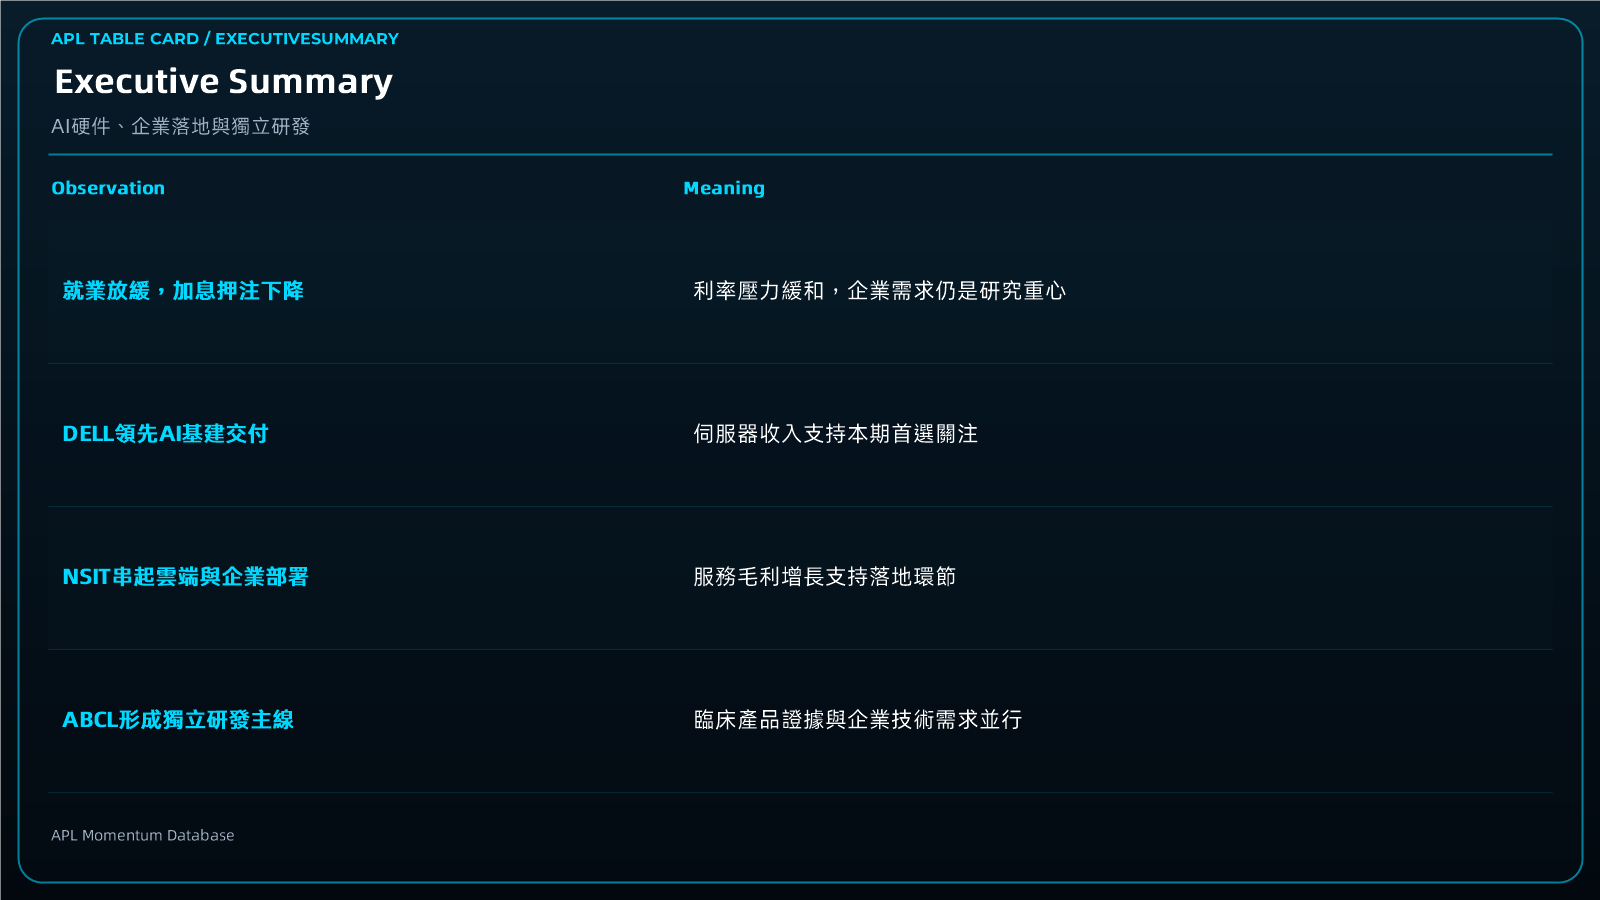
Market Context|市場背景
美國9月非農就業增加29,000人,失業率維持4.2%,7月及8月數據合計向下修訂60,000人。招聘放緩顯示勞動市場擴張力度減弱,因此市場對聯儲局繼續加息的押注下降,亞洲股市週一回升。就業資料改變的是利率壓力的方向,對長期成長企業而言,較低的進一步收緊預期有助減輕遠期盈利的折現負擔。美國勞工統計局9月就業報告
美元走軟、債券市場趨穩,反映交易員正在消化較弱的就業訊號,但招聘疲弱亦會影響企業客戶和家庭支出。市場情緒改善與需求放慢可以同時存在,所以本期更偏重已呈現商業成果的AI硬件及部署服務。DELL與NSIT有不同的收入位置:前者供應運算設備,後者處理技術採用與企業整合,兩者合起來能解釋本期研究選擇。Reuters亞洲市場報道
AI政策議程持續把企業、消費者及關鍵基建納入討論,治理、權限與部署責任因此成為企業採用技術時的重要成本。對企業客戶而言,增加運算能力還要兼顧資料、身份與防護,這令部署服務和安全工具具備清楚的用途。這是我們把硬件、服務與安全公司作聯合研究的理由,並不將政策活動等同於個別公司的新合約。
巴西選舉進入決選、德國加碼援烏及加泰羅尼亞洪災,分別影響地區政策、能源設施及營運環境。它們與本期美股領導公司的連接程度各異,所以文章聚焦能直接解釋企業成本、投資需求及估值的就業與技術議題。宏觀背景提供取態依據,具體公司優先次序則由價格動能與商業位置共同決定,避免把所有全球新聞一律套用在每間企業。
Why APL Momentum Leaders Matter|為什麼要看領導股?
加息預期下降可以推動整體風險偏好,APL Momentum Leaders則把焦點放在其中具有較強相對動能的公司。本期DELL的運算設備與NSIT的部署服務同時居前,因而構成一條清楚的企業技術需求鏈。相較只看指數升跌,這個組合更能回答客戶應優先研究哪個商業環節,亦能指出ABCL的臨床研發與AI支出是兩種不同的增長來源。
短期升幅與中期領導各有用途。前者捕捉當次價格變化,後者反映一段期間累積的相對強勢。將兩者並列,便可以看到PTC、MELI、WDC的短期熱度,與DELL、ABCL、NSIT的領導結構如何互相補充。本期推薦的重點因此有明確公司和理由,而非把一項宏觀數據直接寫成全部股票的共同催化。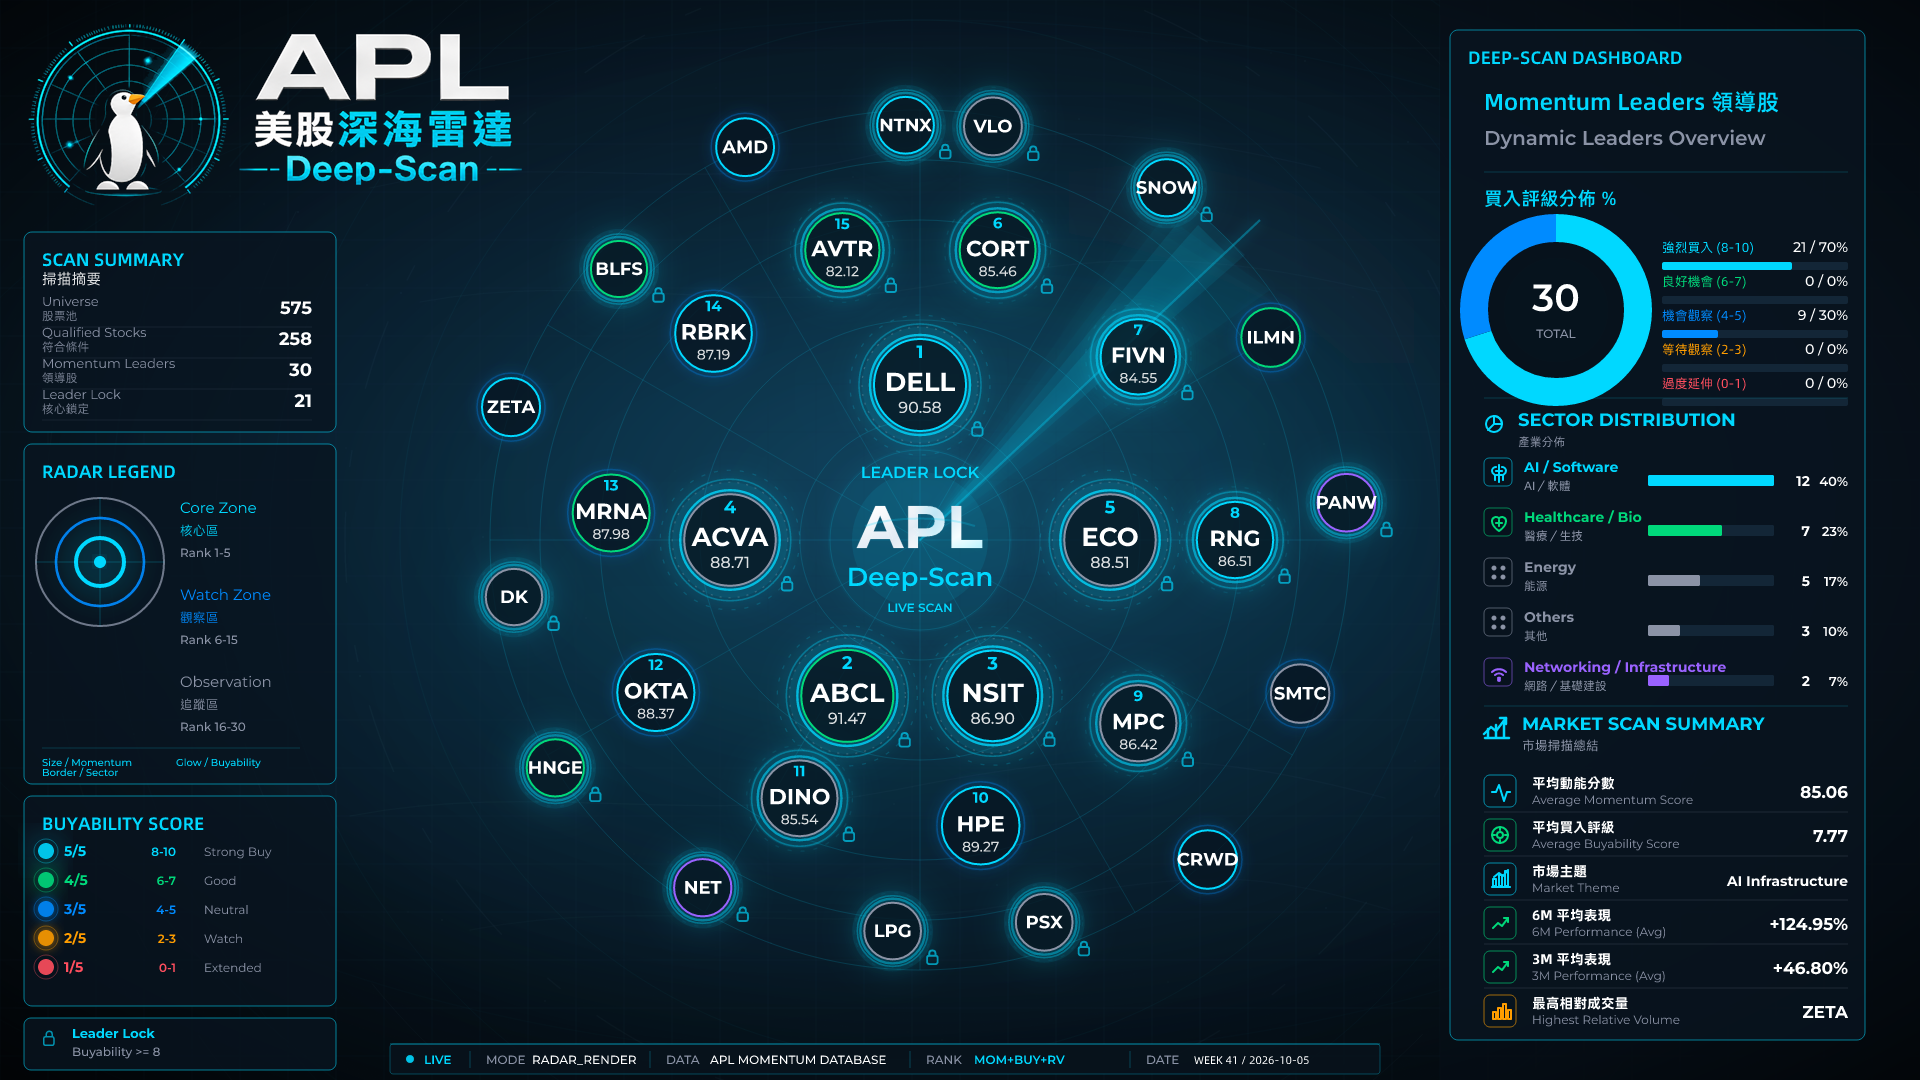
Top Gainers — Past 7 Days|最近七日升幅榜
Scope: SPX/NDX/DJI constituents.
這份最近七日觀察名單以本次CSV所列的單日價格變動作短期比較。PTC升34.33%,MELI升7.49%,WDC升7.16%,APP升6.60%。PTC提供產品設計及生命週期管理軟件,MELI連到拉丁美洲電商及支付,WDC供應資料儲存硬盤,因此領先組合涵蓋工業軟件、消費平台及硬件,並非單一AI代理題材。PTC產品介紹 MercadoLibre公司介紹 Western Digital產品介紹
PTC的單日升幅明顯高於其他前列公司,應把它理解為當次價格訊號,而非整個軟件行業都出現同等升勢。WDC及STX所代表的儲存用途,與DELL的AI伺服器業務有產業連接,但它們在本期兩張榜的角色不同。DELL與NSIT仍是我們的主要研究選擇,升幅榜則擴展了需要比較的產品層次,讓短期熱度與企業部署主線有實際對照。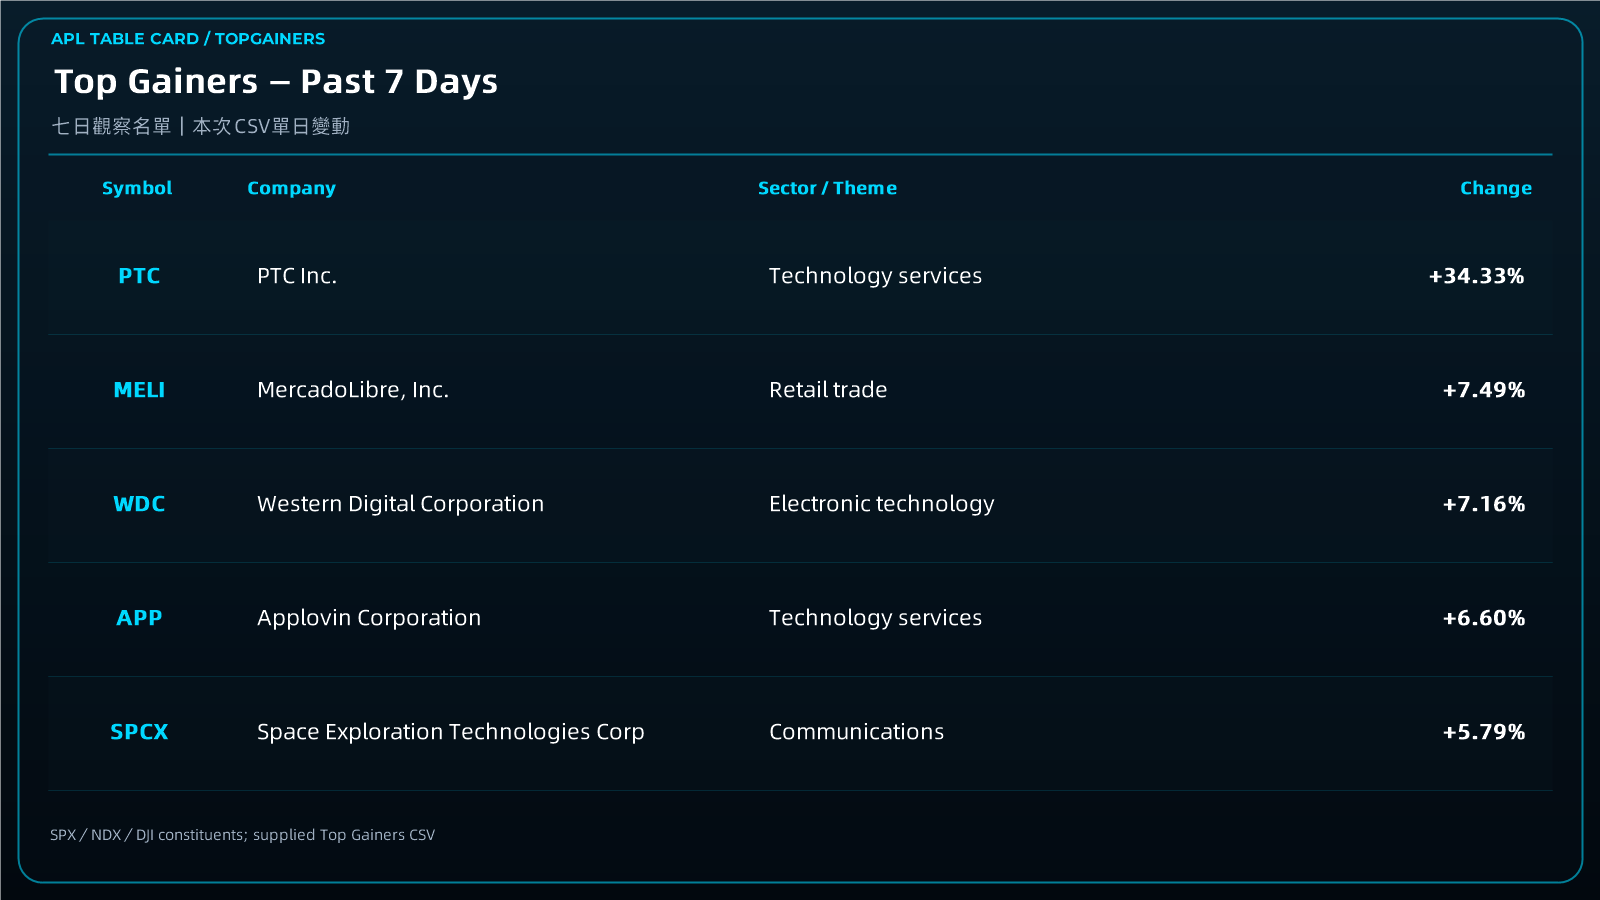
Momentum Leaders Analysis|動能領導股分析
DELL排名第一,是本期AI部署研究的首選。公司2027財年第二季AI優化伺服器收入為164億美元,同比增加100%,期末AI訂單積壓達950億美元。已交付的設備收入與訂單規模顯示企業運算投資具體存在,因此其強勢有營運證據支持。DELL同時供應傳統伺服器、網絡、儲存及電腦,研究價值在於完整基建組合,風險則集中於交付、產品組合與毛利。Dell官方季度業績
NSIT排名第三,是企業部署端的優先關注。公司第二季雲端毛利同比增加39%,核心服務毛利增加21%,整體毛利率達21.7%。這些成果說明數碼轉型服務具有經濟價值:企業採用AI與雲端時,需處理產品採購、工作流程、資料及安全整合。NSIT因此與DELL形成產品交付及企業落地的互補,而非兩間相同業務公司的重複選擇。Insight官方業績公告
ABCL排名第二,屬本期獨立研發型領導。公司8月公布的ABCL635第二期臨床頂線結果,顯示其針對更年期血管舒縮症狀的候選抗體有正面療效及耐受性資料。這為藥物開發提供產品證據,因此我們保持重點關注,但其商業模式以研發和後續臨床進展為核心,與伺服器及部署服務的收入周期不同。AbCellera官方臨床結果
ACVA排名第四,ECO排名第五,拓展了領導股的需求來源。ACVA以數碼批發交易、車況檢測及配套服務服務車商,商業規模連到交易活動;ECO經營原油及成品油海運,收入受運費、航程和船隊使用率牽動。因此二者可作AI主線外的研究比較,而不以科技概念概括。FIVN、RNG及HPE則補充客服、通訊與企業基建用途,顯示企業技術強勢有多個產品環節。ACV業務 Okeanis業務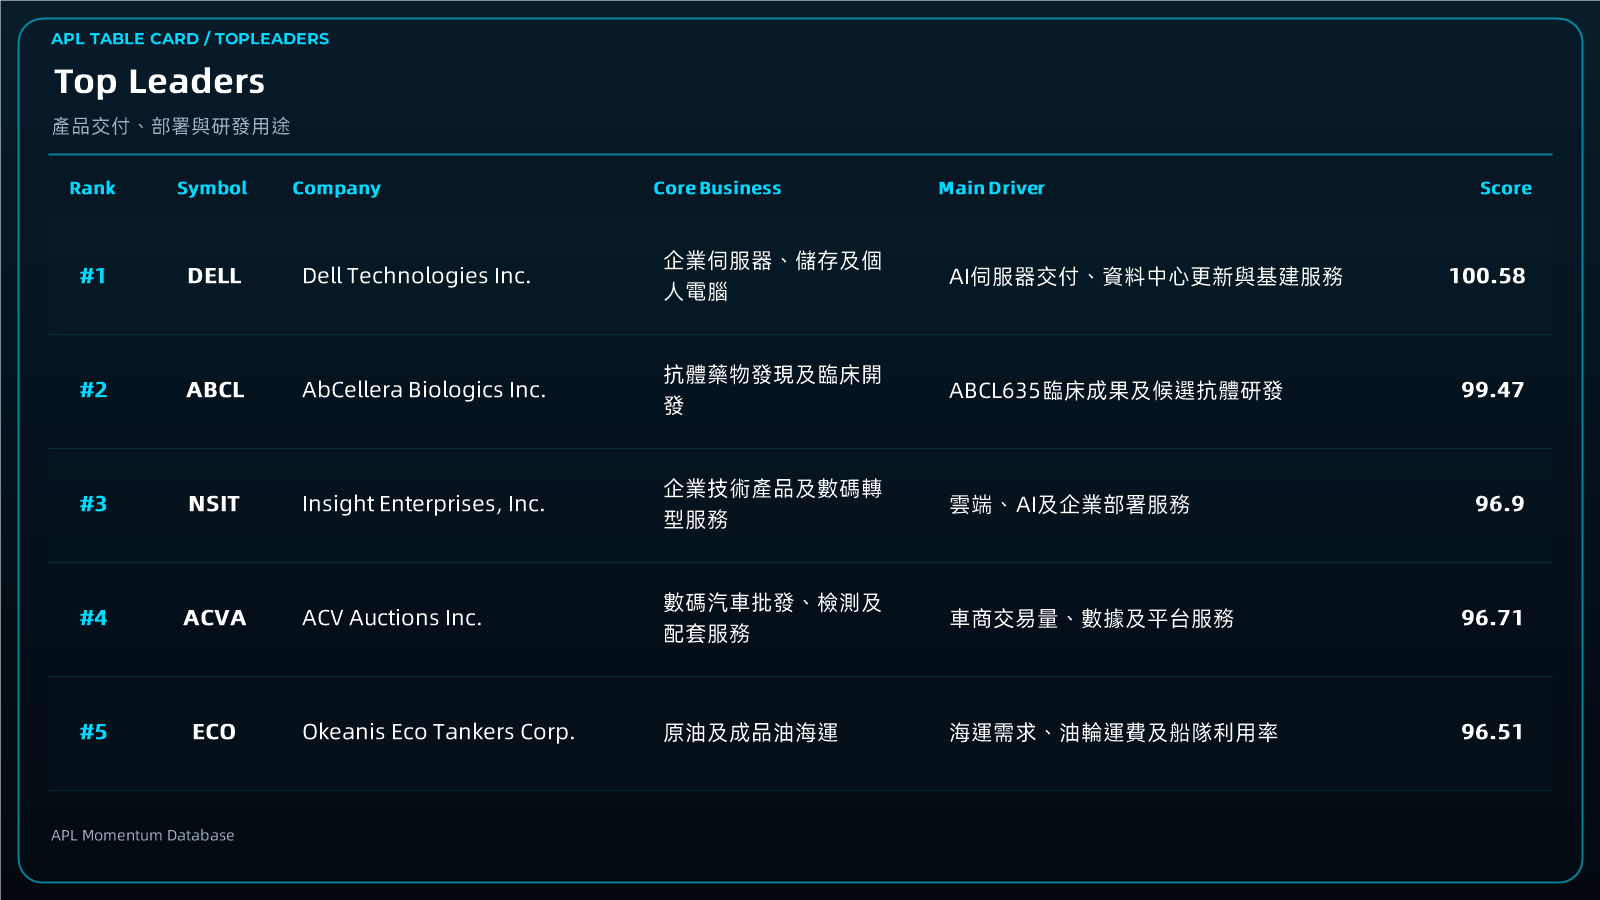
Sector Analysis|板塊結構分析
企業技術群組有硬件、服務及資料用途的連接。DELL與HPE供應運算基建,NSIT提供部署服務,SNOW與NTNX分別支持資料及混合雲工作負載,FIVN與RNG處理客戶和通訊流程。因此本期領導並非只落在一間晶片公司,而是分布於企業採用技術的不同階段。AMD與SMTC提供運算及連接的延伸,應按各自產品角色理解。
身份及防護群組同樣在榜內:OKTA、CRWD、PANW、RBRK與NET分別提供身份、端點、網絡、資料復原及網絡服務。企業把更多工作負載接入雲端與AI後,需要維持存取控制及服務可靠性,因此這些用途與部署主線相連。這是產品功能與企業需求的研究判斷,不能據此推定所有安全公司都取得同樣的政策收益。
醫療及生物科技的領導由ABCL、CORT、MRNA、AVTR、ILMN、HNGE及BLFS構成,當中藥物研發、研究耗材、測序及數碼照護具有不同收入來源。能源側的MPC、DINO、VLO、PSX與DK聚焦煉油及配套業務,ECO與LPG則屬海運。煉油商主要受成品與原料價差影響,航運商主要受船舶供需和航程影響,因此能源強勢亦需要以不同商業模式解讀。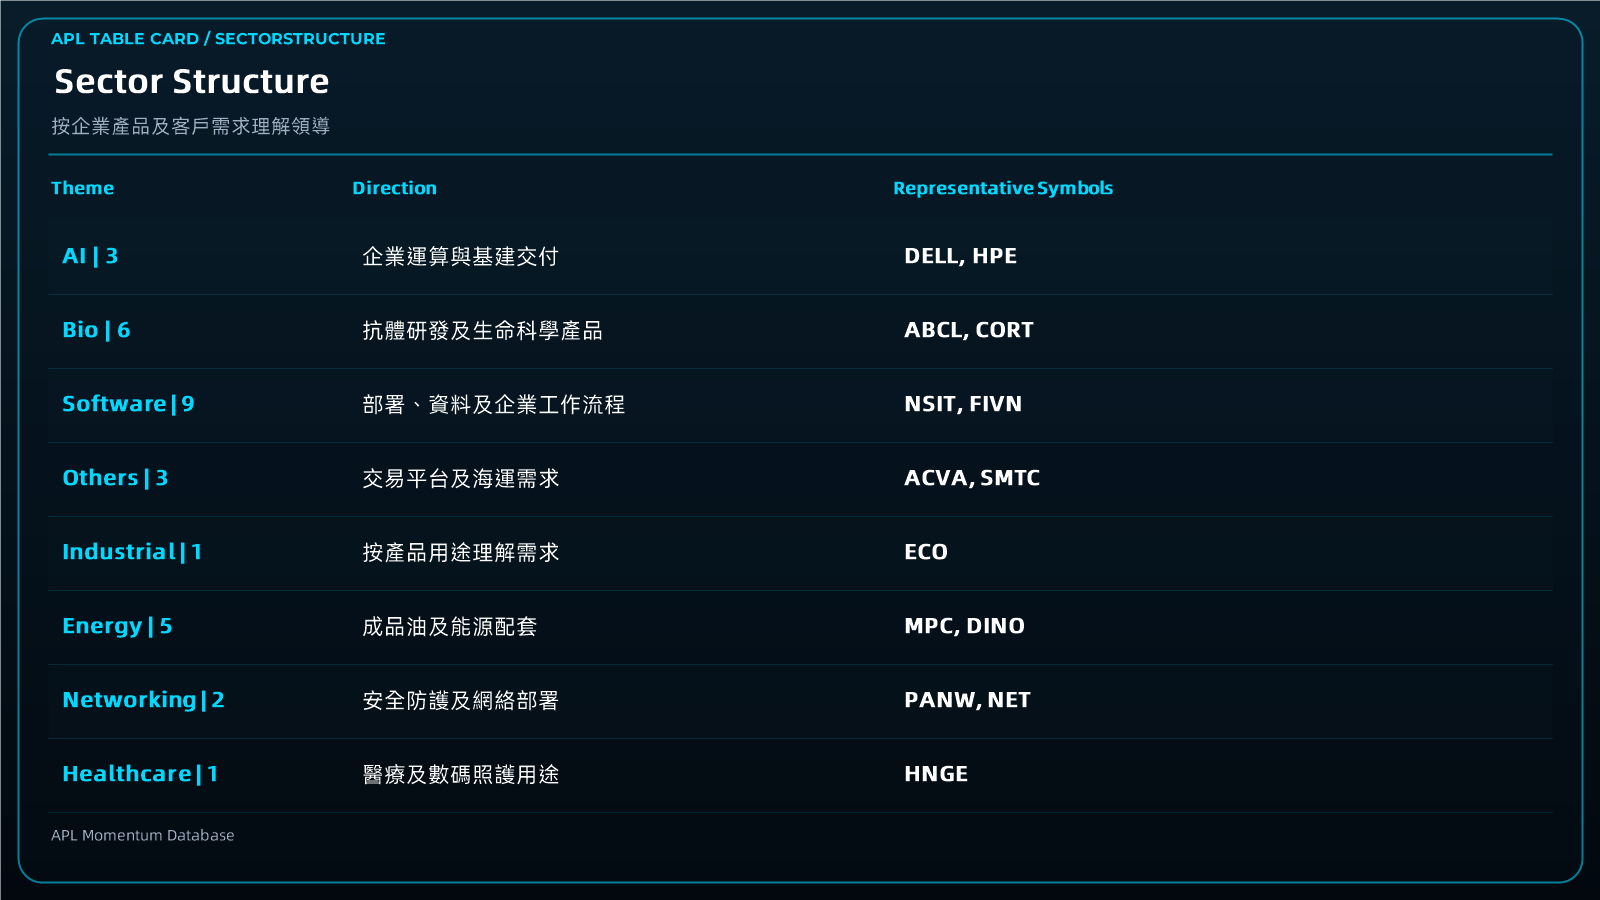
Investment Implication|投資啟示
本期投資者的優先關注次序是DELL、NSIT,再以ABCL作獨立研發方向。APL Momentum Leaders呈現的價格領導結構,與企業運算和部署的商業證據互相支持。加息預期降溫使成長公司的估值壓力得到緩和,但我們選擇這兩家企業的核心理由仍是產品位置和已公布的營運成果。這令客戶的研究重心有具體對象,亦能把資金注意力從籠統科技題材轉向企業投資鏈。
DELL代表設備交付端,適合放在AI基建需求的主要研究位置。AI工作負載需要伺服器、儲存及網絡配套,而公司最新季度已錄得AI伺服器收入擴張,因此它的增長有直接的產品用途。研究焦點應落在交付能力、硬件組合及毛利機制,這些因素解釋企業如何從運算投資取得收入,也把其需求風險定位於客戶資本開支和供應鏈,避免將硬件股一律視為同一種商業模式。
NSIT提供另一種企業技術敞口:客戶需要的不只是一台設備,還有採購、雲端及現有工作流程的整合。雲端與核心服務毛利增長顯示這種用途已產生經濟利益,所以我們將NSIT列為部署端的主要關注,而非用它重複DELL的硬件故事。兩者同時在領導前列,對客戶的意義是可以沿基建與服務兩端理解AI支出,並比較產品交付與服務收入的盈利差異。
ABCL的研發價值具有獨立性,正面臨床資料是具體的產品進展,與就業數據或聯邦AI政策並無直接業務因果。因而我們把它作為研發型領導關注,重點放在候選藥物的治療用途、後期試驗及資金安排。它可以擴大研究組合的需求來源,但不適合與企業服務的現金流節奏等量理解,臨床風險亦應與一般訂閱或設備交付風險分別處理。
短期榜的PTC、MELI與WDC,提供了工業軟件、消費平台及儲存層的比較;中期領導中的ACVA與ECO則增加交易和航運環節。這代表市場廣度包含多種業務機會,而非要求客戶把全部標的一次納入配置。我們的取態保持選擇性:以DELL、NSIT為主,ABCL為研發延伸,其他公司按其產品與風險作對照。主要風險集中於企業預算、硬件毛利和臨床進度,明確的優先次序使研究結論能直接服務選股。
Risk|風險
美國就業數據牽動利率預期,但招聘放慢亦會削弱企業及消費支出,若技術預算收縮,DELL的設備交付及NSIT的服務需求都會受到影響。硬件產品組合、供應鏈及毛利變化是DELL的具體風險,企業採購周期與服務競爭則是NSIT的風險。ABCL面對後期臨床、監管與資金需求,正面第二期資料不代表藥物已獲批准。
能源航運及煉油企業仍承受航線安全、運費和成品油價差波動,這些因素與AI及醫療公司的盈利機制不同。本期維持DELL、NSIT的優先關注,ABCL作研發型延伸;美國就業數據牽動利率預期,部分領導股由企業投資推動、部分由產品或航運周期推動,選股仍須兼顧個別基本面。
