 Executive Summary|執行摘要
霍爾木茲海峽重開談判仍無突破,能源供應風險使油價及通脹預期更敏感。Reuters 報道美國國債孳息率一度急升,因為較高折現率會增加遠期盈利的估值壓力,本期研究更需要分辨價格強勢與已兌現的企業收入。這項變化的重要影響在於提高需求證據的門檻;市場消息改變研究問題,不能直接證明某隻股票上漲的原因。
Nvidia 的 AI 代理安全平台是科技業新的產品與治理訊號,但不能據此推定所有硬件或軟件領導股都會受惠。接下來要看油價、債息及企業披露如何互相印證,並把 Top Gainers 的單日升幅與領導股較長期排名分開處理。本文提供研究線索與風險框架,不構成投資建議。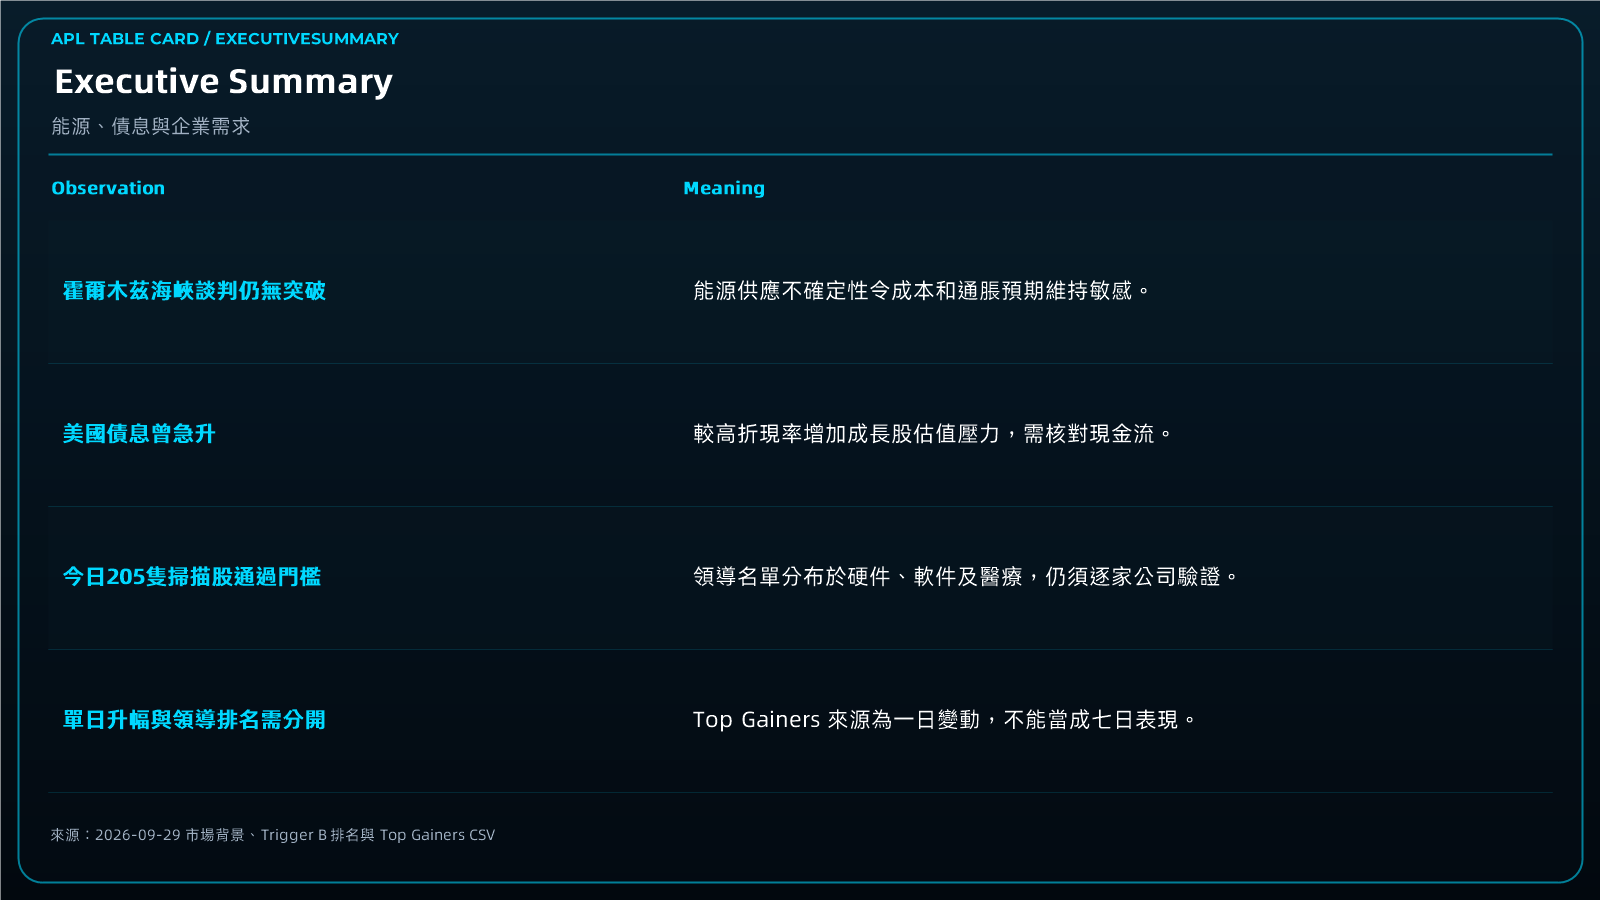
Market Context|市場背景
美伊對放寬制裁和霍爾木茲海峽安排的說法仍有距離。特朗普否認曾提出制裁減讓,伊朗總統表示願意談判但拒絕脅迫;由於航道重開未有突破,能源供應的不確定性仍可能傳導到運輸與生產成本。這是市場風險背景,個別企業是否受影響要看其成本結構與合約條款,不能把同一地緣敘事套在所有上升股票上。
Reuters 報道美國10年期國債孳息率曾升穿5.27%,當債息上行,未來較遠的盈利折現後價值可能下降,因此高增長公司的收入能見度、毛利和自由現金流更關鍵。對資料中心設備及企業軟件領導股,實際訂單和續約證據比單日價格反應更能支持長期判斷。
Nvidia 宣布 Open Agent Safety Platform,提供代理隔離和監控的設計方向,實際防護效果仍待部署驗證。烏克蘭遭彈道導彈與噴射無人機攻擊、墨西哥面對颶風波洛的暴雨,提醒研究者供應鏈及營運風險會跨市場傳播;然而這些事件未被證實是今日領導股排名的直接催化劑。本文只把它們列為情境變數。
Why APL Momentum Leaders Matter|為什麼要看領導股?
APL Momentum Leaders 把符合條件的相對強勢公司放到同一研究框架,方便比較資金注意力可能集中在哪些業務。排名提供優先核對的名單,並不等於已確認機構資金流入、盈利改善或適合即時買入。
當能源和利率變動同時牽動估值,領導股之間的差異更重要。伺服器供應商要看交付與現金回收,軟件公司要看續約,醫療企業要看檢測量或治療使用量;同一分數附近的公司仍可能有完全不同的風險。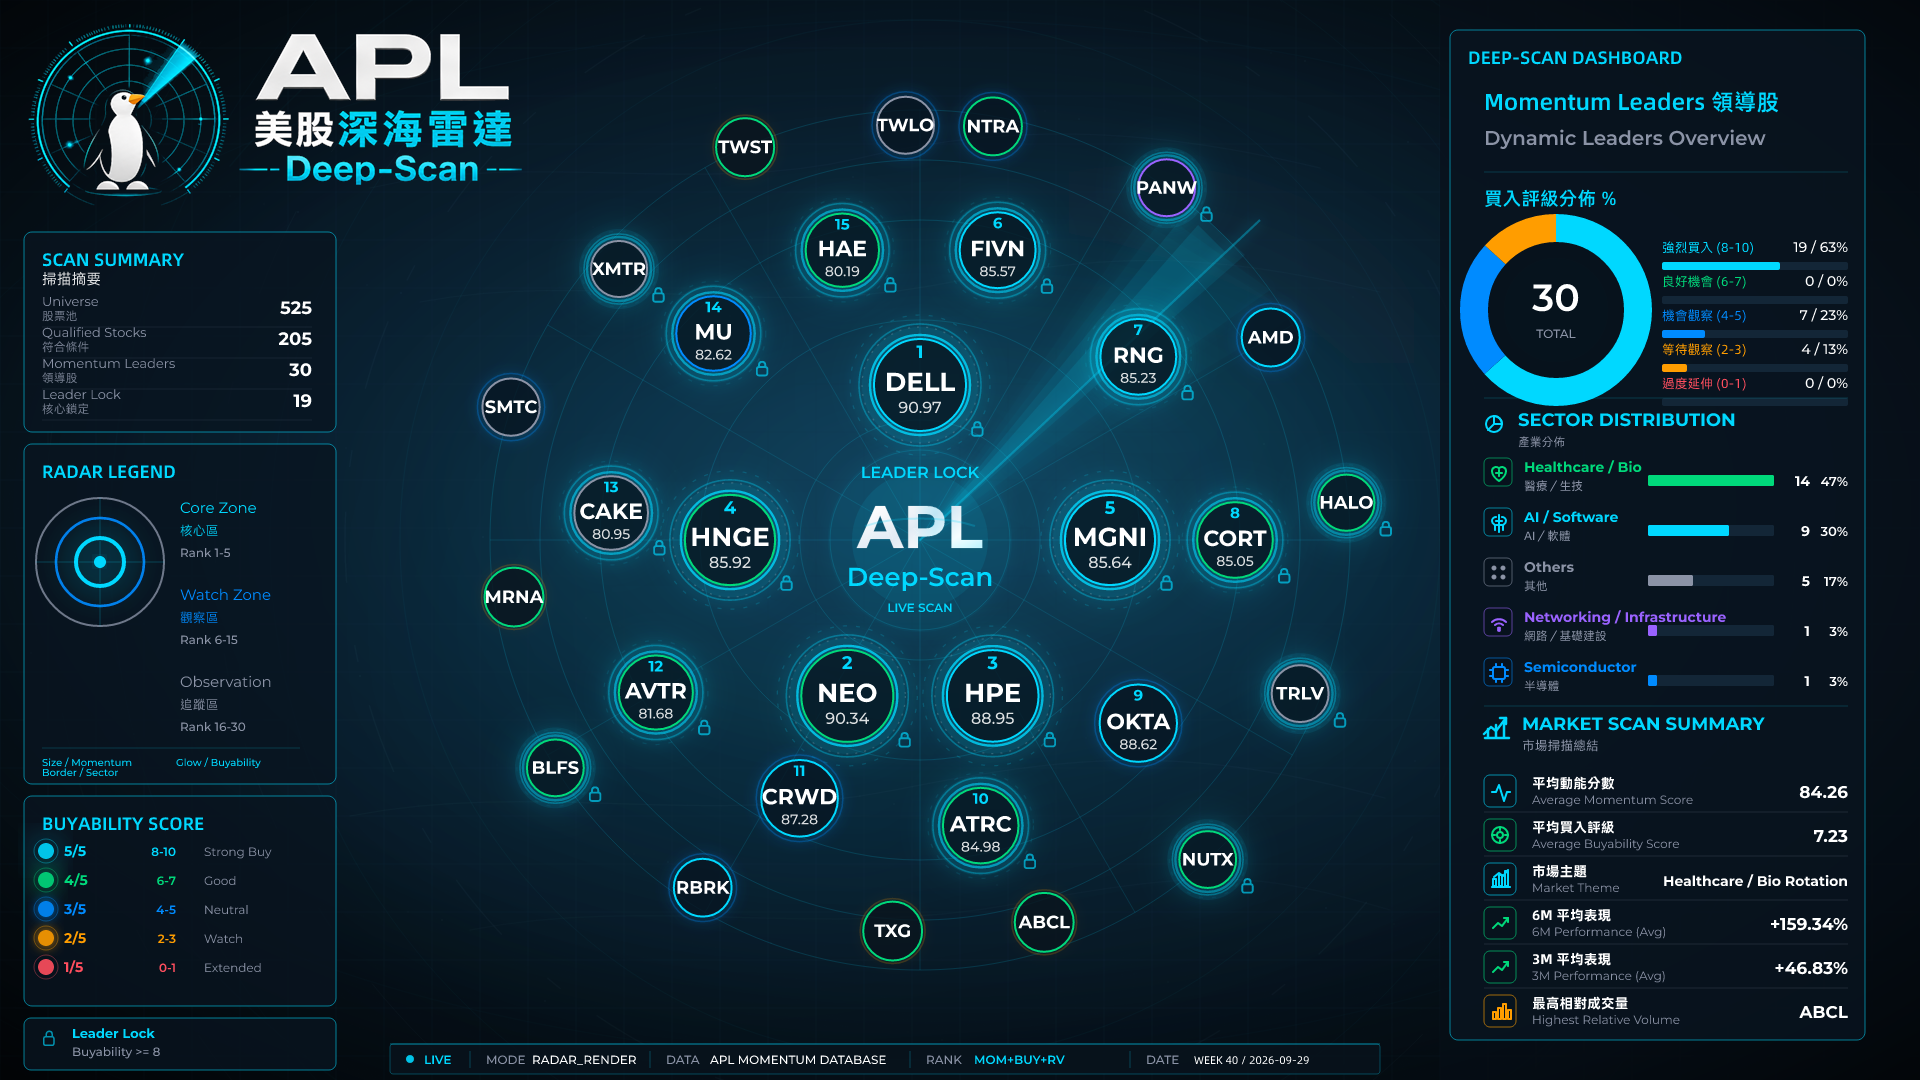
Top Gainers — Past 7 Days|最近七日升幅榜
Scope: SPX/NDX/DJI constituents.
來源 Top Gainers CSV 的實際數值欄位為「Price change %, 1 day」,並非七日累計回報。今日前列是 BE、CCL、LITE、ORCL、COHR;因此這個固定欄目名稱只供導覽,以下一律按單日升幅解讀,不把它推算成一周趨勢。
BE 涉及能源設備,CCL 涉及旅遊消費,LITE、ORCL 與 COHR 又有各自不同的光學或企業科技需求。價格同日上升不能證明它們受同一消息帶動;先核對公司公告、成交與盈利預期,再與領導股的中期排名比較,才有助辨別短期反彈和持續需求。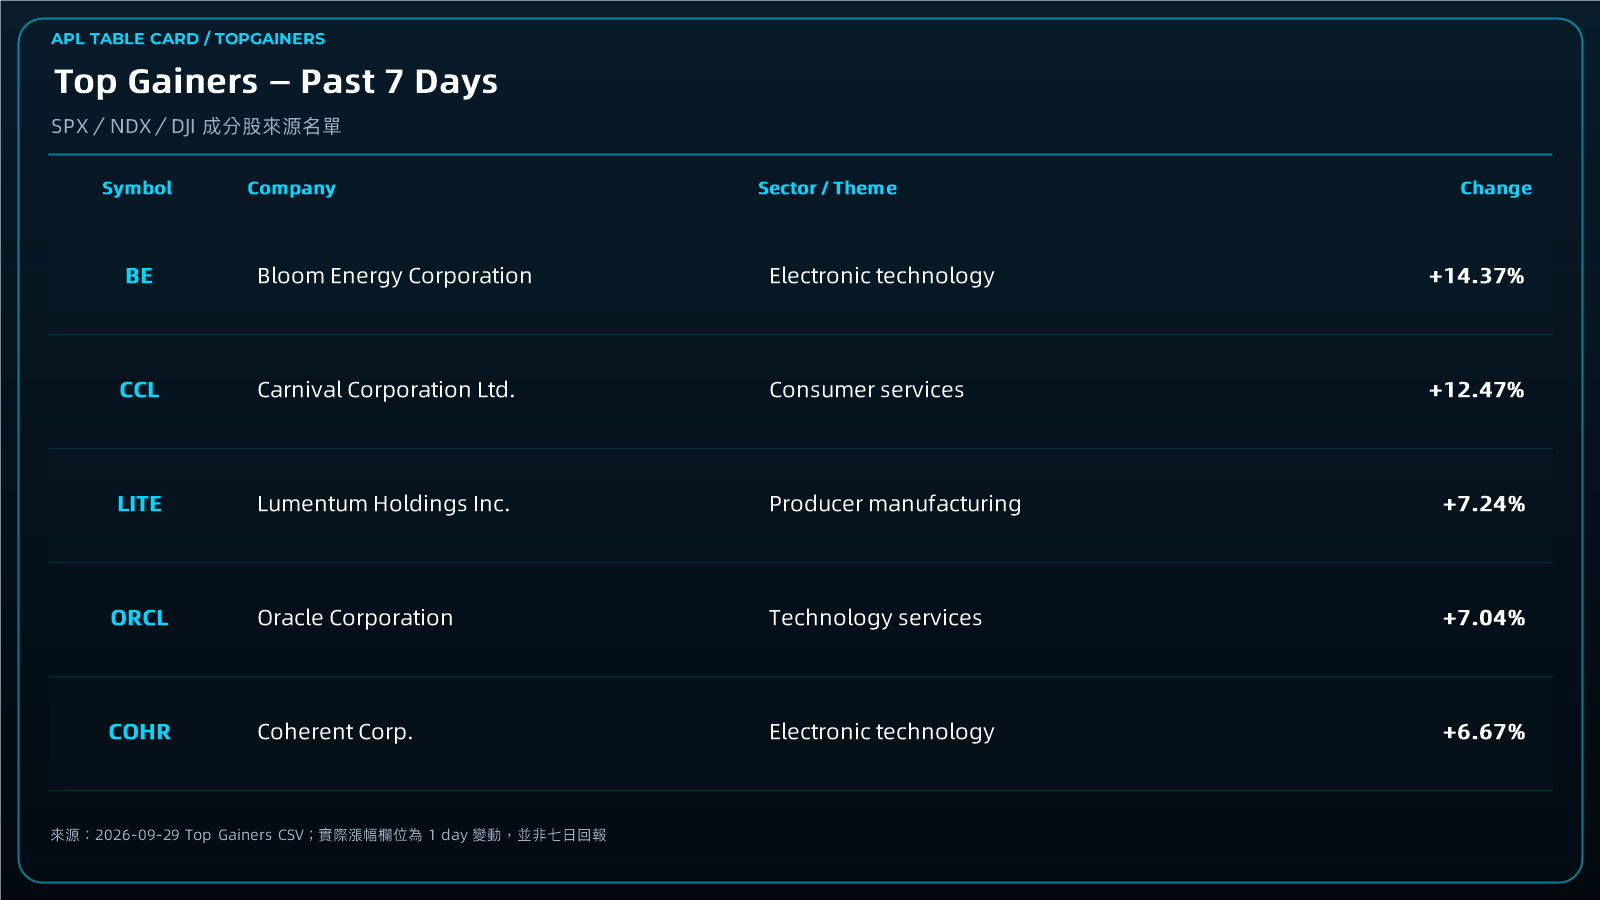
Momentum Leaders Analysis|動能領導股分析
今日前五名為 DELL、NEO、HPE、HNGE、MGNI,橫跨企業硬件、腫瘤檢測、雲端服務及數碼健康。因此 DELL 與 HPE 的研究重點是伺服器交付、產品組合及現金轉換;NEO 則要看檢測量與實驗室效率。排名相近不代表同一個催化因素,也不能用 Nvidia 新產品公告解釋所有科技股的相對強勢。
MGNI、FIVN、RNG、OKTA、CRWD 和 PANW 等軟件或數碼平台公司,要分別核對客戶留存、合約規模與營運現金流。因為利率上升可能改變投資者願意給予的估值,若價格持續領先業績,後續公司指引與收款質素就更值得留意。醫療和生命科學公司也需按自身產品與服務進度獨立確認。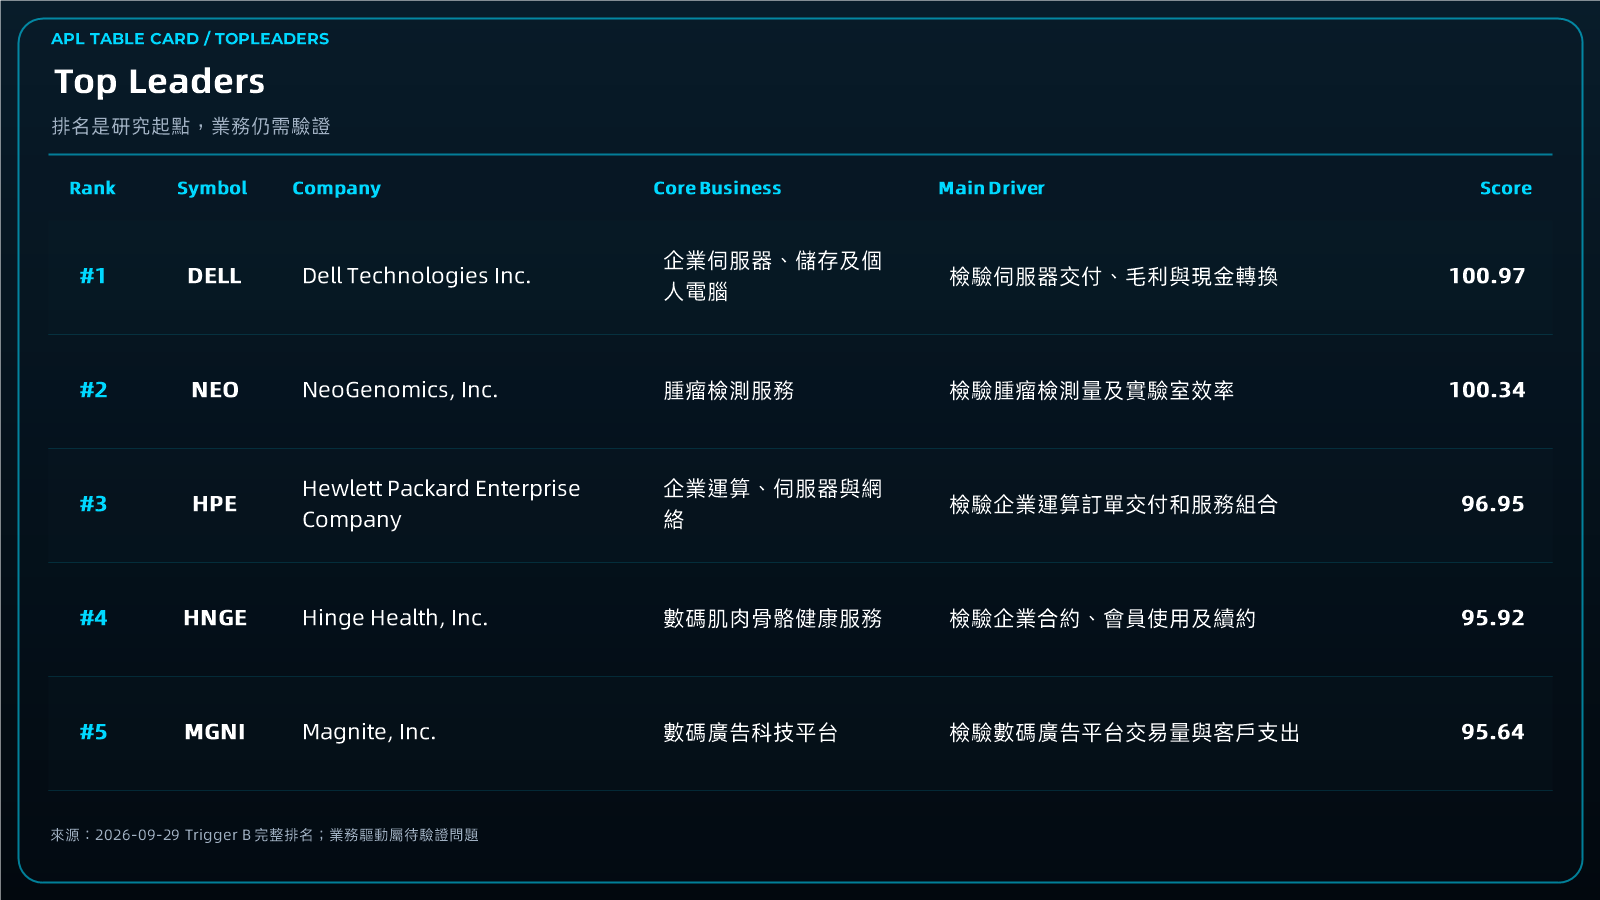
Sector Analysis|板塊結構分析
Top 30 呈現企業科技、軟件、醫療與生命科學並行的結構,並非單靠一項 AI 題材。硬件和半導體公司對資料中心投資較敏感,網絡安全及企業軟件看合約續約,醫療與生物科技則由產品採用和研發進度決定;把這些公司混為一組會掩蓋風險。
板塊廣度增加可提供更多研究候選,但不保證市場具有防禦性。若油價與國債孳息率再升,估值承受力和融資成本可能分化;因此應先用行業結構安排核對順序,再用企業報表與營運指標驗證,避免將板塊名稱直接當作投資結論。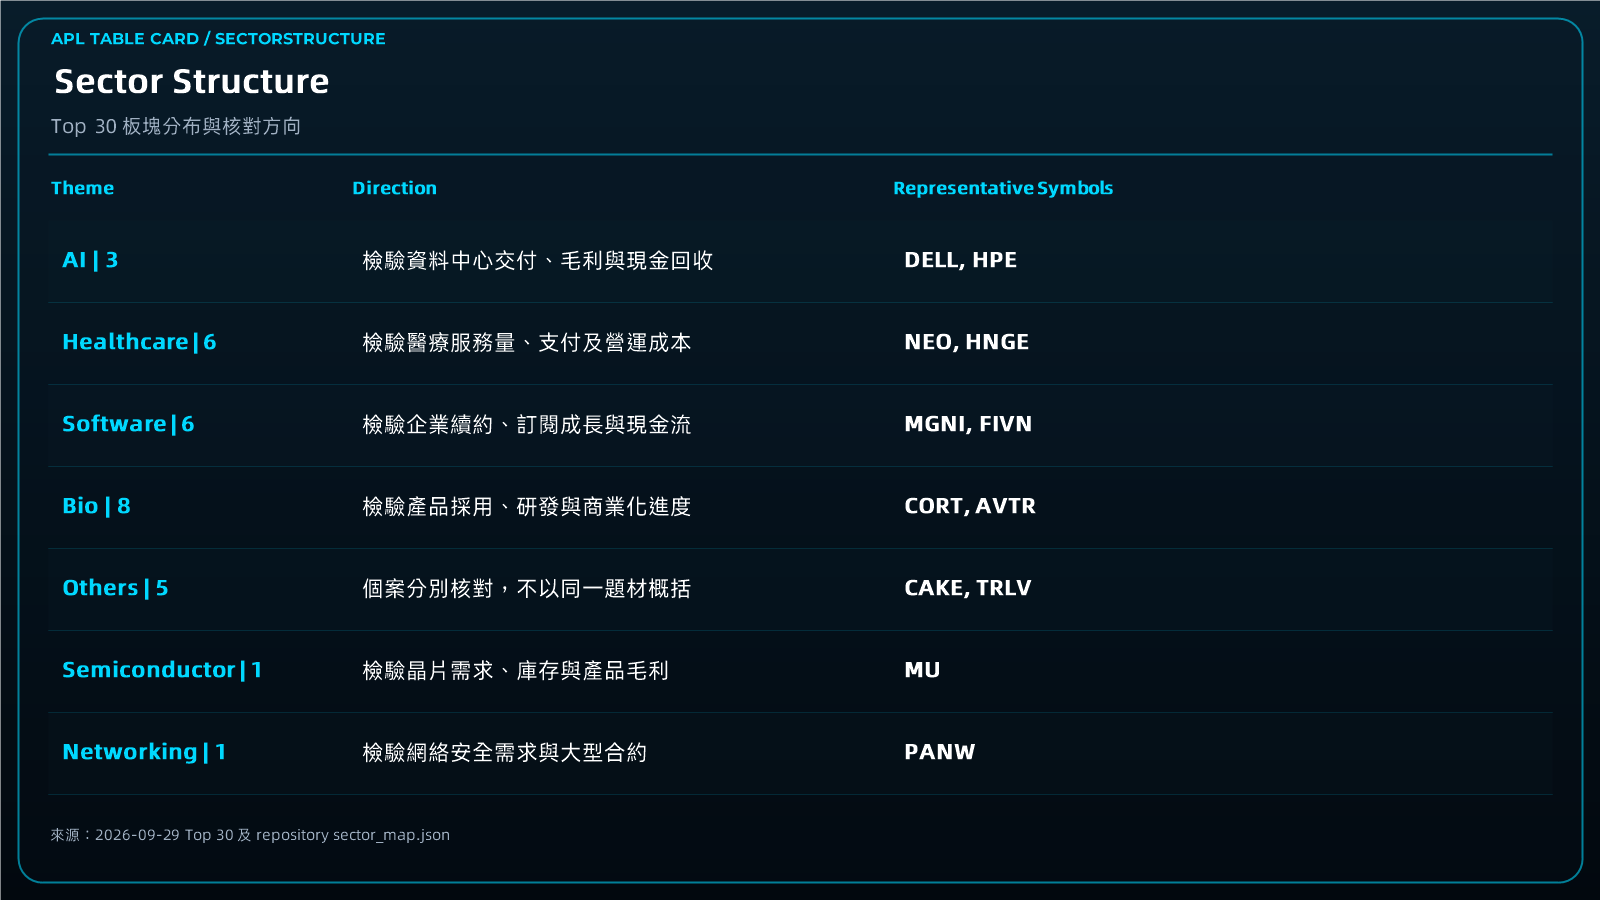
Investment Implication|投資啟示
投資者閱讀 APL Momentum Leaders 時,可先從能源風險如何改變各行業的成本假設入手。運輸、旅遊和製造企業可能面對較高燃料成本,能源設備公司則未必因油價升高而即時增加收入;合約定價、庫存和客戶開支決定實際影響。研究者可先把成本轉嫁能力和毛利率列作共同檢查項目。
對 DELL、HPE、AMD 與 MU 等企業硬件或半導體公司,資料中心需求若持續,訂單應逐步反映在交付、收入及現金回收。當供應鏈投入和資本開支同步增加時,收入增長不一定帶來相同比例的自由現金流,所以應比較產品組合、營運資金與管理層指引。
企業軟件方面,FIVN、RNG、OKTA、CRWD、PANW 和 RBRK 的產品用途不同,但都可檢查客戶留存、淨新增訂閱與銷售效率。若企業客戶延後採購,價格動能可能先於續約數據回落;反過來說,穩定的合約與現金流也可能支持估值韌性。
NEO、HNGE、CORT、ATRC、NTRA 和其他醫療或生物科技公司,需要把已披露的服務量、產品採用和臨床進展與市場預期分開。高利率環境尤其會放大研發時間長、依賴再融資企業的資金風險,故資產負債表與費用節奏也是研究重點。
Nvidia 的代理安全平台提示 AI 應用部署正進入權限和安全治理階段,但平台效果仍待證據。研究相關領導股時,應確認客戶是否實際採購安全功能、收入如何確認、部署成本有多高;不宜把發布會消息直接換算成板塊盈利。
最後將單日 Top Gainers 與 Top 30 相互比對:前者只量度當日價格變化,後者反映既定模型的較長期相對強勢。兩份名單若有交集,仍須查成交量和基本面;若無交集,則可用作辨識短線資金注意力與持續領導的差別。
Risk|風險
美伊談判條件仍有分歧,霍爾木茲海峽何時重開並未確定。若航運受阻加劇,能源成本可能推高通脹預期,債息又可能繼續壓縮遠期盈利估值;若談判出現轉機,按高油價建立的市場預期也可能快速調整。因此油價與利率均需按新消息更新,不宜把單一情景視為既定結果。
個股的價格排名可能先於營運成果變化。伺服器訂單受交付時點和毛利影響,軟件合約受客戶預算左右,醫療產品還有採用、支付及研發風險。即使當日股價明顯上升,若收入、現金流或資產負債表未同步改善,估值回落的風險仍在;排名本身也不能代替公司披露。
烏克蘭戰事和墨西哥颶風提醒供應鏈與營運可能受到非市場事件干擾,但目前沒有足夠資料把這些事件歸因到本文個別股票升幅。Nvidia 公布的安全平台亦是產品方案而非已驗證的防護成果。
美伊戰事與海灣局勢仍受霍爾木茲海峽安排牽動,令能源供應與債息保持敏感;今日 APL Deep-Scan 顯示領導股涵蓋硬件、軟件、醫療與生物科技。這種多元結構提供比較基礎,但不應被解讀成所有公司都由同一則地緣或 AI 新聞推動。
