 Executive Summary|執行摘要
美中在領導人預期會面前,開始討論 AI 對話與事故通知機制,令人工智能競爭第一次更清楚地連到跨境風險管理。這不是一紙協議已經落地,而是市場開始需要同時衡量技術需求、制度成本與企業責任。與此同時,亞洲晶片股受 AI 需求支持,沙特出口逐步恢復令油價回落,但紅海及海灣航線仍未完全復常。今日最重要的變化,是資金沒有只沿着單一宏觀消息走,而是在高風險環境中重新挑選能提供日常企業與醫療用途的公司。
APL Momentum Leaders 的前列由 Atlassian、RingCentral、Moderna、CareDx 及 Halozyme 組成。企業協作、雲端通訊、疫苗與藥物研發、移植診斷及藥物遞送各有不同收款模式,卻共同指向一件事:當 AI 安全、能源與地緣風險同時增加,市場更願意研究已嵌入客戶工作流程或醫療需求的服務。能源公司仍有五席,證明供應風險並未退出定價;但它們沒有壟斷榜單,說明領導結構比「油價升跌」更立體。
短線升幅快照則由 Strategy、Coinbase、Sandisk、Robinhood 及 Coherent 領先,反映數碼資產與硬件風險偏好回升。這批公司與中期前五並不重合,提醒投資者不要把單日急升直接當成領導結構完成轉向。下一步應看企業軟件能否維持使用及續約、醫療產品能否擴大採用,以及能源價格與航線變化能否真正改善公司淨收益;這些證據將決定今日分散的線索能否變成較持久的資金方向。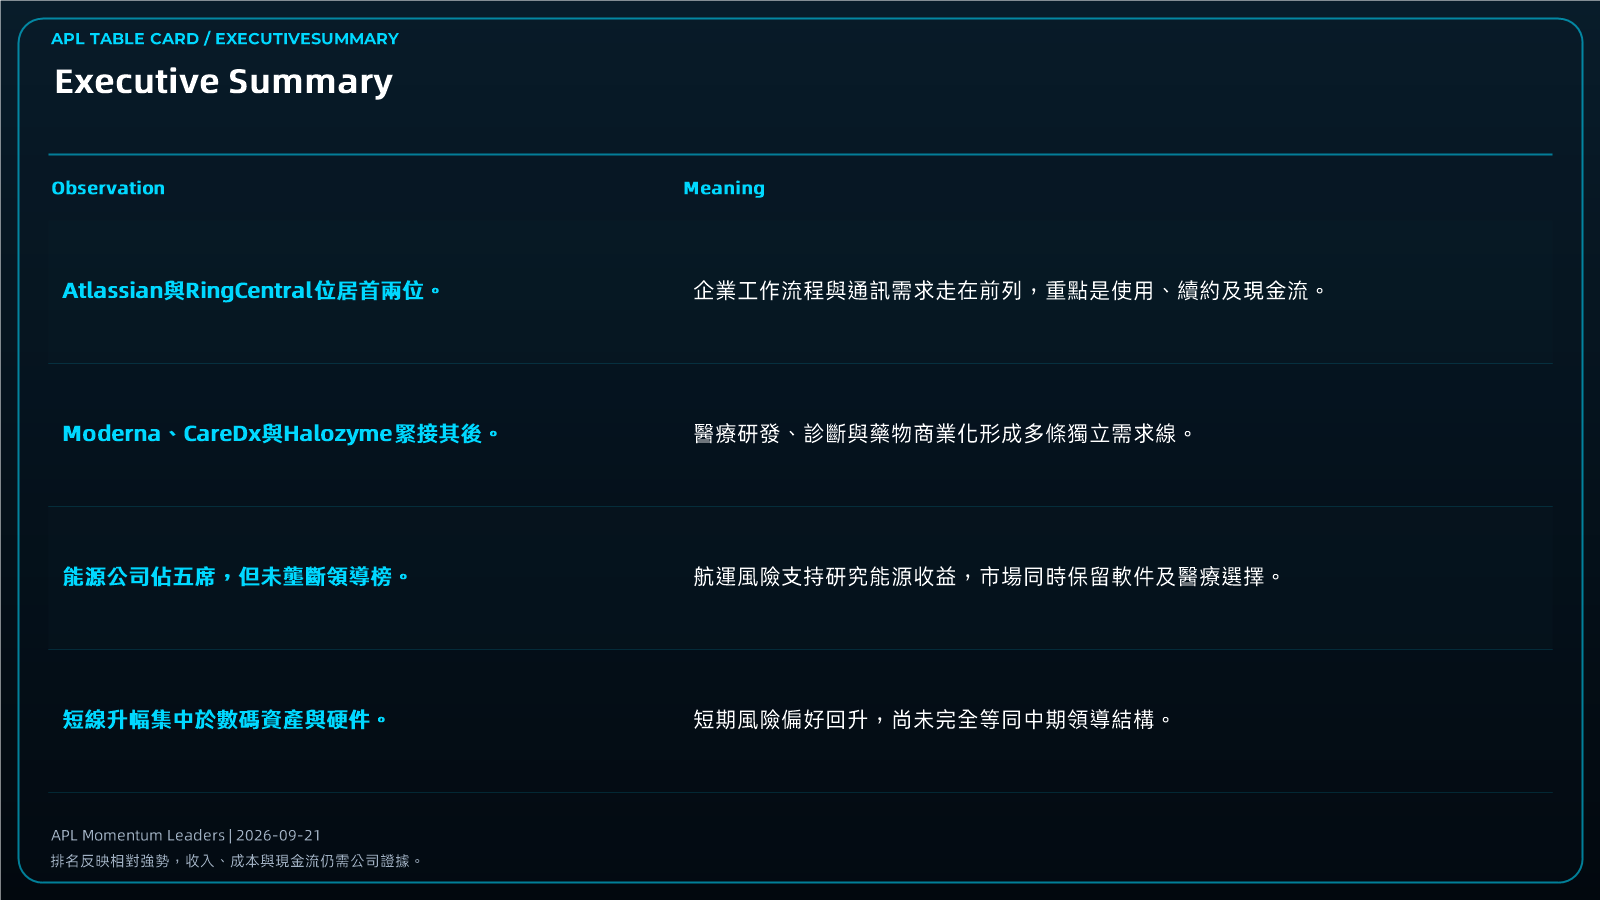
Market Context|市場背景
本期市場背景的第一條因果鏈來自 AI 安全。美中討論事故通知機制,反映模型與算力競爭已不只比較性能,也開始觸及事故披露、國家安全與跨境協調。特朗普與習近平的預期會面目前仍屬會前安排,不能當成已達成協議;但企業已要面對更高的安全評測、資料治理及合規要求。這會把支出由單純購買算力,逐步延伸至身份管理、網絡防護、協作控制及可追蹤的企業工作流程。
第二條鏈來自能源與航運。沙特出口逐步恢復令 Brent 與 WTI 從早段高位回落,但胡塞聲稱攻擊利雅得與延布附近目標,紅海及荷莫茲替代路線仍帶有保險、護航與改道成本。油價短線回落可以舒緩部分通脹壓力,卻不等於企業物流與能源預算已回復正常。若航道流量再次受阻,運輸成本會先影響企業毛利,再透過通脹預期影響利率與估值。
聯合國高級別周把戰爭、AI治理、氣候衝擊與生活成本放在同一外交框架,說明科技投資不能與能源及公共政策分開閱讀。對資金流向而言,這種環境通常不利於只有宏大敘事、但收入證據薄弱的公司;反而有利於能把安全、協作、醫療或能源需求轉化成合約與現金流的企業。後續要觀察的是事故通報會否形成可執行標準、亞洲 AI 訂單能否延續,以及沙特與紅海航線的實際流量,而不是只追逐一次會談或一日油價變化。
Why APL Momentum Leaders Matter|為什麼要看領導股?
只看主要指數,容易把亞洲晶片反彈、油價回落與外交消息混成同一個「風險偏好改善」故事。企業的需求來源卻完全不同:Atlassian 靠團隊協作和工作管理,RingCentral 靠企業通訊席位,CareDx 靠移植患者診斷,能源企業則取決於原料、產品價差與設備利用。APL Momentum Leaders 先找出持續相對強勢,再要求研究者拆解客戶、收款與成本,能避免把新聞方向直接等同公司盈利。
今期榜單尤其有用,因為它沒有給出單一熱門答案。軟件、醫療、生技、能源、網絡安全、硬件與保險同時入榜,代表市場仍在比較多種商業路徑。排名不是資金流量測量,也不是買賣建議;它的價值是把研究次序縮窄,讓投資者優先核對哪些公司已經有可持續用途,哪些只是價格在消息帶動下短暫加速。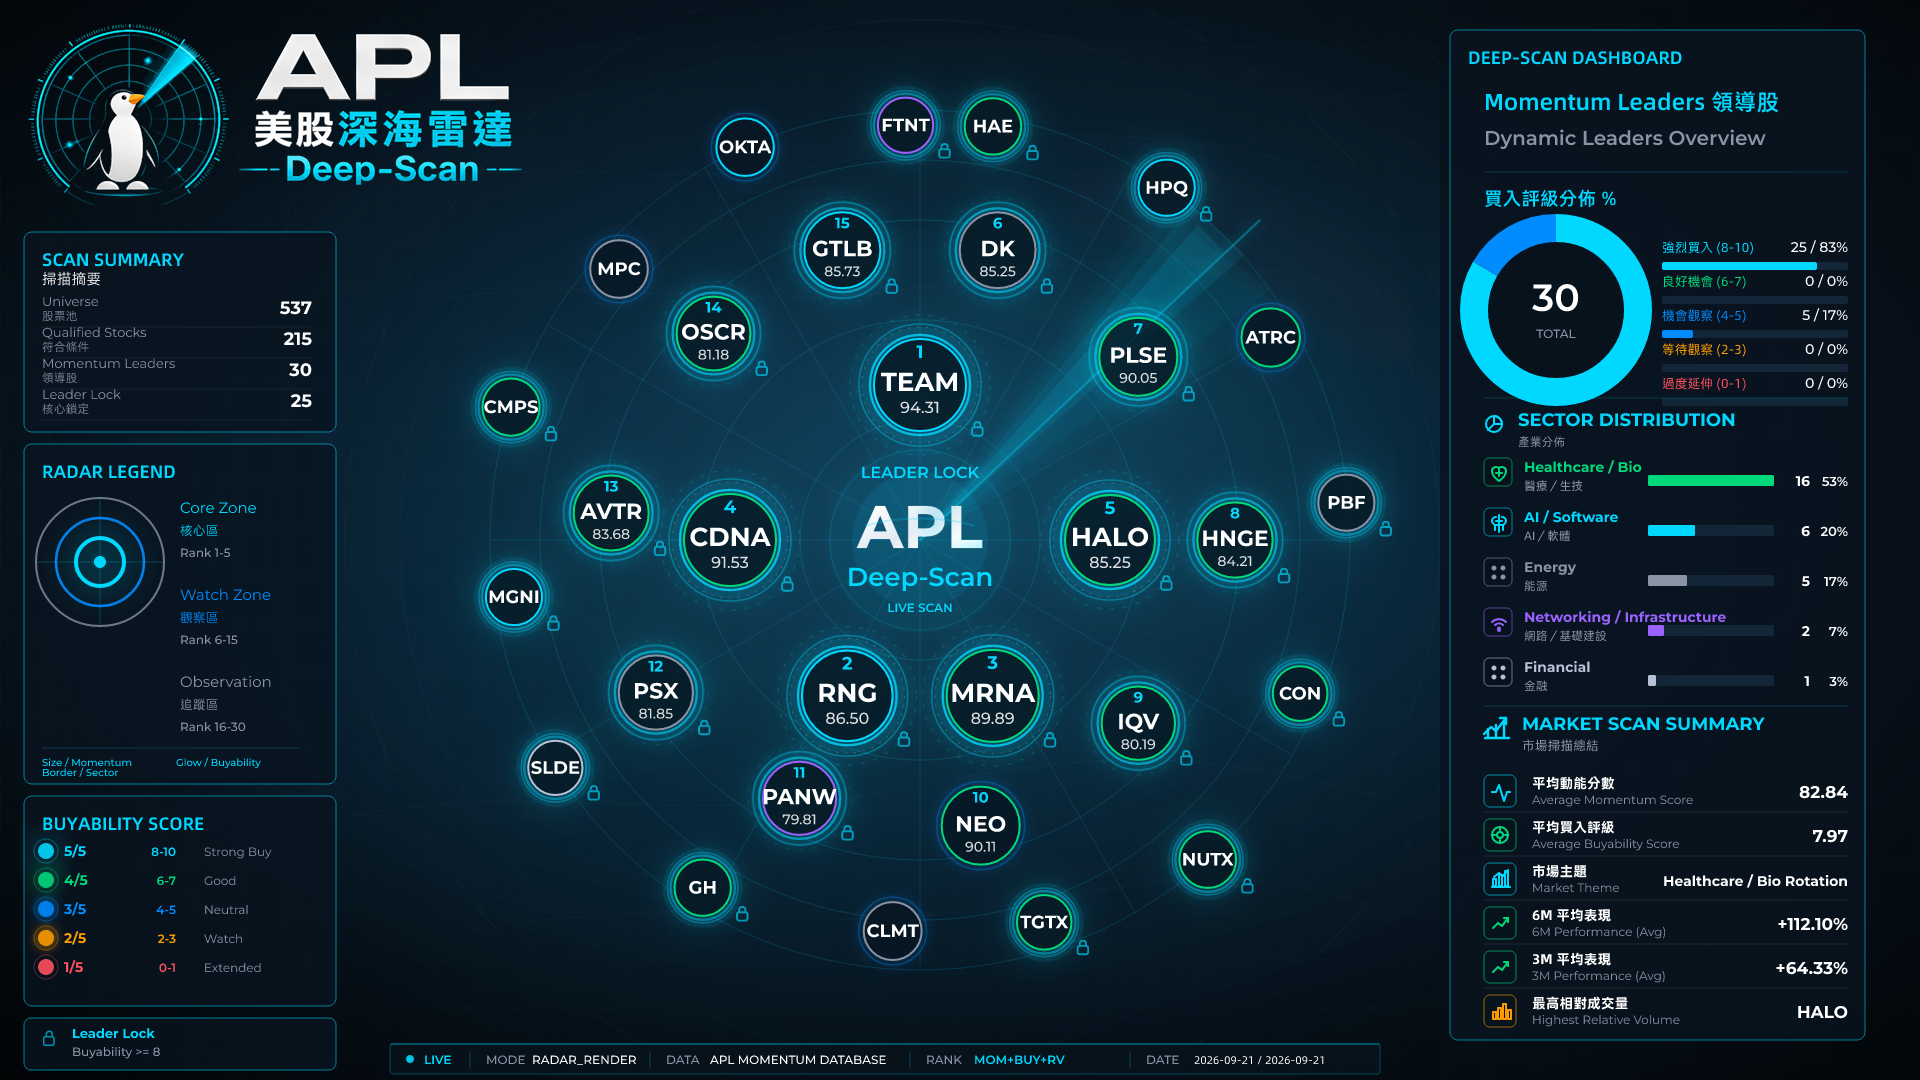
Top Gainers — Past 7 Days|最近七日升幅榜
Scope: SPX/NDX/DJI constituents.
本期來源檔的升幅欄位是單日價格變動,不是七日累計回報。Strategy(MSTR)上升約 16.39%、Coinbase(COIN)約 11.66%、Sandisk(SNDK)約 10.99%、Robinhood(HOOD)約 9.12%,Coherent(COHR)約 7.22%。這組短線快照集中於數碼資產平台、記憶體與光學硬件,反映市場對高波動資產及 AI 基建供應鏈的即時承接。
短線榜與中期前列沒有相同公司,因此不能說資金已全面由企業軟件與醫療轉到數碼資產或硬件。更合理的理解,是市場同時存在兩種時間尺度:短線交易正在追逐彈性與催化劑,中期相對強勢仍由客戶工作流程和醫療用途支撐。若後續 Sandisk、Coherent 等硬件公司持續出現在中期名單,才可進一步研究這條線是否由交易擴散成領導結構。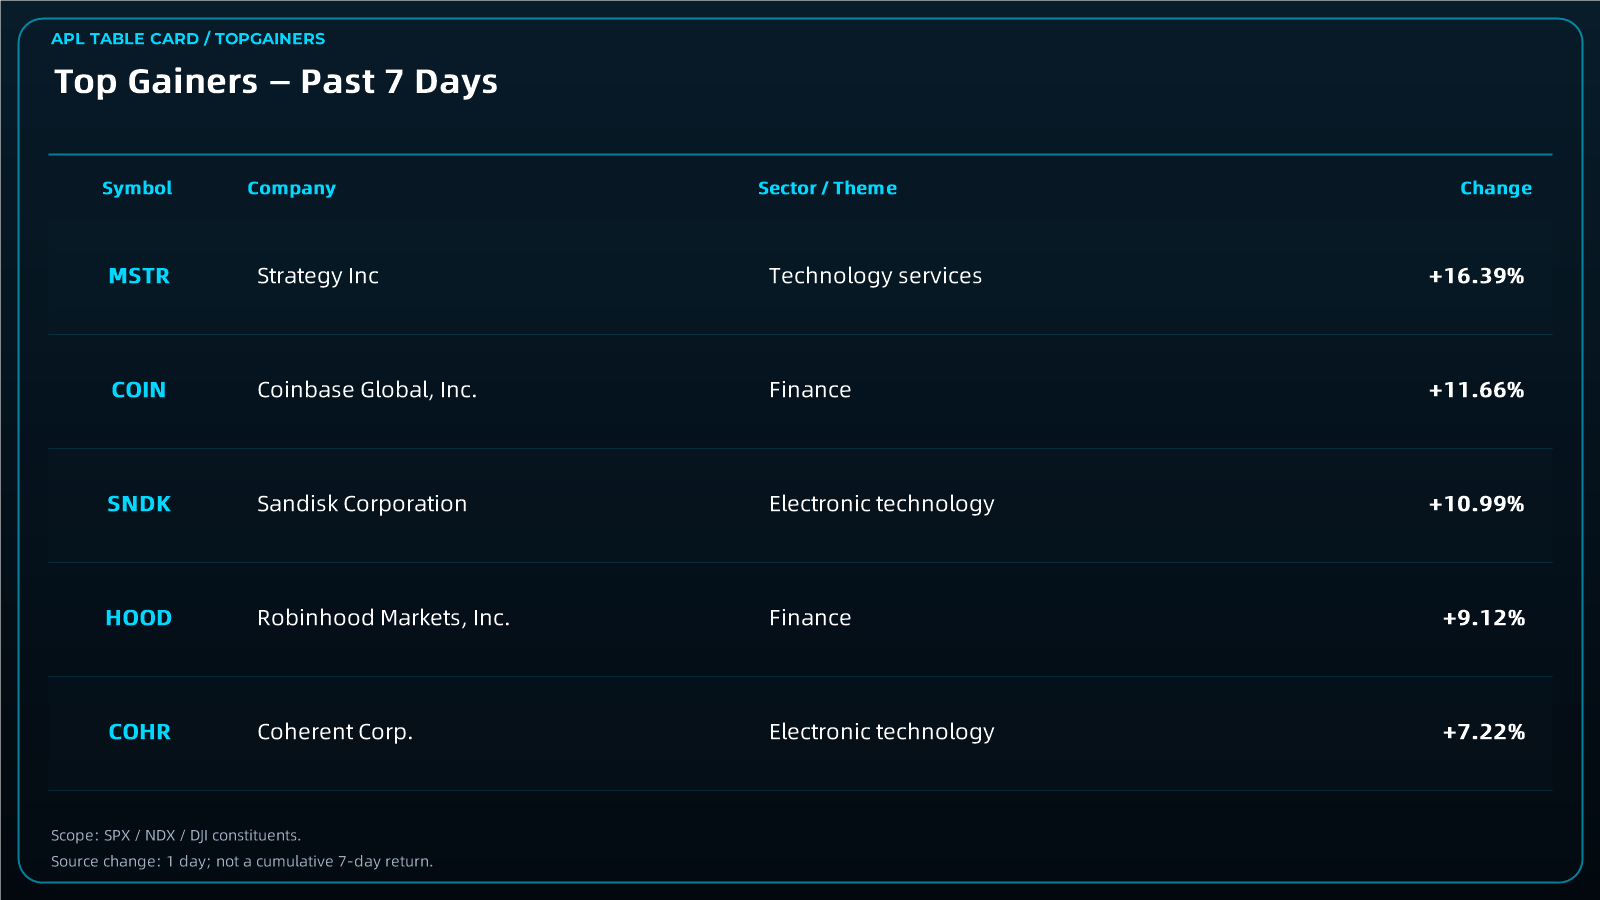
Momentum Leaders Analysis|動能領導股分析
Atlassian 位居第一,核心是團隊協作、軟件開發與工作管理。美中討論 AI 事故通知後,企業需要更清楚的權限、流程與紀錄,這為可追蹤的協作平台提供研究場景;但真正決定持續性的仍是付費席位、續約及雲端服務利潤。RingCentral 排名第二,將同一條企業數碼化線索帶到雲端通訊,其驗證點是客戶留存與服務收入,而非 AI 標籤本身。
Moderna、CareDx 與 Halozyme 分列第三至第五。它們分別涉及藥物研發、移植診斷與藥物遞送,說明醫療領導不是單一產品故事。Moderna 需要以研發和產品需求證明商業化路徑;CareDx 要核對檢測使用及支付覆蓋;Halozyme 則依賴合作藥物採用與授權收入。三者同時靠前,讓醫療成為今期最值得追蹤的中期需求線,但不能用其中一間公司的進展代表整個群組。
榜單中亦見 Palo Alto Networks、Okta 及 Fortinet,正好連接 AI 安全機制的市場背景。企業若增加模型、雲端及跨境資料使用,身份與網絡攻擊面會擴大,安全支出具有必要性;然而,競爭、客戶整合及定價仍會影響收入質量。Delek、Phillips 66、PBF、Calumet 與 Marathon Petroleum 則提供能源價格以外的公司層面線索,研究重點應落在煉油價差、設備利用、原料與實際現金流。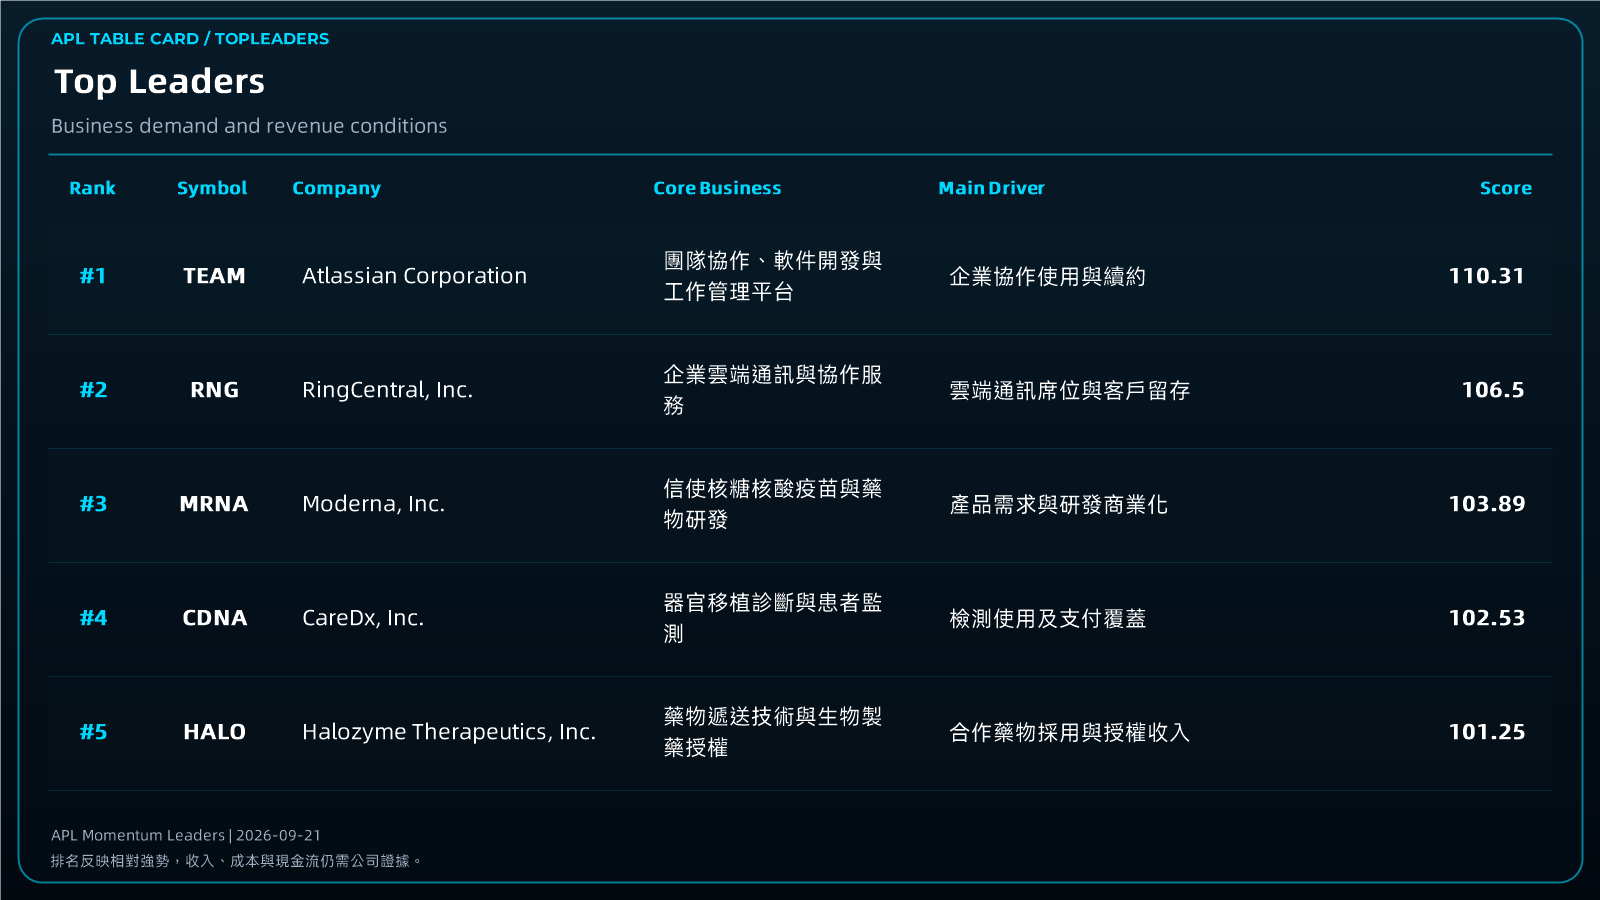
Sector Analysis|板塊結構分析
醫療是最大群組,涵蓋移植與癌症診斷、數碼照護、健康保險、血液管理、職業健康及醫院服務。它們共同反映醫療需求的廣度,卻不具備相同的支付及成本結構。CareDx、Hinge Health、IQVIA、Oscar Health、Haemonetics、Concentra、Nutex Health 與 Guardant Health 必須按各自使用量、保險支付、人力成本與盈利路徑分開判斷。
生技、軟件與能源各有五席。生技由 Moderna、Halozyme、Avantor、TG Therapeutics 與 COMPASS Pathways 組成,將研發、材料供應與商業化連在一起;軟件包括 Atlassian、RingCentral、GitLab、Magnite 及 Okta,從協作、通訊、開發、廣告到身份管理,展示企業數碼化並非單一產品。能源五席則提示航道與供應風險仍在定價,但板塊受惠程度取決於價差及營運條件,不能用油價方向一概而論。
網絡安全另有 Palo Alto Networks 與 Fortinet,企業硬件由 HP 代表,住宅財產保險則由 Slide Insurance 提供獨立線索。這種跨群組分布的意義,是市場正在多個實際需求中尋找盈利承接,而非把所有資金集中於一條 AI 晶片交易。後續若軟件與安全席位增加,同時醫療保持廣度,領導結構會更健康;若只剩高波動短線硬件,則需要下修對擴散質量的判斷。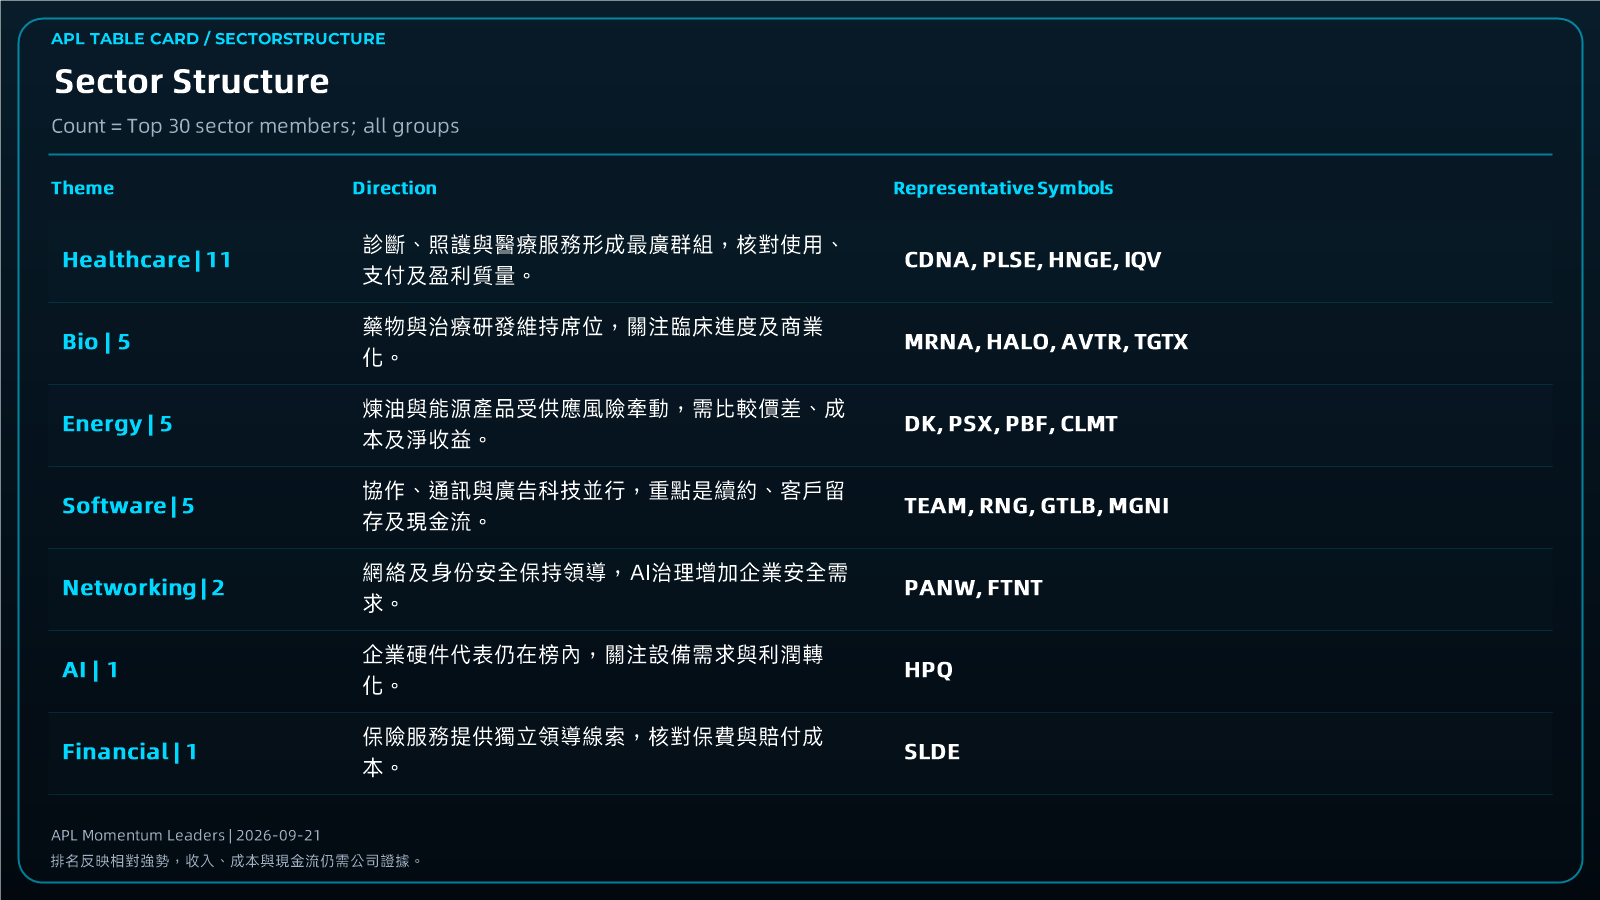
Investment Implication|投資啟示
目前環境不適合把「AI需求仍強」理解成所有科技公司都會同步受惠。事故通知與安全協調一旦逐步制度化,企業支出可能由訓練算力延伸至權限、身份、協作、監控與資料治理。這會令應用與安全層得到更具體的預算理由,但市場仍會要求它們證明客戶續約及現金回收,而不是只憑政策概念提升估值。
Atlassian 與 RingCentral 居前,令企業工作流程成為第一個可驗證方向。投資者應看付費席位、客戶留存與產品整合是否改善,而非只看公司是否使用 AI。若企業在不確定環境中仍持續購買協作與通訊服務,代表這類支出已接近營運必需;若新增功能沒有帶來更高使用或收入,價格強勢便需要更審慎解讀。
醫療群組提供第二條與科技周期不同的需求線。診斷、照護、藥物遞送與研究服務可能不直接受油價或晶片訂單驅動,能分散單一宏觀敘事風險。不過,醫療需求不等於股東回報,公司仍要處理支付、人力、研發與商業推廣成本。今期排名更適合提示研究入口,而不是把所有醫療名字當成同一種防守資產。
能源公司五席提醒投資者,油價回落不代表供應風險已解除。沙特出口恢復可以降低最壞情境,但紅海及海灣航道若再次受襲,原料、成品油與保險成本仍會快速變化。煉油企業是否受惠,要看產品價差和設備利用能否跑贏原料及營運成本;只有公司層面的淨收益改善,才能把宏觀風險轉化為可持續商業利益。
APL Momentum Leaders 呈現的是一個「選擇性擴散」環境:企業軟件與醫療走在前面,能源與安全亦保持席位,短線資金則追逐數碼資產與硬件。投資者可利用這種差異安排研究優先次序,但不要把相對強勢等同已證實的資金流入。真正值得提高信心的,是價格、客戶需求、收入及現金流同時改善。
接下來最重要的確認訊號有三個:企業安全與協作預算能否因 AI 治理而增加;醫療使用與支付能否支持領導廣度;能源航線恢復後,煉油公司是否仍能維持盈利。若三條線都有商業證據,市場領導會由單一科技交易擴展成更有韌性的結構;若只有短線價格急升,則應保持選擇性,而非全面追價。
Risk|風險
第一個風險,是把會前討論當成已落地制度。美中觸及 AI 事故通知,只代表雙方承認風險需要溝通,尚未證明有共同定義、通報時限或執行機制。若會面沒有形成可操作框架,市場對安全、身份與協作支出的預期可能過早;即使制度形成,企業也可能先整合現有工具,而不是立即擴大所有供應商預算。
第二個風險,是把油價回落當成航運危機結束。沙特出口改善可以增加供應,但胡塞攻擊聲稱、保險費與替代航線仍可能令企業成本高於正常水平。若航道再受阻,能源價格、通脹與長期利率可能同時反彈;相反,如果流量持續正常化,部分能源公司的風險溢價會下降。兩個方向都要求核對實際流量、價差與公司披露。
第三個風險,是短線高波動交易掩蓋中期需求。數碼資產與硬件在單日升幅榜領先,但尚未與中期前五重合。若這些升幅很快消失,而企業軟件與醫療領導也同步轉弱,便代表市場廣度沒有真正改善。反之,若軟件續約、醫療使用與安全預算持續,個別短線榜回落亦不足以推翻核心判斷。
Deep-Scan Conclusion|深度掃描結論
今期開頭的問題,是 AI 安全走向制度化、油價回落但航運風險未退之際,資金會優先研究哪些能把需求變成收入的公司。APL Deep-Scan 的答案不是單一晶片或能源交易,而是以 Atlassian、RingCentral 為首的企業工作流程,加上 Moderna、CareDx、Halozyme 所代表的醫療研發、診斷與商業化;能源及網絡安全則提供另外兩條需要公司證據支持的領導線。
這個結構說明市場正在提高標準。AI 故事必須落到企業使用、身份管理和安全責任,醫療需求必須落到採用與支付,能源風險必須落到價差與淨收益。單日升幅榜的數碼資產與硬件反彈值得留意,但它們尚未取代中期領導;兩種時間尺度的差距,正是下一輪市場選擇的觀察窗口。
下一個確認訊號,是企業軟件與安全公司能否交出持續使用及現金流,醫療群組能否保留廣度,以及沙特與紅海航線正常化後能源公司仍否維持盈利。如果這些證據同時出現,領導結構會由分散線索升級為更有韌性的市場擴散;若價格與商業條件分離,便應收窄判斷。今期最實用的結論,是繼續追蹤已嵌入客戶日常營運的需求,而不是把外交或油價的一日變化當成完整答案。
