 AI 可以提出候選抗體,誰把實驗變成收入?
一家生物科技公司的研究員,在電腦上取得一批看來很有潛力的抗體序列。模型認為它們可能抓得住疾病相關的目標,但下一步並不是製造藥丸,而是回答幾個非常實際的問題:蛋白質能否順利製造?會不會結成一團?在不同條件下是否穩定?與目標結合的能力,到底有多強?
這是一個用來理解生意的示例,並非已公布的客戶訂單。抗體是一類能識別特定目標的蛋白質;序列則像製造它的指令。電腦可以提出指令,卻不能代替所有實驗,更不能僅憑預測證明藥物安全有效。
Twist Bioscience(NASDAQ:TWST)希望承接的,就是從螢幕走進實驗室的這一段工作。
客戶買的不是另一份 AI 答案,而是可以用來取捨研發方向的真實實驗數據。 當客戶把抗體序列交給 Twist,公司可以合成相應的 DNA,讓細胞製造蛋白質,再把蛋白質純化及測試。客戶因此不必為每一輪篩選都自行建立完整的製造及分析流程。
產品流程及用途。上述服務用於研究,不等同臨床診斷或藥物獲批。
Lilly 打開一扇門,但沒有承諾門後會有多少訂單
2026 年 9 月 16 日,Twist 公布加入 Lilly TuneLab,成為抗體特性分析數據服務供應商。TuneLab 是禮來(Eli Lilly)建立的 AI/機器學習藥物研發平台;當中的 AbLab 模型協助研究者預測抗體是否具備適合繼續開發的特性。
「特性分析」不是一句籠統的化驗用語。例如,研究者可能需要知道抗體會否聚集、是否穩定,以及它抓住目標後會多快鬆開。這些結果有助排除不合適的候選者,但仍不是臨床療效的保證。
根據公告,TuneLab 用戶可以按指定實驗方法及優惠價格,向 Twist 訂購相關服務。付款者是實際下單的研究機構或企業客戶;不是每名平台用戶都會付費,也不能把 Lilly 視為已承諾包下實驗量的大客戶。 公告沒有披露最低採購額、保證訂單或這項合作的收入目標。
在實際操作上,客戶研究員選擇候選抗體及測試項目,Twist 的實驗團隊負責製造、分析和交付數據。客戶透過結果決定哪些候選者繼續研發;Twist 則依訂單及履約安排取得產品或服務收入。在這條接單路徑中,公司毋須等到藥物上市才開始收費。
Twist 合作公告,2026 年 9 月 16 日;Lilly TuneLab 平台介紹。公告精確發布時分未確認,本文不據此推定當日股價變動原因。
這項合作的潛在價值,在於縮短「模型使用者」變成「實驗服務客戶」的距離。若研究者反覆經歷設計、製造、測試及修正,新渠道便可能帶來重複訂單。然而,平台的使用量、Twist 的實際接單量及收入,仍然是三個不同數字。
優惠價格也有另一面。假設某項服務原價 100 元、直接成本 50 元,毛利便是 50 元。如果價格降至 90 元而成本不變,每單毛利只剩 40 元,訂單量要增加 25%,才可維持原來的毛利總額。這只是說明價格與數量關係的假設,不是合作披露的折扣,也不是 Twist 的實際單筆成本。
因此,真正要問的不是「有多少人可以使用平台」,而是「有多少人真的下單,而且每一輪實驗還剩下多少毛利」。
它的晶片不是用來運算,而是用來製造 DNA
Twist 的技術起點是合成 DNA,也就是按指定順序製造遺傳物質片段。它把相關化學反應微型化,放到矽基平台上並行處理。這裡的矽平台與 AI 運算晶片不是同一門生意:前者協助製造分子,後者執行運算。
微型化及並行處理的商業意義,是在一次生產流程內處理更多不同序列,並嘗試降低試劑消耗與單位成本。再向下游延伸至抗體製造及特性分析,公司便有機會承接同一客戶更多步驟,而不只是出售最初的一段 DNA。
高通量抗體製造介紹;Twist 技術及產品介紹。「高通量」指一次處理大量不同樣本,不代表每個樣本都能成功成藥。
但 TuneLab 不是整間公司的全部。最新季度,DNA 與蛋白質合成相關業務(DSPS)收入約 5,660 萬美元;次世代定序相關業務(NGS)約 6,180 萬美元,後者仍佔集團收入超過一半。
NGS 是大量讀取 DNA 資訊的技術。Twist 在這一環提供的產品包括協助挑選目標 DNA 片段的試劑,好比先從大量資料中抽出研究者要閱讀的部分,再交給定序流程處理。這不等於公司出售定序機,也不是全部都屬於抗體服務。
研究 TuneLab 機會,不能把 TWST 的全部收入都當成這次合作的潛在增量。
競爭對手不只是另一家 AI 公司
若問題是「誰能按客戶要求製造 DNA」,Danaher(NYSE:DHR)旗下的 Integrated DNA Technologies(IDT)便是重要競爭者。IDT 提供定製核酸、基因及定序相關產品。Thermo Fisher Scientific(NYSE:TMO)的 GeneArt 則提供基因合成,以及由基因走到蛋白質和抗體的製造服務。
因此,Twist 並不是獨佔「AI 提出序列後,需要有人把它做出來」這個市場。它要以交付速度、品質一致性、可處理的樣本量、分析能力及成本,爭取研究者持續回購。
Danaher:IDT 業務;Thermo Fisher:GeneArt 基因合成;GeneArt 抗體服務。
DHR 和 TMO 是大型生命科學工具集團代表,但兩者同時包含大量與 Twist 不同的業務。它們適合作為成熟企業的盈利及估值參照,不應被當成兩家與 TWST 完全同質的純抗體服務公司。本次資料也不足以判定誰在 TuneLab 所涉及的細分服務中市佔第一。
Twist 的特色是把矽基 DNA 合成與下游蛋白質流程串連;大型同業的優勢則包括更廣的產品組合及客戶覆蓋。前者是否構成更強的競爭門檻,需要用成本、重複採購及盈利證明,而不是僅憑一家知名藥廠的合作名稱。
收入增加了,為甚麼仍然虧損?
截至 2026 年 6 月 30 日的第三財季,Twist 收入約 1.184 億美元,按年增長 23%。不過,收入增加不代表多出來的錢全部留在公司。
當季盈利可以拆成以下幾步:
1.184 億美元收入 − 5,592 萬美元直接成本 = 約 6,245 萬美元毛利。
再扣除約 1,803 萬美元研發費用及 8,071 萬美元銷售及管理費用,便出現約 3,628 萬美元營業虧損。計入利息、其他損益及稅項後,淨虧損約 3,505 萬美元。
最大的壓力並不是研發費用突然暴升,而是銷售及管理支出按年增加約 27%。公司披露,增加部分主要涉及人員、專業服務、資訊科技及推廣等成本;其中人員成本增幅包含股份報酬,因此不能把全部費用理解為當季現金支出。
毛利率亦需要同時看兩個方向:第三季約 52.8%,高於上一季的約 51.6%,卻低於去年同期的約 53.4%。公司把按年下降與客戶組合變化聯繫起來。換言之,收入成長與生產規模擴大,未必每一季都能轉化成更高毛利率。
去年同期的帳面淨利還包括約 4,885 萬美元出售 DNA 資料儲存業務的收益。那並不是每季可重複收取的產品毛利,所以不能把去年淨利與今年淨虧損直接解讀為核心生意突然崩壞。
管理層預期第四財季達到「調整後 EBITDA 損益平衡」。這個指標排除了利息、稅項、折舊攤銷及公司指定的調整項目,包括股份報酬等,並不等於按一般會計準則錄得淨利,也不是 TuneLab 合作已開始貢獻大量盈利的證據。
市場給了增長溢價,也給了很高的交付要求
以下行情採 2026 年 9 月 16 日收市資料,損益為截至 2026 年 6 月附近的最近十二個月(TTM);資產負債採六月底數字。金額統一為百萬美元,每股數字除外。
TWST 的股數尤其需要交代。公司八月公布發行 312.5 萬股,其後承銷商行使全部 46.875 萬股增購權。以下以約 6,630.12 萬股及每股 143.07 美元重算市值,而不是沿用部分頁面約 6,271 萬股的較舊基數。此股數並未把所有潛在可轉換證券或員工獎勵都視作已發行普通股。
表內 TWST 現金、淨現金、EV 及 P/B 仍以六月底資產負債為基礎,未加入八月集資款。它們不代表增發後的即時財務狀況;融資影響另於表後拆解。
八月增發及承銷商增購權披露;TWST 股數參考;TWST 行情。
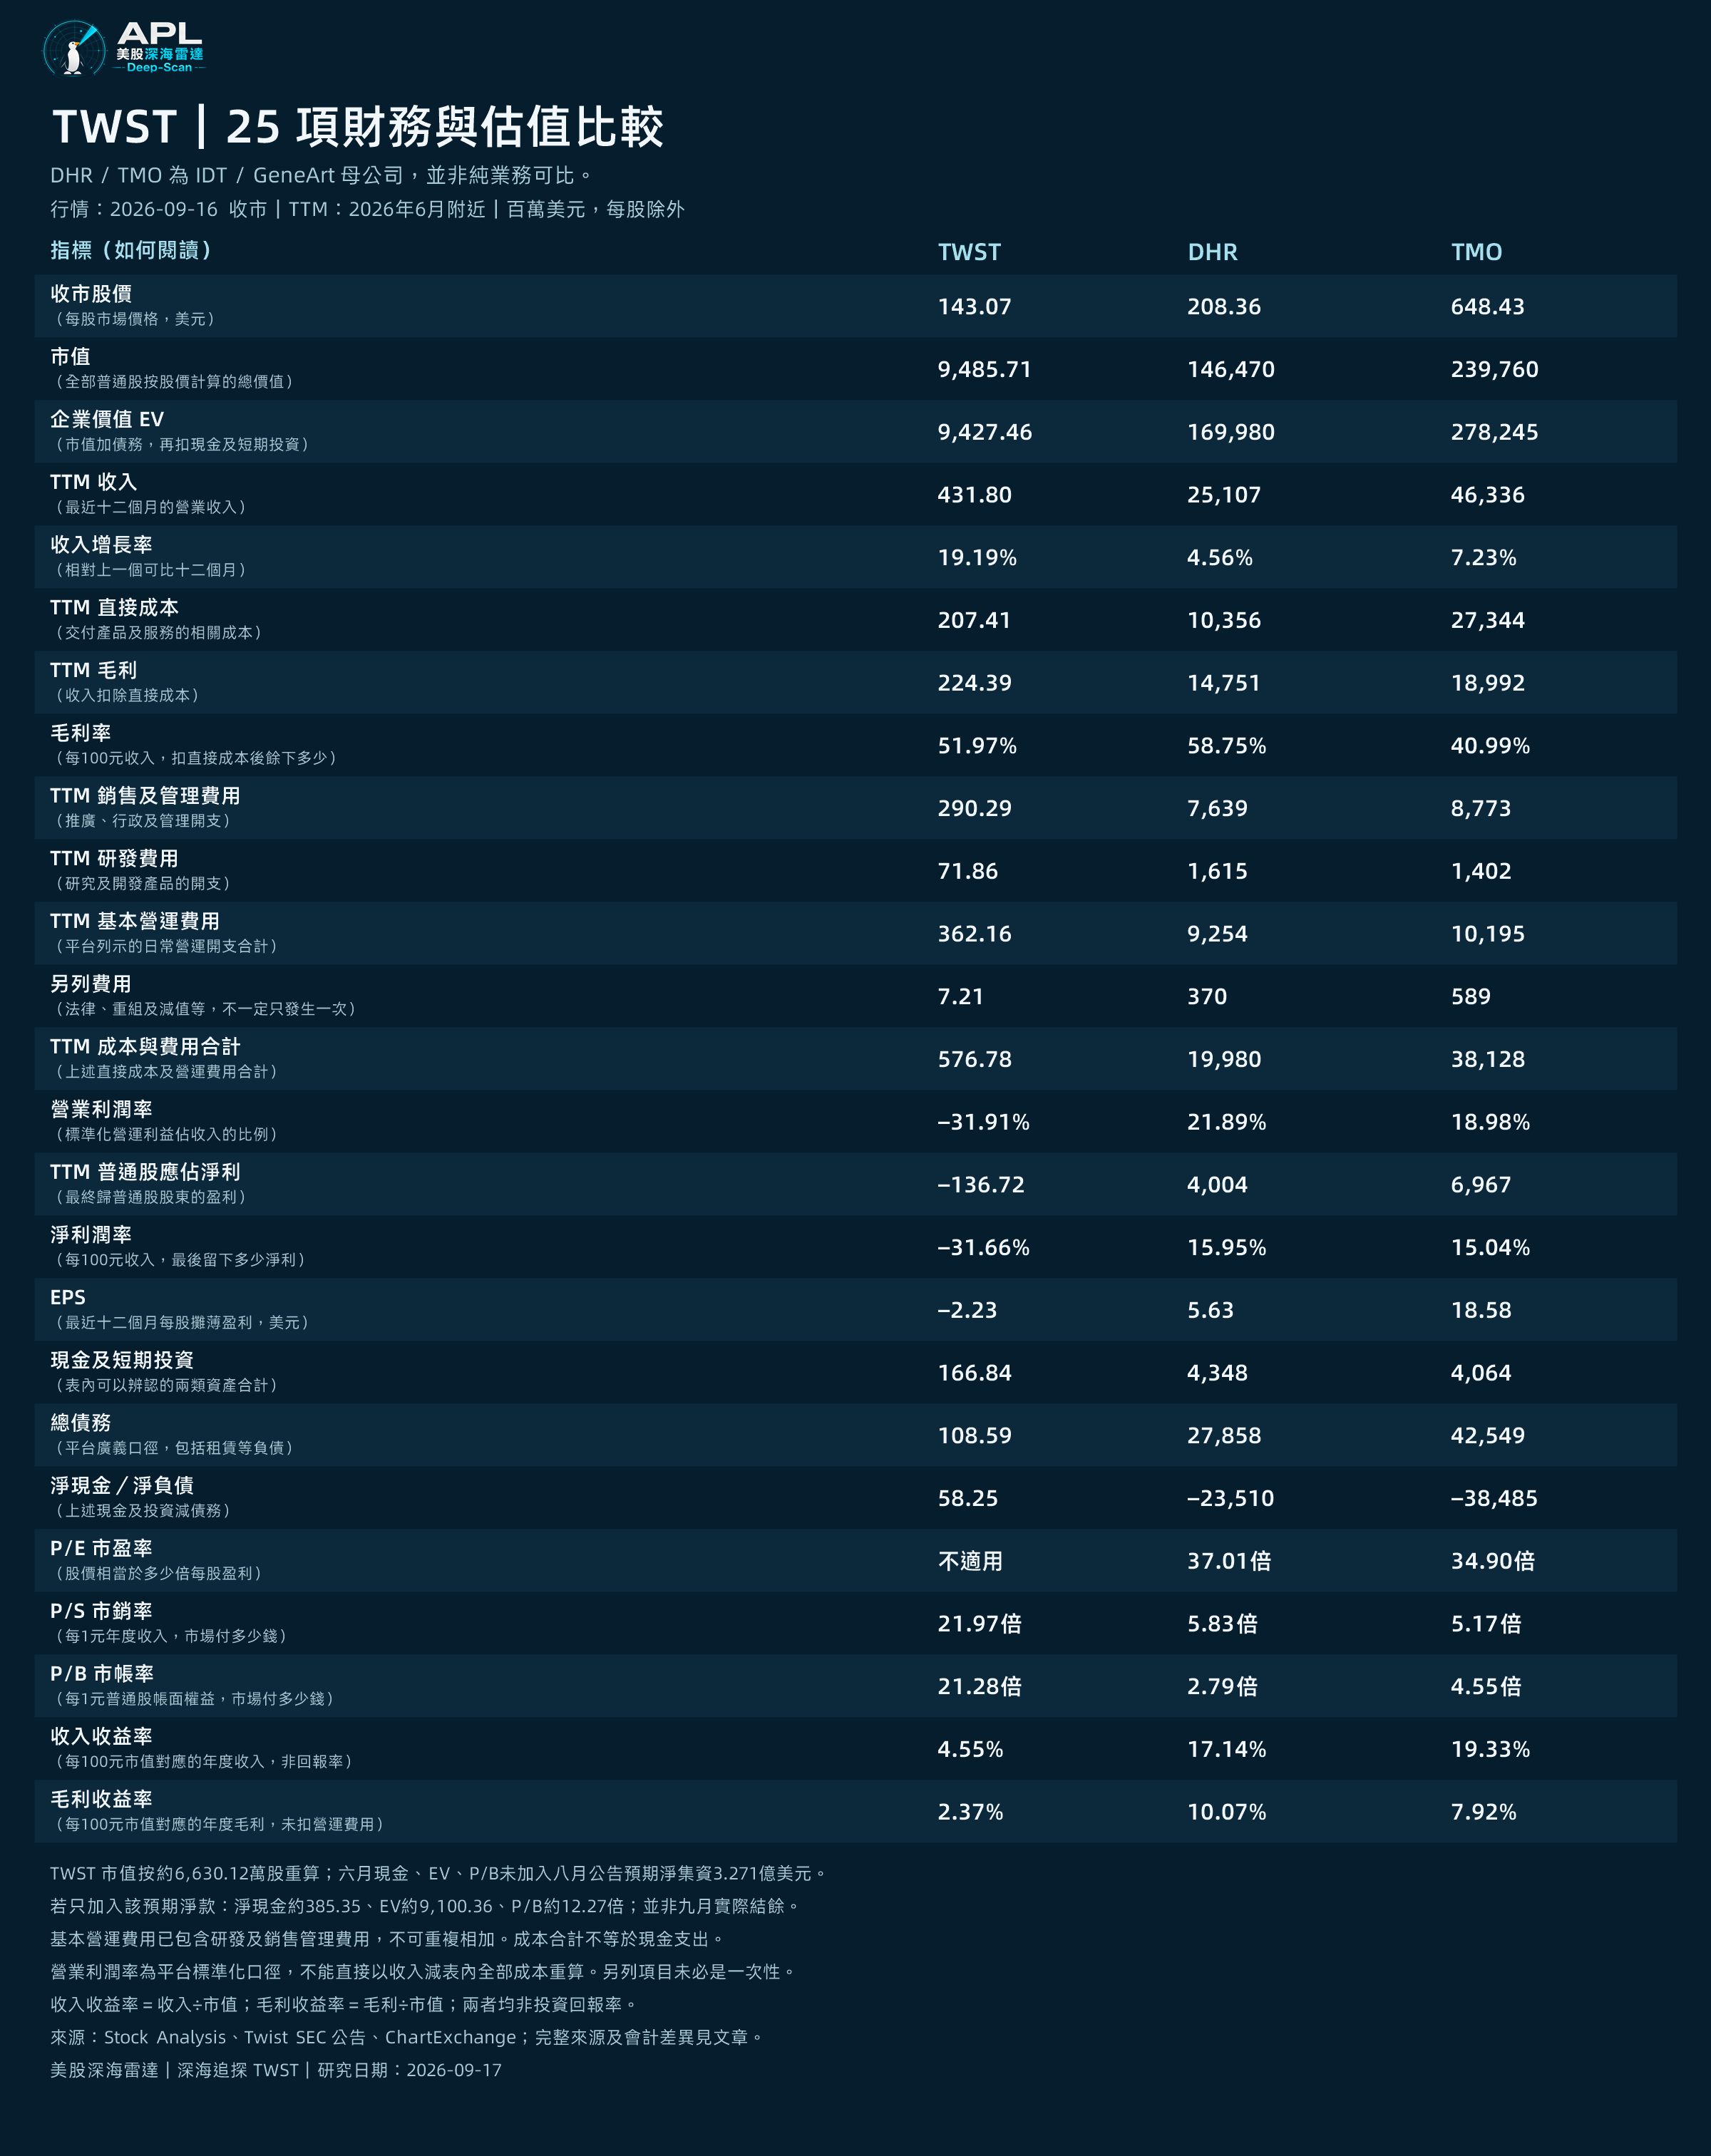 資料來源:TWST 損益、DHR 損益、TMO 損益;TWST 資產負債、DHR 資產負債、TMO 資產負債;TWST 行情、DHR 行情、TMO 行情。
表註:收入收益率=收入÷市值×100%;毛利率=毛利÷收入×100%;毛利收益率=毛利÷市值×100%。收入收益率是 P/S 的倒數,不是第二項獨立利好。P/E 以股價÷攤薄 EPS;P/B 以市值÷普通股權益計算,三者六月底權益分別約445.74、52,581及52,679。EV 統一以市值加表內廣義債務,再扣現金及短期投資,未扣長期投資。四捨五入可能產生尾差。
成本口徑:基本營運費用已包括銷售及管理、研發等項目,不可再重複相加;TMO 另含20的基本營運費用,TWST 分項存在尾差。另列費用採平台分類:TWST 法律項目7.21;DHR 收購/重組125及減值245;TMO 收購/重組294、減值154及其他141。成本合計不是現金流出,未包含全部利息、稅項及非營運損益。營業利潤率採平台標準化數字,不等於收入扣除本表所有另列費用後的利潤率,也不代表三家公司原始報表的分類完全一致。
表內最直接的差距是:TWST 每 1 元年度收入,市場定價約 21.97 元;DHR 約 5.83 元,TMO 約 5.17 元。TWST 的收入倍數約為兩者的 3.8 倍及 4.2 倍。
換一個方向看,每投入 100 元市值,TWST 對應的年度毛利只有約 2.37 元,DHR 約 10.07 元,TMO 約 7.92 元。而這些毛利都還沒有扣除營運費用,不能當成股息或投資回報。
TWST 的收入增長率的確較高,但較快增長不會自動證明任何價格都合理。它仍在虧損,不能以負數 P/E 說它「特別便宜」;P/S 也必須與未來可實現的利潤率一起理解。
以這組成熟同業為參照,TWST 的收入及毛利定價明顯偏貴。這不等於可以直接把同業倍數當成 TWST 的合理股價,但它說明市場已為未來增長及盈利改善支付了相當高的預期價格。
八月集資改善了資金條件,沒有直接改善產品毛利
八月發行連同增購權合共約 359.375 萬股,以每股 96 美元計,公告預期淨集資約 3.271 億美元。相對約 6,270.74 萬股的發行前股數,新增股份約為 5.7%;不參與增發的舊股東,其持股比例會相應下降。
如果只把公告預期淨集資加到六月底資產負債,並暫不考慮之後的營運消耗及其他變化,TWST 的現金及短期投資便由約 1.668 億變成 4.939 億美元,淨現金由約 5,825 萬變成 3.854 億美元。同樣的簡化試算下,EV 約 91.00 億美元,P/B 約 12.27 倍,而不是表內未加入集資款的數字。
這是融資效果的試算,不是九月實際現金結餘,也不是已公布的新一期資產負債表。 公告使用預期淨款及交割安排,本研究不把全部款項視為已在其後每一天原封不動留在銀行。
集資可以支持擴產、研發及承受虧損,但不會在損益表上變成銷售收入。對股東而言,要追問的是新增資本能否換來更好的每股盈利,而不是公司帳面現金增加了多少便算完成轉型。
增發文件;六月底資產及發行前股數。試算未計後續現金使用、其他發股或資產負債變動。
合作的下一章,要在訂單與成本中找到
TuneLab 為 Twist 帶來一個可信的接觸客戶渠道,但一項真正改變營運的合作,需要出現更多可觀察的結果:新增付費客戶、反覆採購、實驗收入、訂單毛利,以及更高產能使用率是否足以攤薄成本。
也要保留另一種可能:AI 不只會創造更多候選者,亦可能更早排除失敗者,減少部分不必要的實驗。究竟是實驗總量增加,還是每項研發計劃需要的測試次數下降,不能僅憑「AI 加速研發」便下結論。
大型同業的價格與交付能力、研究客戶的預算、製造品質及重做成本,都會影響這門生意。若收入成長仍伴隨更快的管理支出增長,新增需求可能只擴大營業規模,而沒有改善股東回報。
Twist 的機會並不難理解:當更多候選抗體從電腦模型走向實驗室,它有機會承接製造及驗證工作。難的部分在於,市場已經為這種可能性付了不低的價格。
AI 可以提出更多候選答案;TWST 要證明的,是每一輪實驗不但帶來收入,也能逐步留下盈利。Lilly TuneLab 打開的是一條接單路徑,尚不是一張足以兌現全部估值溢價的支票。
本文為公開資料研究,並非個人化投資建議。合作訂單、價格及毛利尚未披露。封面及分享圖為概念插畫,並非實際實驗設施、抗體結構或已獲批藥物。
