 Executive Summary|執行摘要
油價與長債息同升,令本周的領導股研究從單看升幅轉向檢驗企業能否承受成本及估值壓力。能源供應風險牽動通脹預期,債券價格受壓又提高未來現金流的折現率,因此成長股即使有強勁需求,也需要更清楚的收入及現金流證據。這是本期市場變化的關鍵影響。
APL Momentum Leaders 顯示硬件、企業軟件、醫療與能源同時出現在前列,資金流向並非單一科技主題。DELL、HPE 與 AMD 可連到資料中心投資,但其訂單、毛利及資本開支能否轉成可持續現金回報,仍需要逐家公司核對;VLO 與 PBF 則對油價和煉油利差更敏感。排名反映相對強勢,不等於所有公司都受同一消息推動。
下一步要觀察油價及長債息會否繼續上行、即將公布的美國經濟數據如何改變利率預期,以及企業更新能否支持現有估值。短期價格升幅提供研究線索,後續確認則來自需求、盈利質素與資產負債表。本文把市場背景、升幅榜與領導股結構分開討論,避免把單日波動當成長期結論。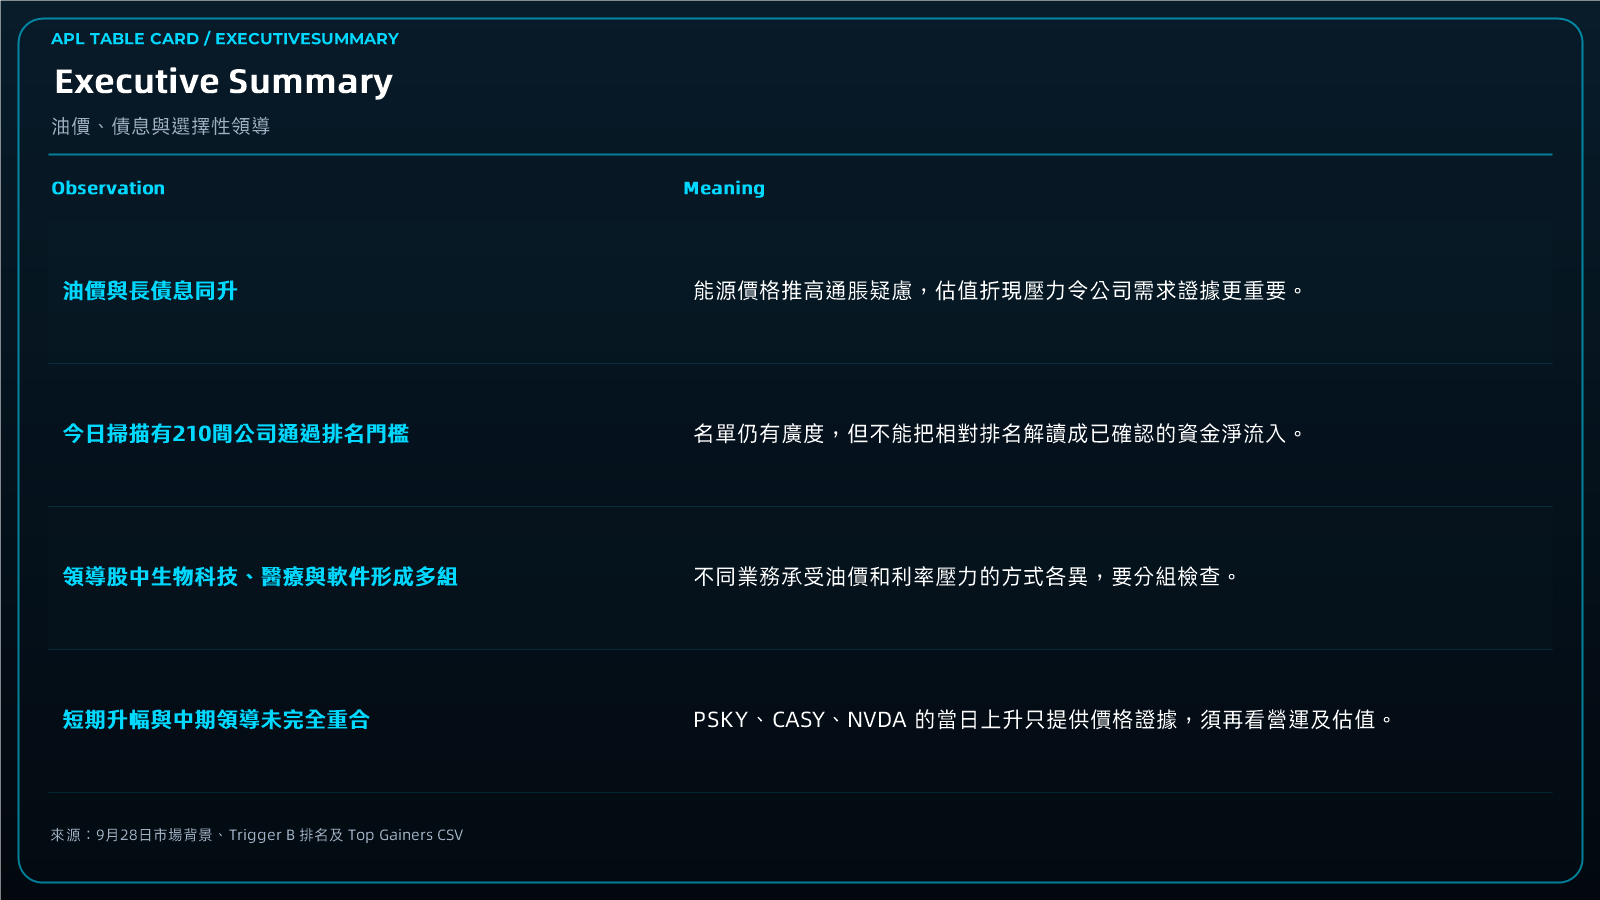
Market Context|市場背景
美伊就荷莫茲海峽的安排仍有分歧,市場因而重新計入能源供應受阻的可能。路透所述早段報價顯示 Brent 約每桶 106 美元、WTI 約 93.47 美元;這些是報道時點的價格,並非本晚資料截點的即時報價。油價上行可推高運輸與生產成本,因此即使企業銷售需求穩定,毛利和消費能力仍可能受到擠壓。投資者需要把消息對價格的短期刺激與企業實際受益程度分開。
美國長債息接近約 5.52%,市場同時評估通脹與再加息的可能,因為較高折現率會改變遠期盈利的估值承受力。亞洲股市表現不一,也說明資金並未對同一宏觀訊號作出一致回應。本周美國通脹、GDP 與就業數據將提供下一個判斷節點;若利率預期再上移,現金流較遠、資金需求較大的公司通常需要更強的業務證據。
地緣與公共事件增加不確定性,但不能被直接移植成個股催化劑。英國警方調查 RAF Fairford 附近疑似陰謀並拘捕五人,是否涉及伊朗尚未證實,伊朗亦否認牽涉。緬甸空襲傷亡來自當地武裝及救援人員說法;曼谷洪災與剛果埃博拉疫情則分別凸顯物流及醫療承載壓力。這些事件值得持續留意,惟投資判斷仍須回到可驗證的企業需求和披露。
白宮預計與科技業討論 AI 的安全及監管,為相關公司添上政策變數。監管方向若改變,可能影響產品部署速度與合規成本;然而資料中心硬件需求、軟件續約及客戶支出仍須從公司業績確認。市場焦點因此是資金流向能否與收入、毛利及自由現金流相互印證,而非只按新聞熱度推定一個板塊將全面受惠。
Why APL Momentum Leaders Matter|為什麼要看領導股?
APL Momentum Leaders 把近期相對強勢的公司放在同一視野,方便比較哪些業務模式持續吸引資金。領導股清單是一張研究地圖:觀察價格、企業需求和盈利質素是否同步,可幫助辨別趨勢的廣度與脆弱位置。
當油價和債息同時施壓,強勢名單中的差異尤其重要。資產負債表穩健、客戶需求可追蹤的企業,與倚賴融資或單一事件的公司,對同一宏觀變化的敏感度並不相同。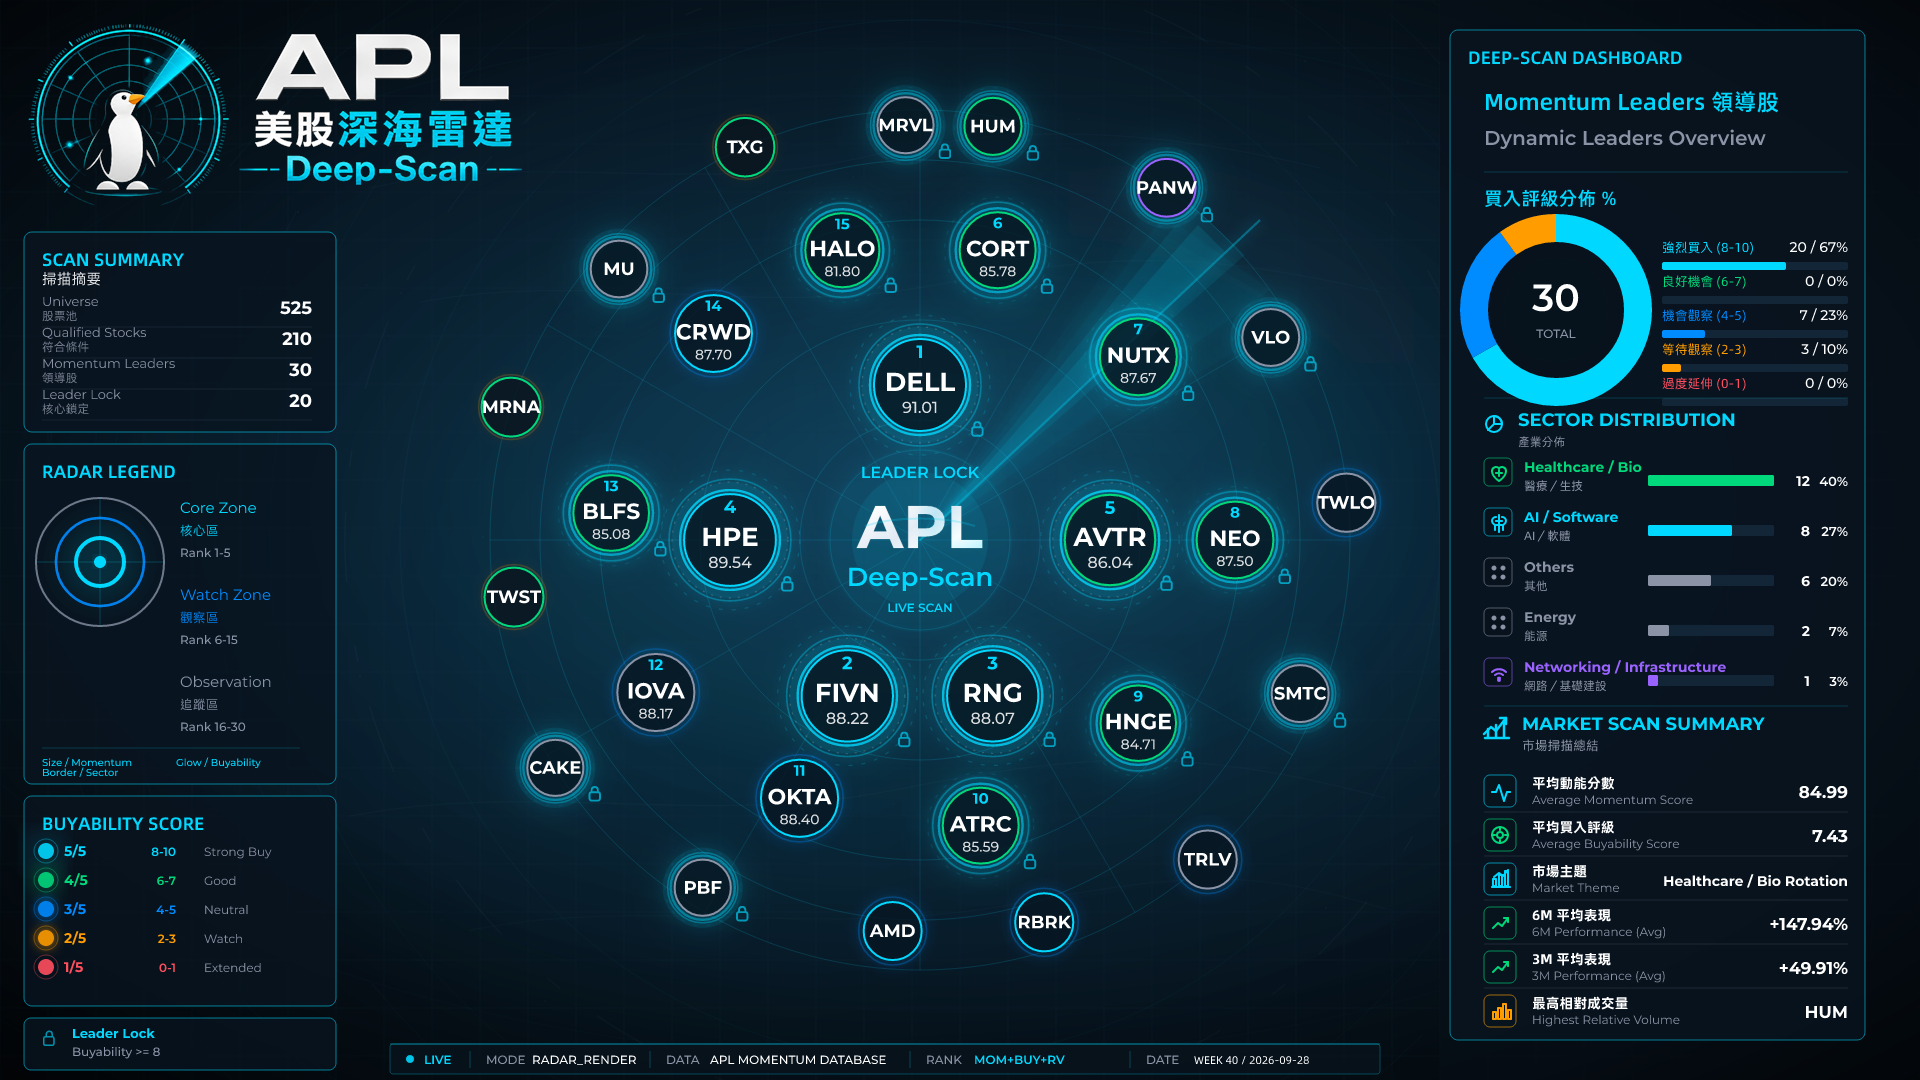
Top Gainers — Past 7 Days|最近七日升幅榜
Scope: SPX/NDX/DJI constituents.
來源檔列示的是 1 day 價格變動,並非七日累計回報;其前列依次包括 PSKY、CASY、NVDA,後續還有 HAS 與 DLTR。此處保留既定欄目名稱,同時按來源欄位解讀,避免將短期升幅誤寫成一周趨勢。
PSKY、CASY 與 NVDA 分屬不同業務,價格同向不能推定相同基本面原因。升幅榜適合作為當日資金注意力的起點;下一步仍需核對成交、公司公告及盈利預期,並與領導股的較長期結構互相比照。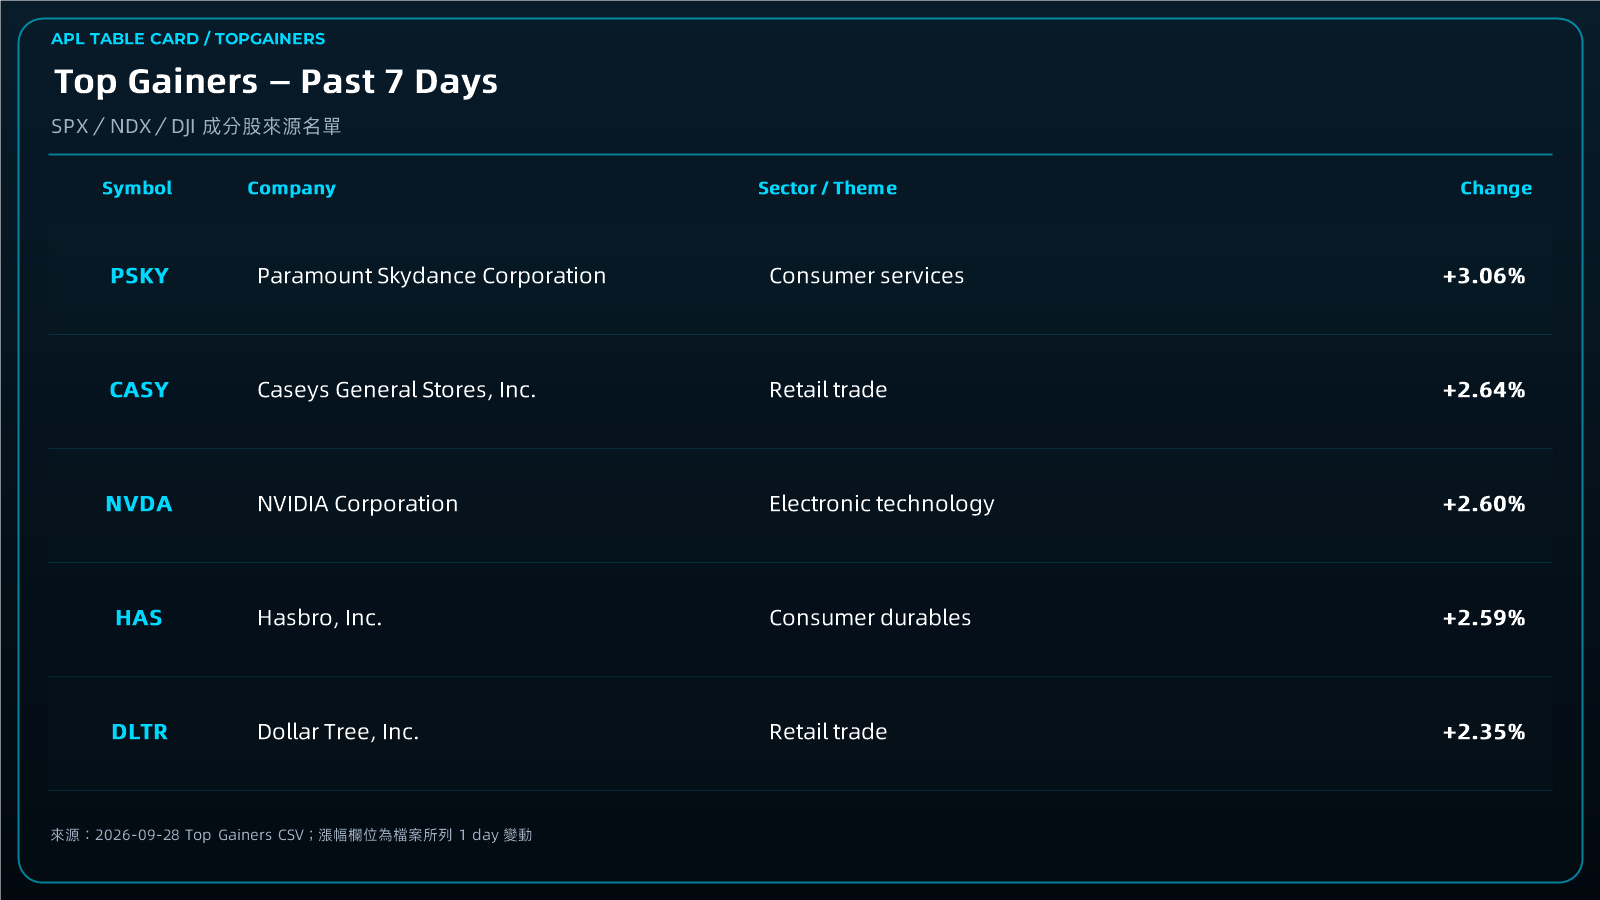
Momentum Leaders Analysis|動能領導股分析
DELL、FIVN、RNG、HPE 與 AVTR 位列前段,但分別對應伺服器與個人電腦、雲端客服、企業通訊、企業硬件及生命科學供應鏈。排名靠前說明價格動能突出,因而值得優先研究訂單與客戶支出;它並不證明上述公司已由同一宏觀消息獲得增量盈利。
DELL 和 HPE 的企業基建需求需看設備交付、毛利及服務收入;FIVN 和 RNG 要看訂閱留存及現金流;AVTR 則要看實驗室及生物製藥客戶採購。不同驗證指標放在一起,可以辨認真正持續的需求和較短暫的重估。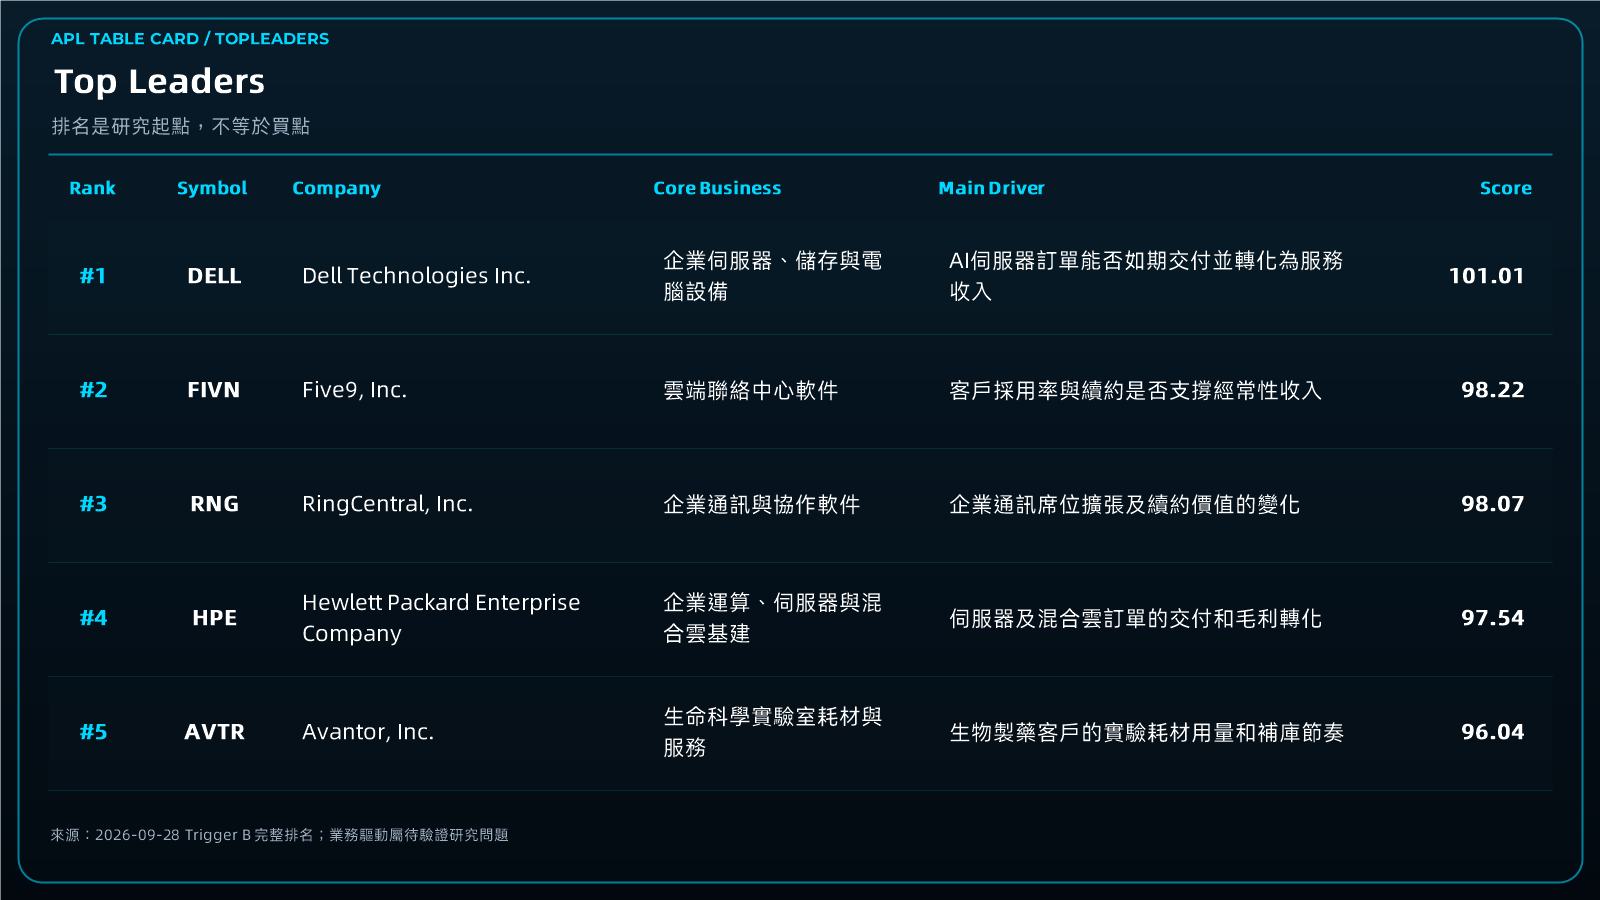
Sector Analysis|板塊結構分析
前列公司橫跨 AI、Software、Bio、Healthcare、Others、Networking、Energy 與 Semiconductor。醫療和生物科技佔有可見份額,企業軟件亦成群出現;能源則由 VLO 與 PBF 提供與油市相關的對照,顯示資金並非只圍繞晶片題材。
板塊分布擴闊有助辨認市場韌性,但同一板塊內的現金流、融資需求和監管風險可能相差很大。因此分析應從公司收入來源與需求驗證出發,再判斷宏觀壓力是否已反映在估值和價格之中。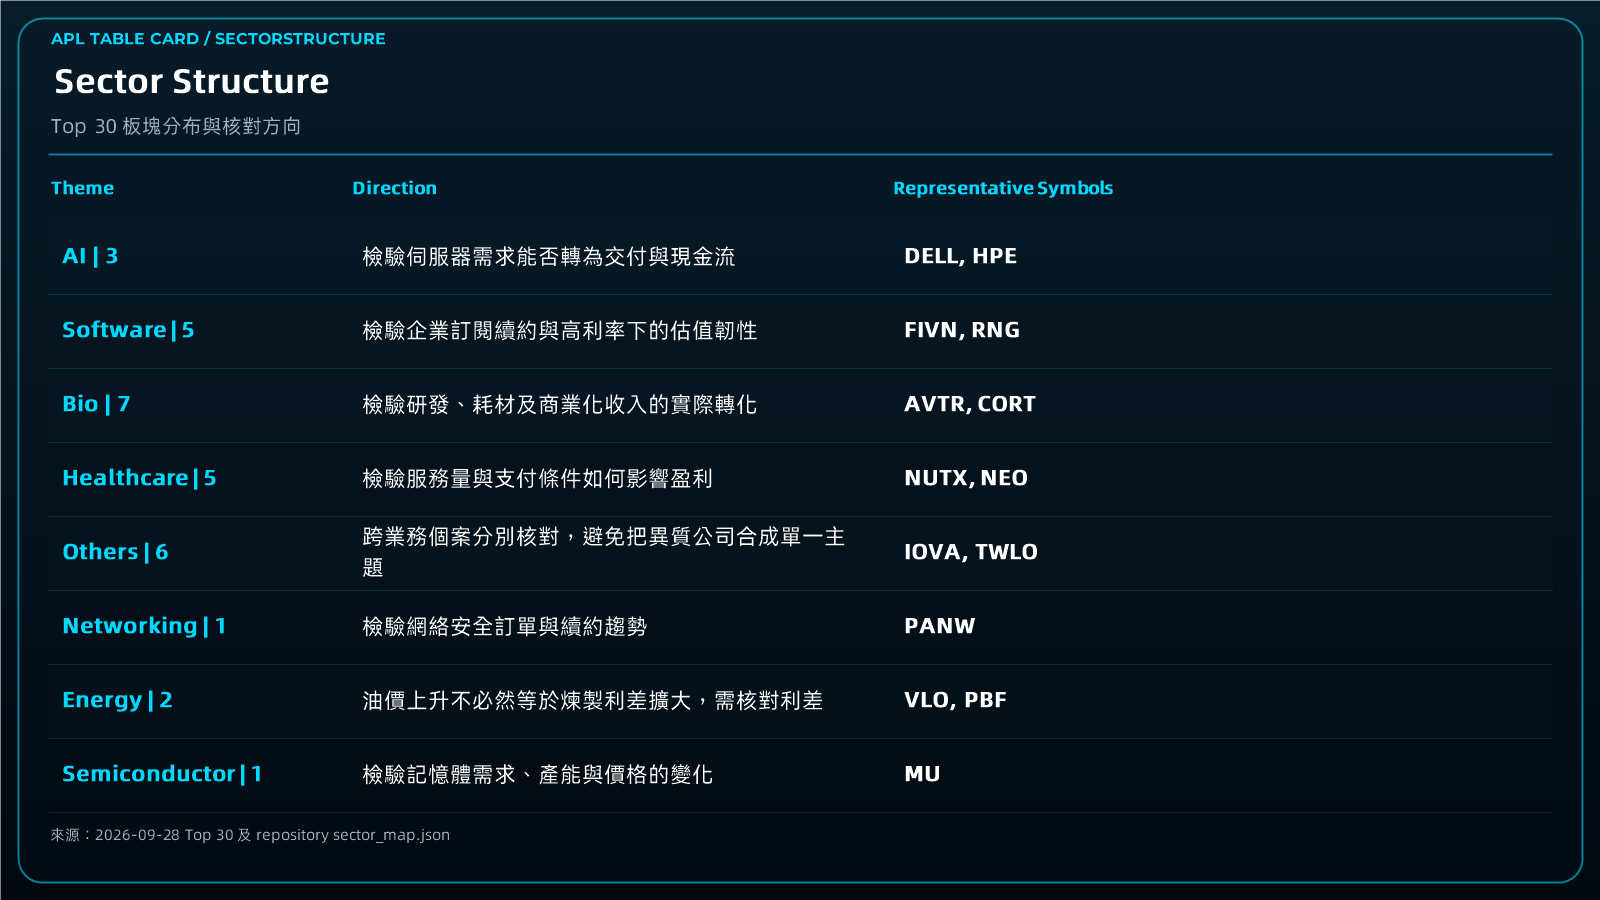
Investment Implication|投資啟示
投資者可先把油價及長債息視為共同的估值環境,再逐家公司比較其盈利對成本、融資及需求的敏感度。高油價可能改善部分能源企業的收入背景,同時抬升航空、運輸及消費鏈成本;方向相反的影響意味著板塊名稱本身不足以構成判斷。
資金流向 APL Momentum Leaders 的硬件公司時,應留意實際出貨、產品組合與毛利變化。資料中心投資可以帶來收入,但若零件成本、營運資金或資本支出同步增加,帳面增長未必等比例轉化成自由現金流。DELL、HPE、AMD、MU 與 MRVL 的業務位置不同,確認訊號也不應混為一談。
企業軟件的解讀則更著重經常性收入、客戶留存和淨新增需求。FIVN、RNG、OKTA、CRWD、PANW 和 RBRK 各有不同產品及客戶群;若企業客戶因高利率延長採購決策,收入確認及銷售效率可能先於股價顯露變化。比較續約、合約規模和營運現金流,可檢驗價格強勢是否具備業務支撐。
醫療、生物科技的核心問題是研發與商業化的時間差。即使臨床或產品消息引起注意,銷售渠道、支付安排、研發支出和融資需求仍決定收入及現金流能否持續。因此對 AVTR、CORT、NUTX、NEO、HNGE 等公司,應把已披露的營運進展與預期中的成果清楚分開。
能源股 VLO 和 PBF 需要同時觀察原油成本與煉油產品利差,而不能單憑 Brent 上行推斷盈利。若停戰談判、運輸安全或庫存變化令油價回落,市場對通脹和利率的預期也可能迅速改寫。這種連鎖反應會改變資金在能源、成長和防禦型公司之間的偏好。
後續風險訊號包括債息持續升高、油價再次急升、企業指引下修,以及強勢股成交與盈利預期背離。投資者可定期對照公司公布的需求、收入、現金流和資產負債表,再評估市場給出的估值。本文提供研究框架與待確認問題,不以單一排名或新聞事件推導具體交易決定。
Risk|風險
市場價格與事件消息可能在短時間內改變。美伊方案仍在討論,能源設施與航運的風險未解除;若供應憂慮升高,油價及通脹預期可能再推高債息,並壓縮對遠期增長的估值空間。相反,談判進展亦可能令此前按高油價建立的預期迅速逆轉。
個股強勢也存在基本面確認不足的風險。硬件訂單可能受到交付時點影響,軟件簽約可能受客戶預算延遲,醫療與生物科技產品可能受審批、支付及臨床結果左右。因此價格領先未必等於收入與現金流已改善,尤其要注意融資成本較高的公司。
報道中的地緣與公共衛生數字仍有來源和時點限制,不能直接投射到個別上市公司的盈利。RAF Fairford 案與伊朗的關聯未獲證實,緬甸傷亡亦仍待獨立核實。研究上應持續更新可靠來源,並避免把尚未確認的敘事當作確定情景。
Deep-Scan Conclusion|深度掃描結論
本期關鍵並非哪個板塊單日領漲,而是油價與債息同升之際,企業需求是否足以支持已上升的價格和估值。APL Momentum Leaders 呈現多種業務模型並行的局面,這提供了比較的起點,也提醒我們不要以同一個宏觀故事解釋所有強勢股票。
若能源供應風險延續,成本、通脹與利率會形成連鎖壓力;若談判改善,市場又可能重新調整能源與成長股的相對預期。兩種情景都要求檢查企業能否交出可驗證的收入、毛利及現金流,而非只追逐標題或排名。
因此接下來會留意美國數據、油市變化與企業業績更新,並把各公司已實現的營運成果和仍待證實的增長假設分開。領導股值得研究,結論仍須由持續披露來確認;本期文章的用途是建立觀察次序與風險框架,不構成投資建議。
