美股深海追探:LLY|減重藥第三期數據與商業化關卡
Oct 03, 2026
一位同時有肥胖及第二型糖尿病的成年人,需要控制體重與血糖,也要考慮能否長期承擔費用。醫生評估病況後選擇治療,病人使用藥物,保險或其他醫療給付者與病人共同支付;藥品經分銷商及藥房送到使用者手上。這是解說情境,不是 Lilly 公布的個案。需求增加,必須轉成可供應、可支付的處方及扣除折扣回扣後的淨銷售,才能形成公司收入;批發客戶、最終使用者與醫療付款方並非同一角色。1
這條收入鏈對 retatrutide 還未成立。它是研究中的候選藥,未獲批准上市;假設未來獲批,實際適應症、定價及承保仍要確認。本次試驗數據不能當成新藥銷售。
九月的新內容是詳細披露
Lilly 於 9 月 29 日公布 TRIUMPH-2 第三期詳細結果。初步結果早在 7 月 23 日發布,不能把同一項主要結果再次當成首次成功。研究對象是有第二型糖尿病且肥胖或過重的成年人,候選藥透過 GIP、GLP-1 及升糖素三種受體路徑作用。2 公司試驗登記頁列出 1,152 名參與者。3
在公司採用的療效估算口徑下,12 mg 組在 80 週平均減重 20.8%,即 49.6 磅(22.5 公斤);安慰劑組為 4.0%。這個口徑假設持續接受指定治療並符合相關用藥條件,不是每位病人都會達到的結果,也不是日常醫療平均效果。糖化血色素 A1C 低於 5.7% 的最高比例 40.0% 出自 9 mg 組,12 mg 組為 39.3%;不能把不同劑量的最高值拼成同一結果。這項比例未納入整體第一類錯誤率控制,解讀時須保留統計限制。4
歐洲糖尿病研究協會(EASD)的研究發布說明另列 12 mg 組平均減重 18.8%,安慰劑 5.1%;全體有 91% 完成研究,84% 完成研究用藥。這與公司的 20.8% 屬不同分析口徑,應並讀,不能選擇較大數字當成所有參與者的實際平均效果。12
還要看能否持續治療。公司早期披露的 12 mg 組腹瀉、噁心與嘔吐比例分別為 33.6%、28.0% 與 15.7%;因不良事件停藥為 7.7%,安慰劑為 4.9%。這些是試驗觀察,並非完整未來標籤。2 詳細公告中其他已上市產品的安全資訊,也不能直接套在 retatrutide 身上。
公司計劃於 2027 年第一季向美國 FDA 提交生物製品許可申請;計劃送件不等於受理、批准或銷售時間表。4
對手已在治療與支付市場競爭
Novo Nordisk 的 Wegovy 與 Ozempic 是重要參照;Lilly 自己已有 Zepbound 及 Mounjaro。既有藥物及新一代研發競爭的不只是減重百分比,還包括耐受性、劑型、供應、承保與折扣後成本。不同受試人群、期間與統計口徑的跨試驗數字,不能當成直接對照試驗。15
retatrutide 若能獲批並擴大治療選擇,可能帶來新收入;也可能轉移 Lilly 現有產品的處方。缺乏定價、給付、供應及產品替代證據,目前不能把候選藥收入直接加在既有收入上。
已上市產品支持增長,研發也消耗毛利
Lilly 2026 年上半年收入約 427.73 億美元,較去年同期增加 51.2%;Mounjaro 與 Zepbound 合計約佔收入 64.7%。增長已反映現有產品需求,也顯示收入集中。這些收入不能歸因於 retatrutide。1
以 2025 全年加 2026 上半年、減 2025 上半年計算,截至 2026 年 6 月的近十二個月(TTM),Lilly 收入約 796.66 億美元,扣直接成本 132.25 億美元後,毛利約 664.41 億美元。再扣研發、銷售管理、購入在研項目及特殊費用合共 328.08 億美元,重分類營業利潤約 336.33 億美元;其他淨費用及稅項後,淨利約 267.11 億美元。購入在研項目及特殊費用並非全部日常支出,但不能忽略。這是會計損益,不能稱為全年現金花費。61
估值已要求持續增長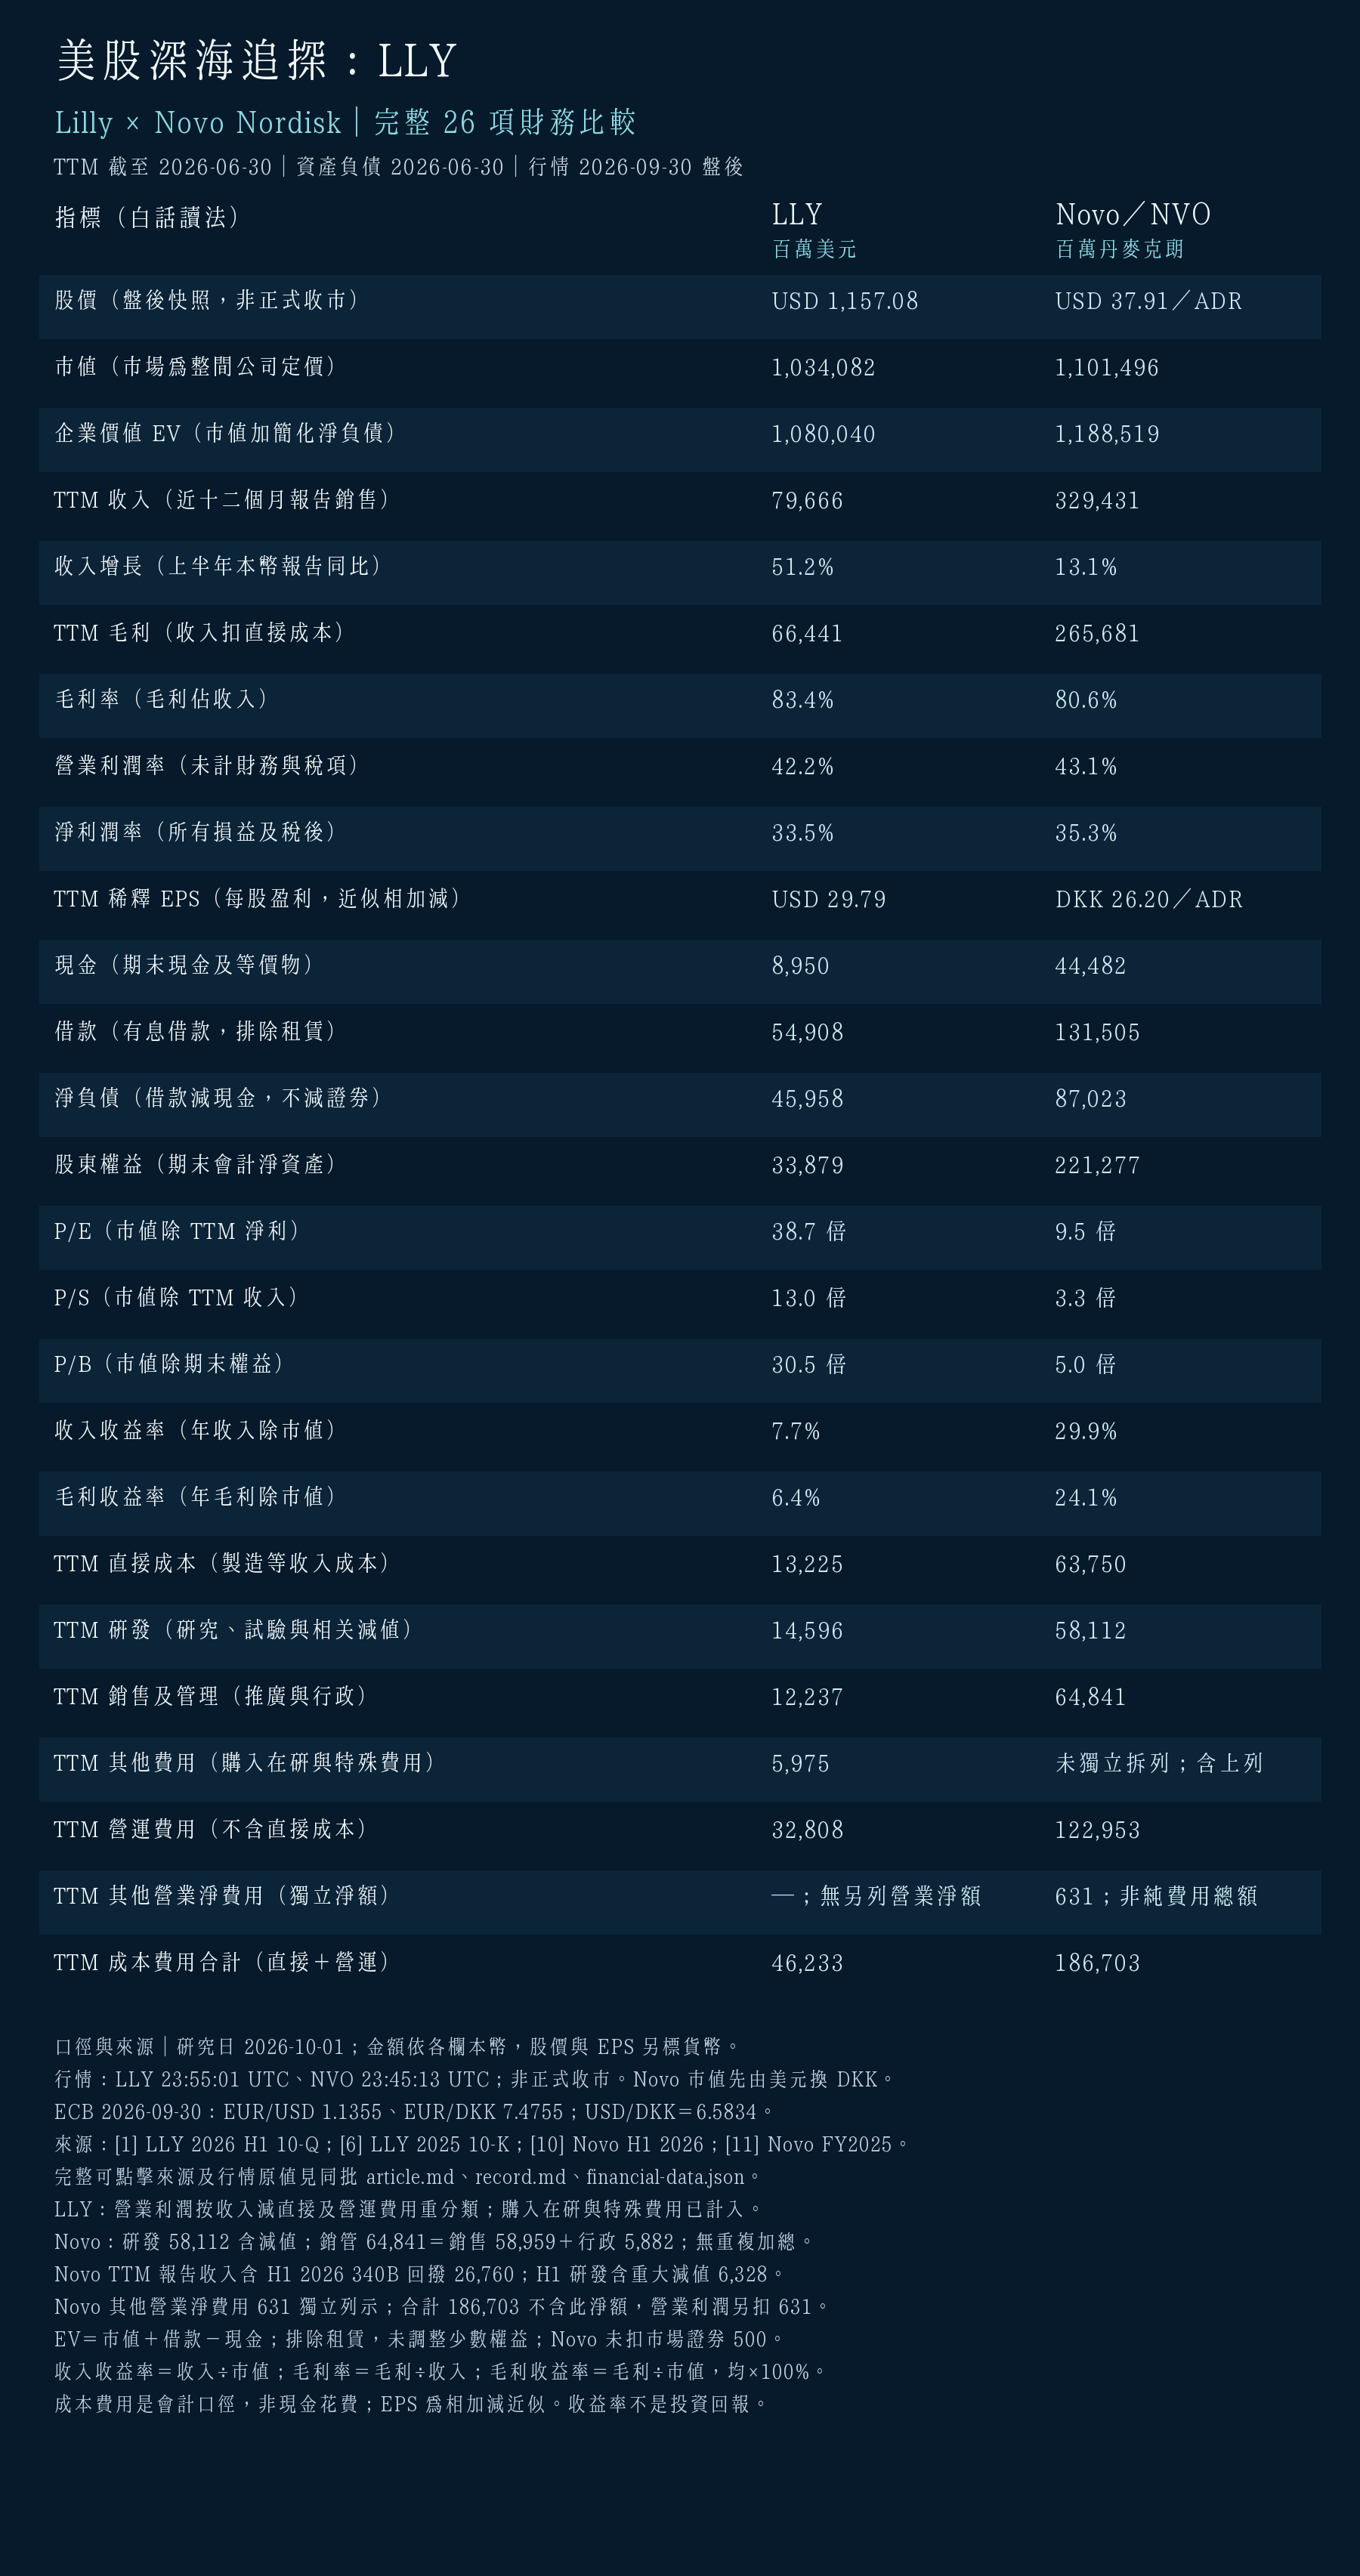
損益均採截至 2026 年 6 月的 TTM,資產負債採 6 月底。Lilly 欄以百萬美元、Novo 欄以百萬丹麥克朗列示,不能直接比較金額大小;估值先把 Novo 集團美元市值換為丹麥克朗。9 月 30 日 ECB 參考匯率為每美元約 6.5834 丹麥克朗,只作本次估值換算,不是歷史損益換算匯率。7
行情為 9 月 30 日美東盤後快照:LLY 約 1,157.08 美元,NVO ADR 約 37.91 美元,並非交易所正式收市價。市值使用行情供應商集團總市值,擷取時間及原值留存於備案;參考行情頁如下。89 P/E 為市值除 TTM 淨利,P/S 為市值除收入,P/B 為市值除期末權益。收入收益率為收入除市值,毛利收益率為毛利除市值;兩者不是投資回報,收入收益率亦不是獨立於 P/S 的證據。
本次快照下,Lilly 的 P/S 約 13.0 倍、P/E 約 38.7 倍;Novo 約 3.3 倍及 9.5 倍。Lilly 相對偏貴,兩項倍數約是對手四倍;較快的已實現增長及候選藥組合可以解釋部分溢價,卻未證明現價便宜。
Novo 的報告盈利有重要失真來源:2026 上半年收入含 267.60 億丹麥克朗的 340B 回扣撥備回撥,研發費含 63.28 億丹麥克朗重大減值。其上半年報告收入按本幣增長約 13.1%,公司調整後收入反而下降約 2%;不能把較低報告 P/E 全部視作可持續盈利的便宜價格。圖中保留報告口徑並標示項目,未把調整後半年與未調整全年混算。1011
Lilly 營業利潤按收入減直接成本及營運費用重分類,不含其他淨損益;Novo 其他營業淨費用另列,未冒充純日常費用。負債採借款、排除租賃,淨負債只減現金;EV 為市值加此淨負債的簡化口徑,未加入少數權益等調整。TTM EPS 是年度與半年每股數字相加減的近似值,P/E 仍按總淨利計算。
下一份證據要跨過試驗之外的關卡
下一步是核對其他第三期完整數據、送件與受理、監管要求及最終適應症,再看製造供應、承保、淨售價與處方留存。這些資料未確定前,不宜估算新藥收入或對整體盈利的精確貢獻。
Lilly 已有快速增長且盈利的藥品業務,retatrutide 讓產品接力更值得追蹤;較高估值同時提高驗證要求。若淨售價壓力擴大、病人無法持續治療,或新藥主要替代既有處方,銷量與研發成功都未必按相同比例轉成股東盈利。支持溢價的證據應是可持續淨銷售與利潤,而不是把一項試驗百分比直接乘上市場人口。