 Executive Summary|執行摘要
亞洲晶片股回穩,但油價與航運風險維持壓力,本期APL Deep-Scan把企業工作流程放在研究中心。GTLB居動能領導首位,RNG居第二,分別代表軟件開發交付及企業通訊;HPE居第三,提供運算、儲存與網絡設備延伸。因此本期主要關注GTLB與RNG,把開發與日常溝通兩種用途連起來,讓客戶清楚掌握研究次序。
TEAM居第四、DELL居第五,協作平台及設備使企業需求鏈更完整。RBRK與CRWD補上資料復原及防護,CDNA則提供獨立醫療方向。這個結構顯示領導不只來自AI晶片題材,還包括企業建造、使用及保護數碼服務的需求;本期以GTLB、RNG為核心,HPE作基建延伸,協作、防護及醫療各按自身客戶用途作比較。
Microsoft計劃擴大Maia自研AI系統,將成本、算力供應及部署控制列為競爭方向。單日升幅由CDW、VLO、CHTR領先,ORCL與EXE亦在前列,部署服務、能源及通訊熱度並行。因此本期把晶片架構競爭與企業軟件需求分清,軟件採用、客戶續約及設備交付支持關注理由,能源與物流成本則集中在對應公司風險。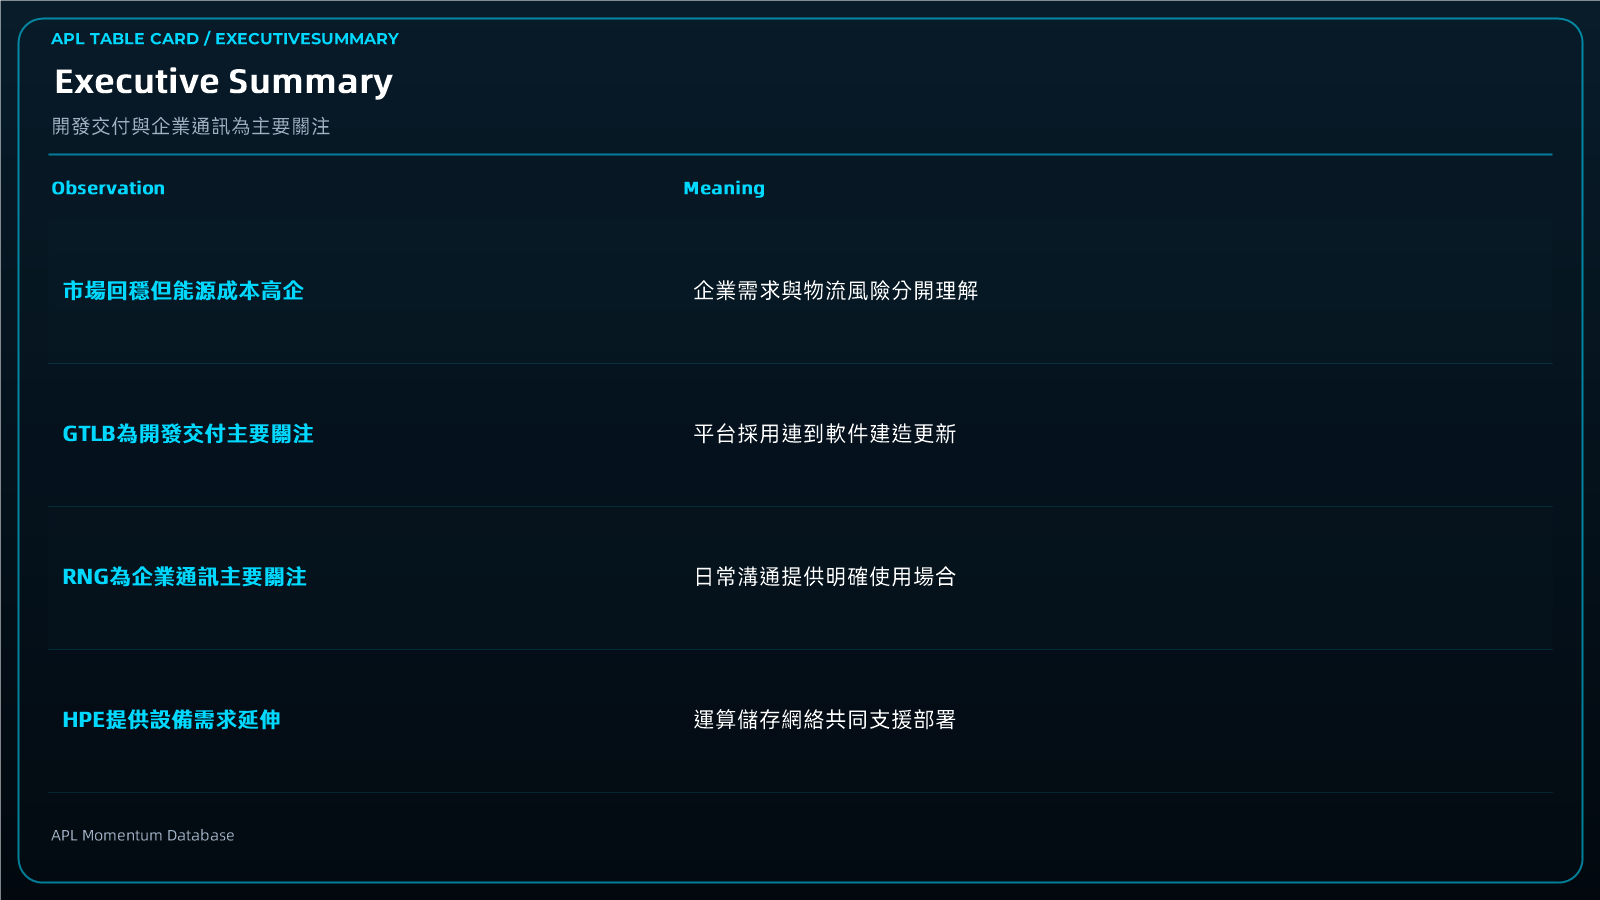
Market Context|市場背景
亞洲股市從前一日半導體拋售後回穩,Kospi上升1.8%,三星及SK海力士亦反彈。然而Brent升至每桶106.6美元,美國原油至94.96美元,市場同時聚焦美國通脹數據。這意味股票反彈與投入成本壓力可以並存,因此本期不將區域指數回穩解讀成所有企業成本改善,而是按軟件使用、設備交付及能源價差分辨公司需求。
沙特與胡塞武裝互相攻擊能源相關設施,沙特阿美一處行政大樓遇襲後發生局部火警。設施安全牽動供應安排,紅海航道亦使運輸與保險成為企業成本因素。因此能源風險的影響不限於原油價格,還包含物流時間及安排;CLMT、DINO與MPC的產品組合及原料產品價差有獨立營運節奏,不能簡化為油價上升便共同受益。
黑海商船遇襲與搜救行動再度凸顯航運脆弱性,無人機來源尚未確認。對企業研究而言,航線、交付時間及風險承擔可影響供應鏈成本,因此地緣事件需要和公司自身交付機制連接。本期GTLB及RNG的核心用途來自企業工作流程,HPE及DELL則承接設備採購與交付;三者同受企業預算背景影響,卻承擔不同供應及服務風險。
Microsoft宣布Maia 300計劃於2027年開始生產部署,並擴大Azure Maia系統。雲端公司自研加速器反映對成本、效率及供應控制的重視,因此AI基建研究要分清晶片架構、設備與應用工作流程。本期把GTLB的開發交付及RNG的企業溝通列作主要方向,以HPE作設備延伸;自研晶片是市場背景,不直接當作這些公司已取得的新合約。
Why APL Momentum Leaders Matter|為什麼要看領導股?
APL Momentum Leaders的價值是把相對強勢轉成有產品理由的關注次序。本期GTLB、RNG與HPE分別服務開發、通訊及設備,TEAM與DELL補上協作及硬件。因此研究優先GTLB、RNG,HPE作延伸,讓客戶理解企業數碼需求不是同一類訂單;每間公司的付費者、產品用途與成本承擔不同,領導位置與業務證據共同支持選股判斷。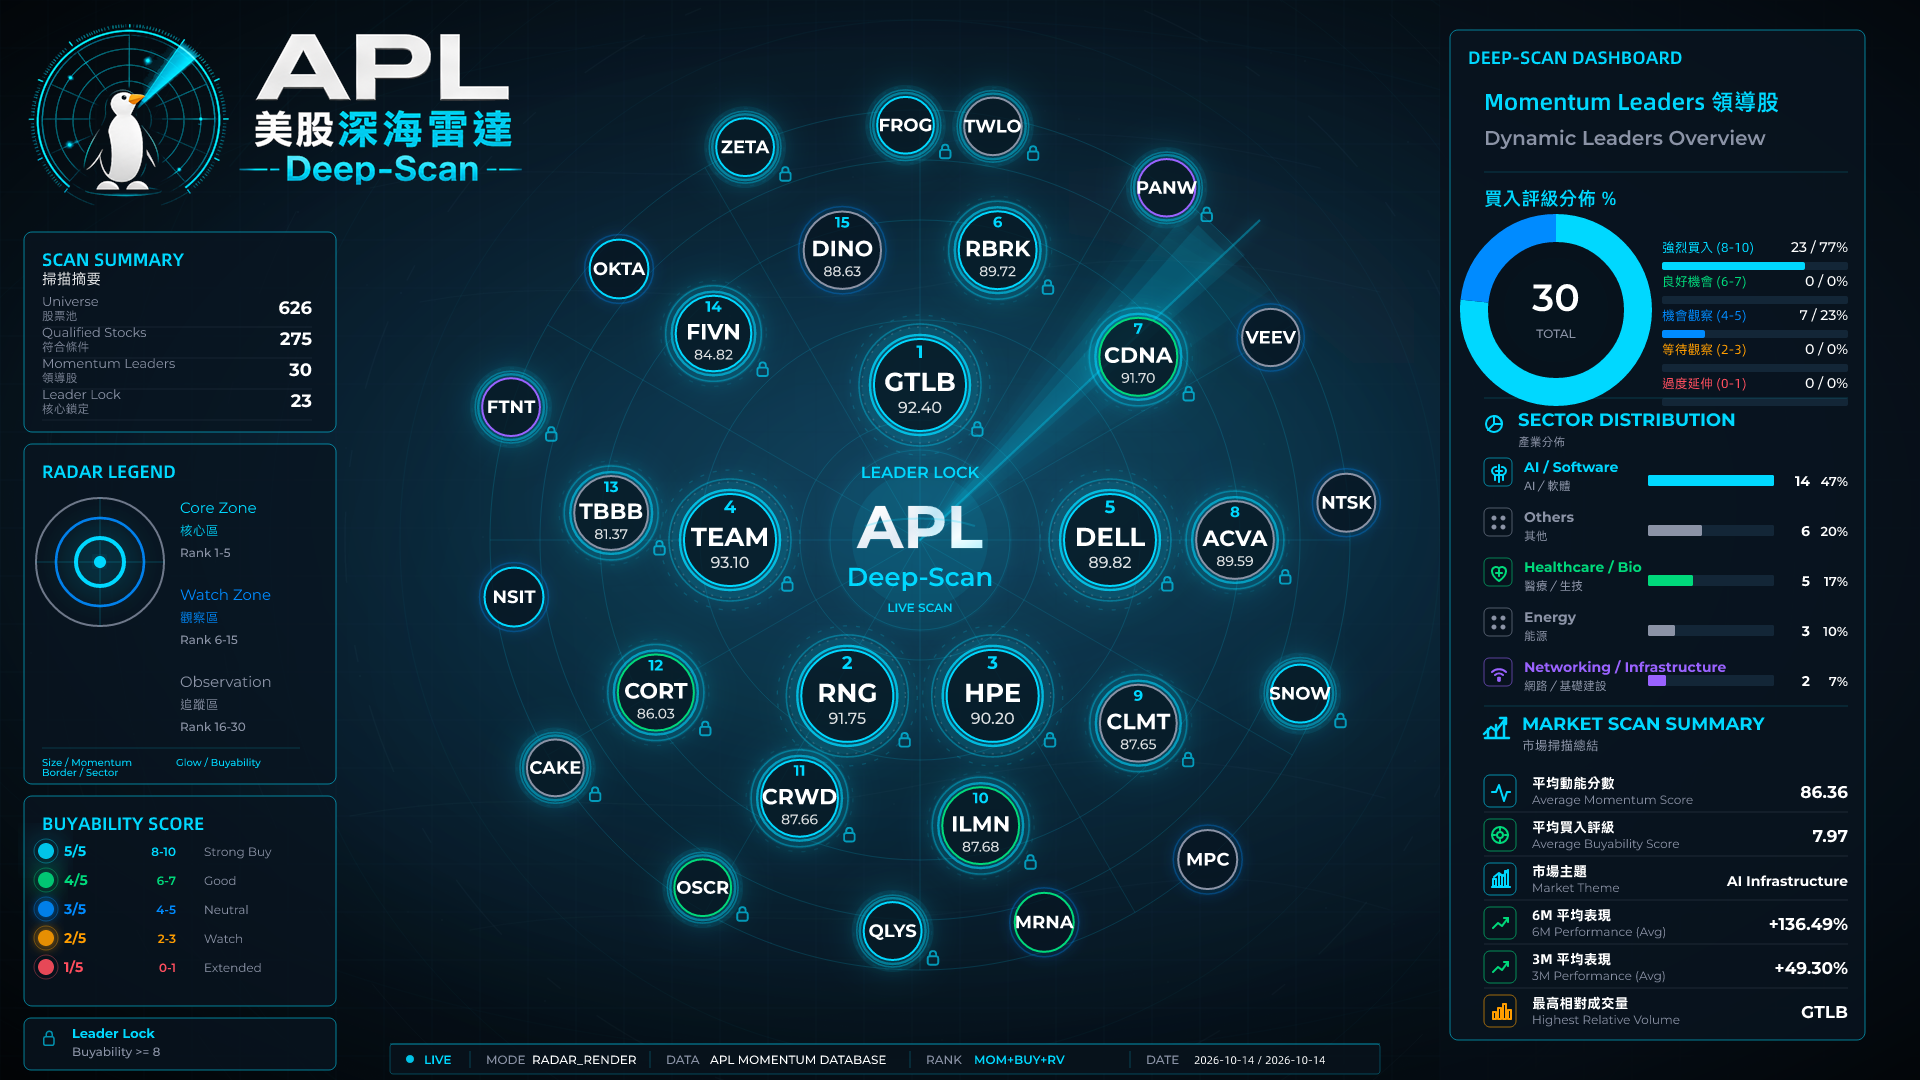
Top Gainers — 1 Day|單日升幅榜
Scope: SPX/NDX/DJI constituents.
CDW單日升5.71%,VLO升4.69%,CHTR升4.36%,ORCL升4.23%,EXE升4.01%。CDW服務企業IT採購及部署,VLO屬煉油,CHTR提供連線及通訊服務,ORCL連到企業軟件與雲端,EXE則是天然氣生產方向。五家公司呈現企業服務與能源並行熱度,百分比均採單日價格變動口徑。
CDW與ORCL的企業用途可和本期工作流程領導比較,但煉油、天然氣與通訊營運有不同盈利來源。油價高企影響原料及產品價格,IT採購則受客戶項目與產品組合影響,因此單日熱度不能全歸於同一消息。本期以單日榜提供短期對照,主要研究仍集中GTLB的開發交付及RNG的企業通訊。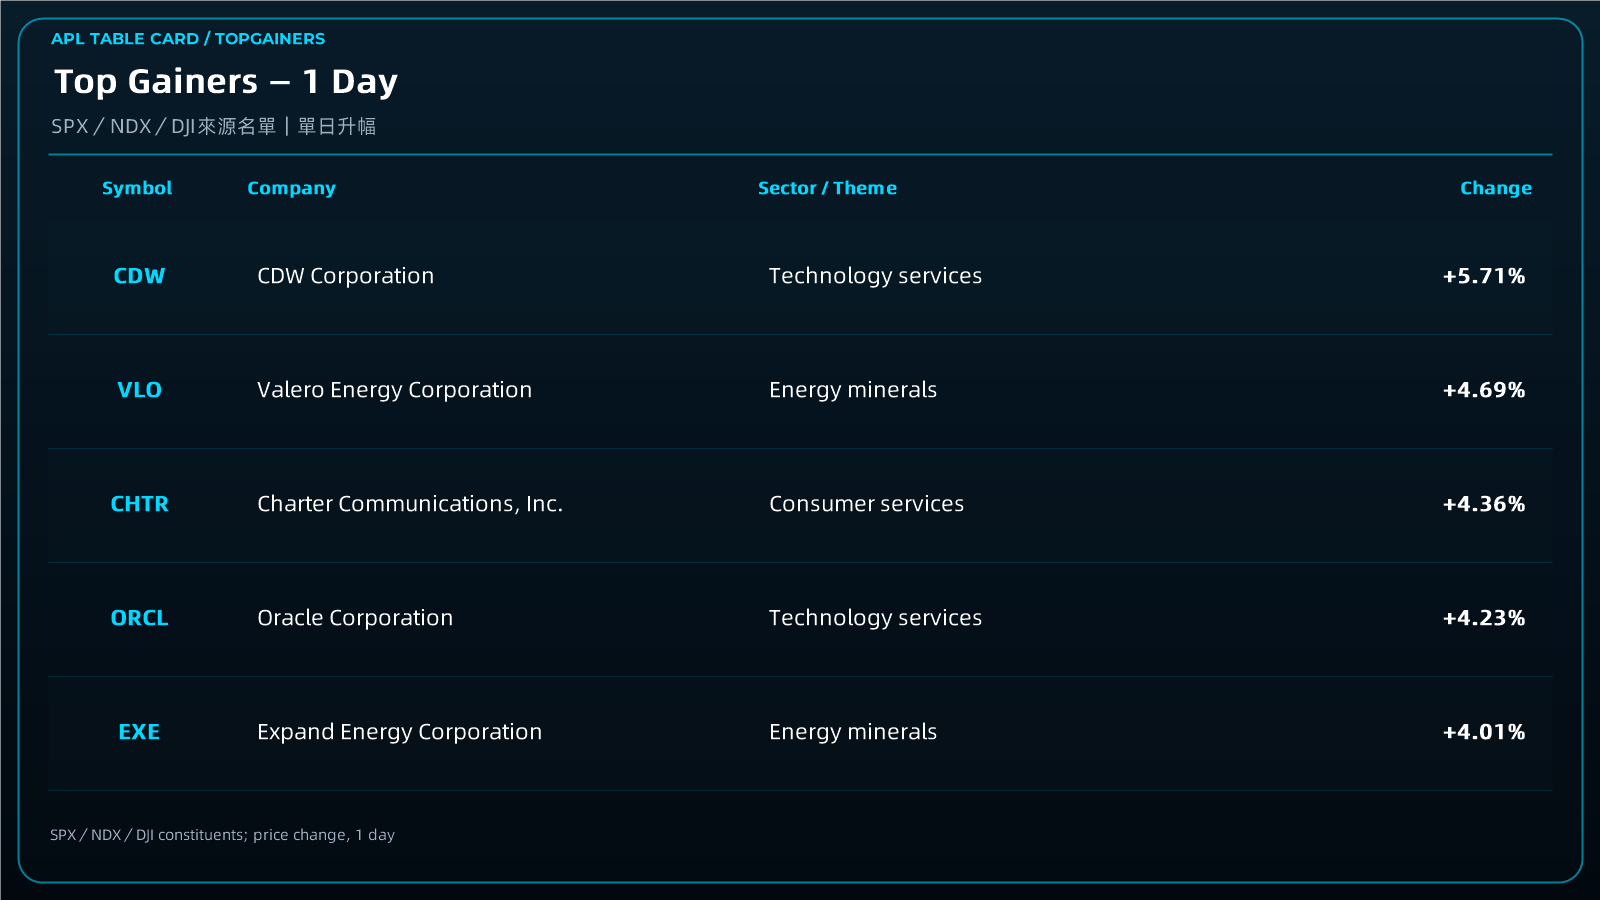
Momentum Leaders Analysis|動能領導股分析
GTLB居第一,是本期主要關注。GitLab整合規劃、程式管理及持續整合交付,讓開發團隊把軟件建造與部署連成工作流程。企業數碼服務需要可靠的開發與更新,因此這個產品用途支持本期研究核心;平台採用、客戶續約及開發工具競爭構成對應風險,而非只以AI題材概括它的價值。
RNG居第二,同為本期主要關注。雲端語音、企業通訊及聯絡中心產品嵌入員工與客戶溝通,需求來自工作流程使用。與GTLB相比,RNG處於服務日常運作的環節,兩者因此形成建造及使用數碼服務的比較。本期維持RNG的核心位置,以平台採用及客戶續約理解其商業連接。
HPE居第三,運算、儲存及網絡設備提供基建延伸。企業及AI工作負載需要設備共同運作,產品組合、供應及交付直接影響收入與毛利。雲端自研晶片改變架構選擇,但設備採購仍有自身客戶與交付周期,因此本期以HPE代表企業設備用途,不將Microsoft的部署計劃寫成它已取得的訂單。
TEAM居第四,以Jira及Confluence服務協作、知識與工作管理,與GTLB的開發交付形成相鄰用途;DELL居第五,以伺服器及儲存補上設備比較。兩者使本期企業需求更完整,因此主要次序以GTLB、RNG為先,HPE作硬件延伸,TEAM及DELL協助比較軟件使用與設備交付的不同商業機制。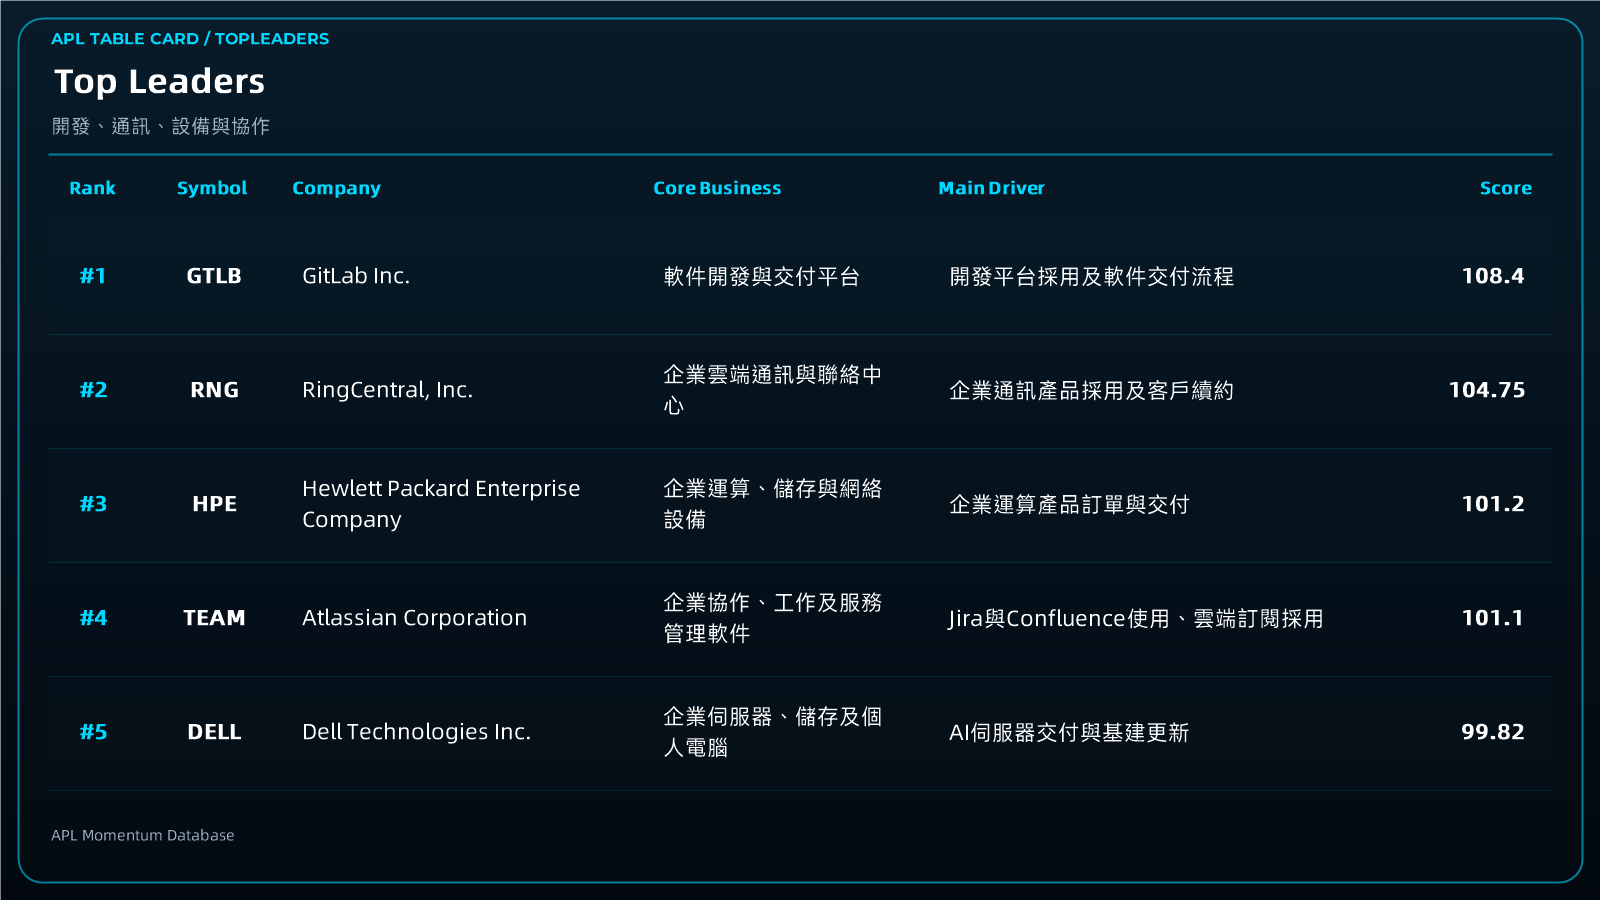
Sector Analysis|板塊結構分析
GTLB、TEAM及FROG連到開發交付、協作與軟件供應鏈,RNG、FIVN及TWLO提供通訊與客戶互動。SNOW、VEEV及ZETA服務資料、生命科學工作流程及營銷分析。這意味企業軟件需求涵蓋建造、溝通及使用,本期以GTLB、RNG作主要關注,其他平台各按自身客戶用途作延伸。
RBRK、CRWD、PANW、NTSK、FTNT、OKTA及QLYS提供復原、防護、存取及身份管理;HPE、DELL承接設備,NSIT服務企業部署。因此企業科技的商業連接不只在算力,還有部署、保護與日常工作,軟件採用與硬件交付各有節奏,本期以HPE代表設備方向,與核心軟件作清楚比較。
CDNA的檢測、ILMN的定序、CORT及MRNA的藥物研發、OSCR的健康保險有不同付費者。CLMT、DINO及MPC連到能源產品,CAKE與TBBB則屬餐飲及零售,ACVA有汽車平台與收購事件。因此企業主線之外仍有醫療、能源及消費方向,按各自產品需求及成本理解領導廣度。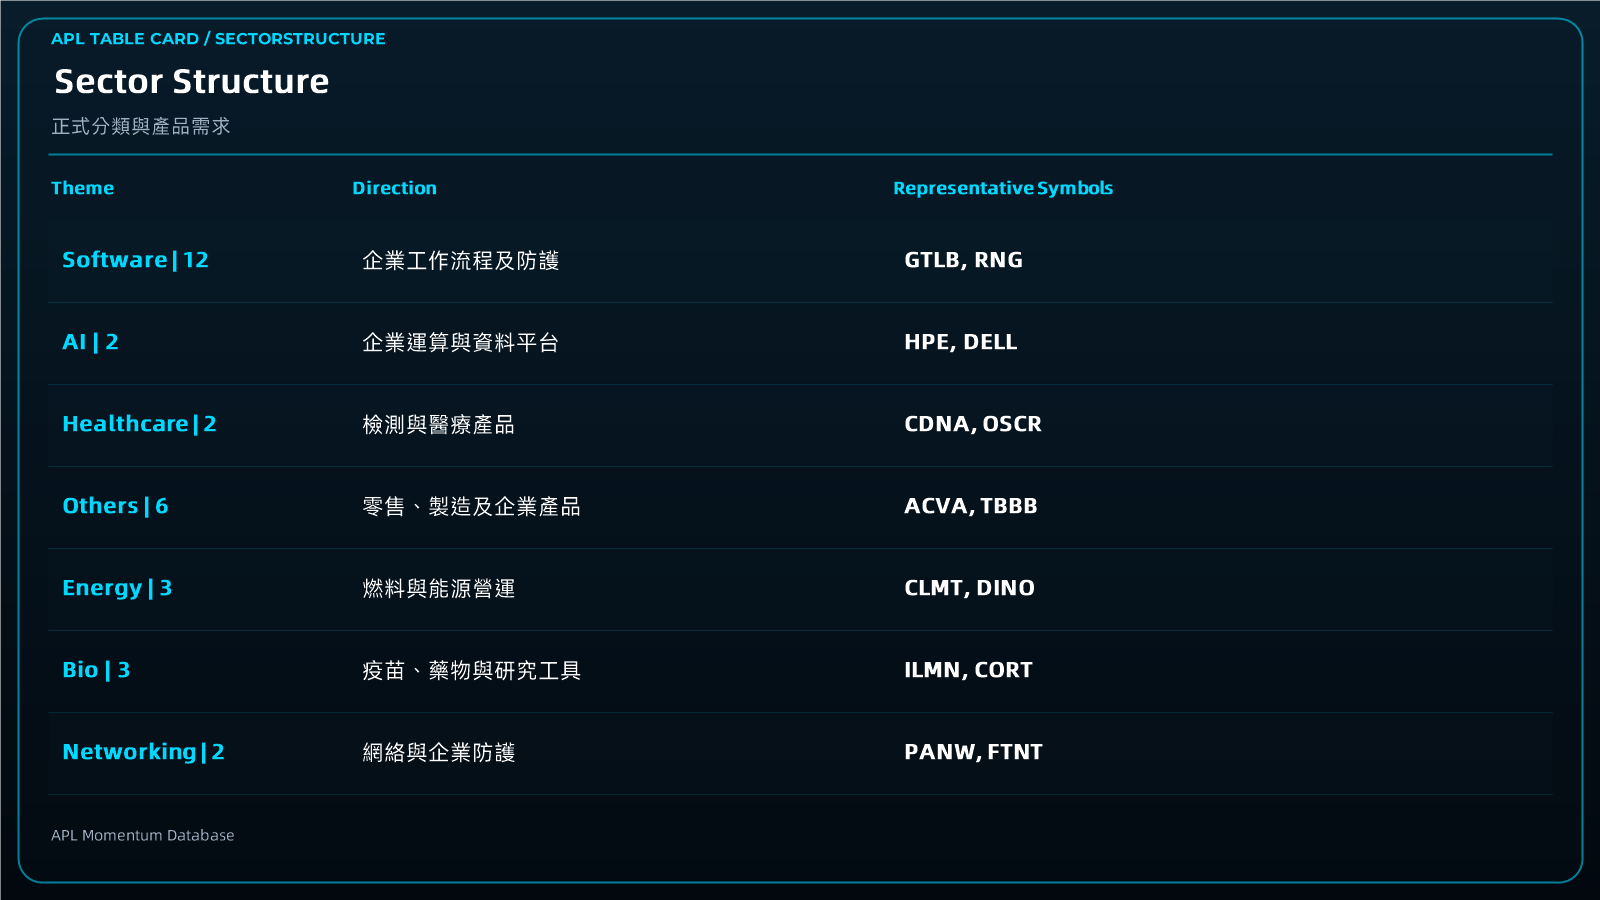
Investment Implication|投資啟示
對投資者而言,APL Momentum Leaders本期研究核心是GTLB與RNG,HPE作設備延伸。股市回穩、油價高企及自研AI晶片競爭同時存在,不能用一個科技標籤解釋全部需求。因此本期以企業工作流程安排研究:開發交付服務數碼產品建造,通訊服務日常溝通,硬件承接運算和資料使用,讓關注次序直接連到公司產品與客戶,而非只追逐宏觀消息。
GTLB適合作本期開發交付核心,因為規劃、程式管理與持續整合交付連接企業軟件更新。AI應用及一般數碼服務都需要開發、測試及部署,工作流程因此有獨立產品價值。本期重視平台在企業開發中的位置,配合領導首位提出優先關注;TEAM的協作及FROG的軟件成品管理提供相鄰比較,讓客戶分清開發鏈的不同用途與採購需求。
RNG適合作日常企業通訊核心,雲端語音及聯絡中心服務員工與客戶互動,使用場合清楚。GTLB與RNG共同代表企業數碼工作,但一間著重建造及更新,一間著重營運及溝通,因此研究中並列核心而保留不同收入機制。RNG的續約、產品採用及服務品質屬相應營運因素;FIVN與TWLO亦提供通訊比較,但產品範圍與採購方式各有分別。
HPE提供設備延伸,運算、儲存及網絡要共同支援工作負載,產品組合及交付直接影響商業回報。Microsoft自研晶片計劃說明成本及部署控制的重要性,亦使架構選擇更豐富;本期HPE的關注仍建立在自身企業設備用途。因此軟件與硬件各有研究角色,前者連到平台使用和續約,後者連到設備採購、供應與毛利,兩種節奏共同支持企業需求分析。
單日榜CDW與ORCL的企業服務、VLO及EXE的能源、CHTR的通訊,呈現多種熱度。醫療、餐飲及零售領導另有臨床、客流及支付周期,ACVA亦有收購事件條件。因此本期維持GTLB、RNG的主要關注,以HPE延伸設備,以醫療及能源理解獨立需求來源;油價與航運風險牽動市場,但不取代產品、客戶及成本的具體判斷,讓客戶掌握有業務理由的動能方向。
Risk|風險
GTLB面對開發工具競爭、平台採用及客戶續約,RNG面對通訊品質、使用量與平台競爭。HPE及DELL承受供應、交付及硬件產品組合風險,TEAM另有協作採用與雲端遷移;醫療公司的支付及臨床程序、能源公司的原料產品價差、餐飲零售的客流和成本各有節奏。
亞洲市場回穩但油價高企,沙特—胡塞戰線與能源設施及黑海商船遇襲影響供應安排。本期維持GTLB、RNG主要關注,HPE作設備延伸;部分強勢股受宏觀局勢牽動,開發交付與企業通訊另有具體需求,選股兼顧個別基本面與營運風險。
