Executive Summary|執行摘要
當市場開始討論AI是否應該放慢,今天排在領導股首位的Heartflow(HTFL),恰好是一間把軟件與AI用於冠狀動脈疾病評估的醫療科技公司。這個反差把研究問題推得更具體:市場對前沿模型投資的疑問,是否等同否定所有技術應用?從本期名單看,答案並不成立。Heartflow、CareDx(CDNA)與LifeStance(LFST)分居前三,醫療需求仍然提供一條清晰的中期相對強勢線索。
另一邊,短期升幅來源由HPE、Dell及NetApp領先,企業硬件並未在這份價格快照中消失。這與供稿所述亞洲AI股票受壓屬不同市場與觀察時點,不能拼成一個「同日逆市」故事,但它提醒投資者:把模型研發、企業部署與醫療應用都統稱AI,會掩蓋收入模式的差異。因此,本期的重要發現是,技術的商業用途比單一題材標籤更能解釋研究方向。
能源走廊承壓同時提高了企業成本門檻。煉製公司與油輪運輸公司亦進入名單,資金選擇呈現多條線索,而非全面轉向同一種防守。後續需要觀察的是醫療服務使用、企業設備需求與能源運輸收益能否支持價格表現。這些公司並不共享同一個盈利公式,逐一理解它們如何收費、承擔成本及產生現金流,才是排名對投資者真正有用的地方。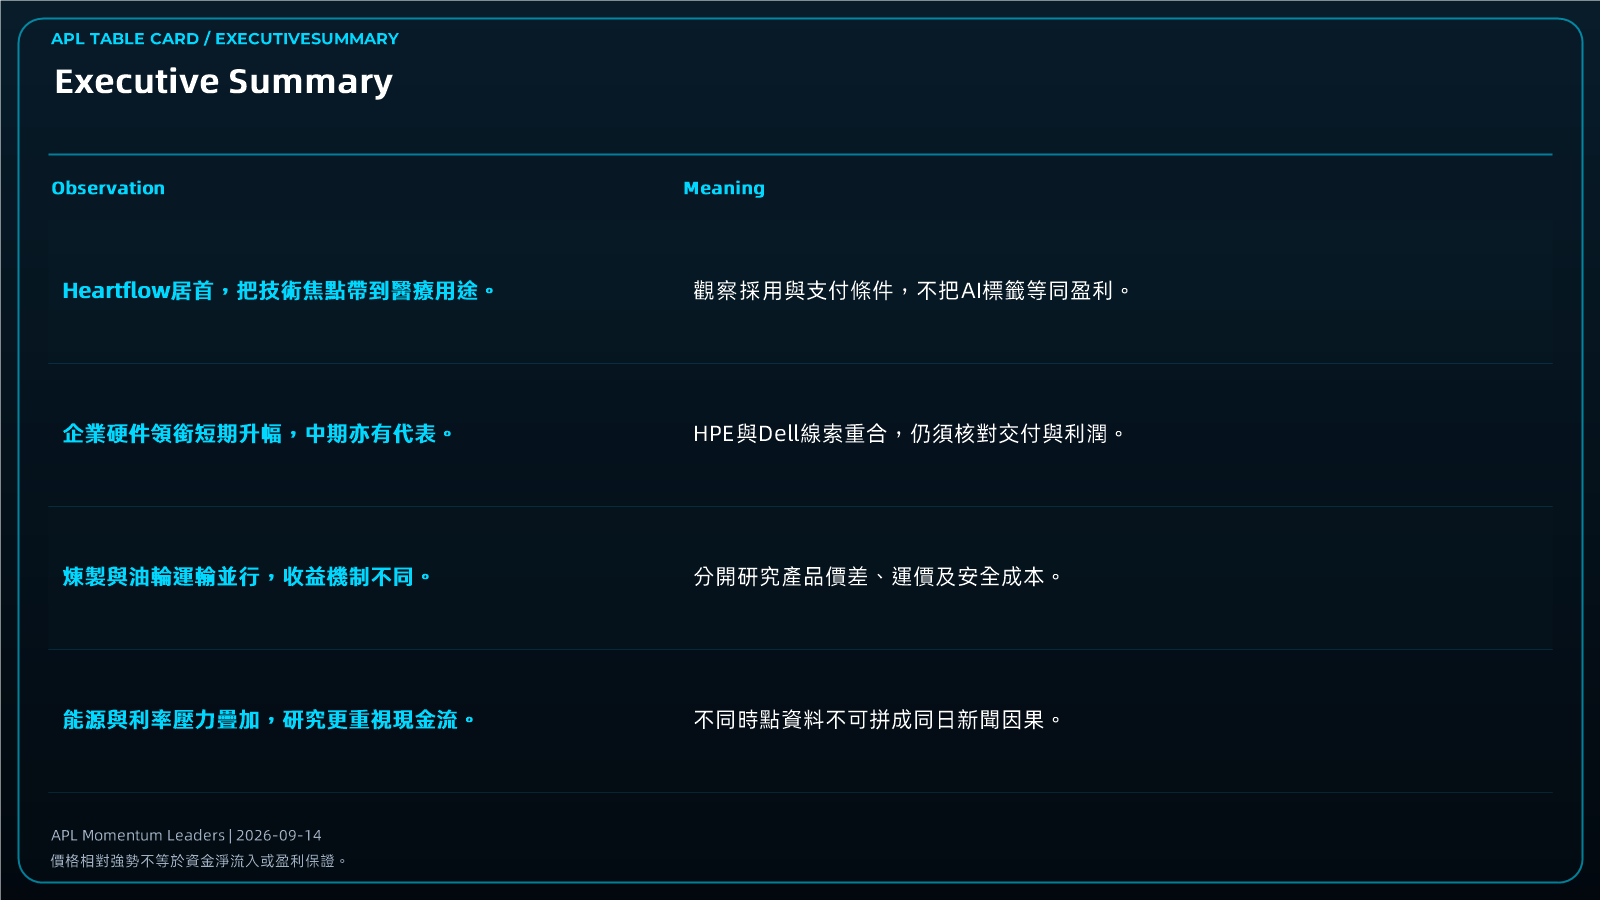
Market Context|市場背景
本期提供的市場背景,將能源走廊與成本放在同一條因果鏈上。供稿稱紅海南部島嶼與航線控制再有變化,荷莫茲與Bab el-Mandeb兩條通道同時受壓,令沙特及海灣出口的替代安排也面對限制。對企業而言,關鍵不只是有沒有一條可走的路,而是船舶能否按可預測的時間完成航程。等待、護航、保險及改道的代價,可能逐步進入採購與交付預算。
供稿所列Brent升約3%,把這種不確定性反映到能源價格,但不能因此認定每間能源企業都得到同等利益。原油生產、煉製及油輪運輸,各自承擔不同成本。若供應受阻也壓低實際運量,航運收入未必隨新聞風險同步增加;若成品油售價追不上原料成本,煉油利潤也會承壓。因此,市場需要比較的是價格與成本的組合,而不是只選一個受惠標籤。
油價與利率是第二層影響。供稿提到央行可能更偏鷹派,這屬市場預期,並非已公布政策決定。若能源通脹令資金成本維持高位,企業便需要更審慎安排設備、研究及融資支出。同時,AI安全與部署節奏的討論又令科技投資回報受到檢視。兩種壓力交疊,會使投資者更重視已經有客戶用途的業務。後續觀察應落在實際航道流量、企業成本披露及客戶預算,而不能把尚未附原始來源的供稿細節當成確定結果。
Why APL Momentum Leaders Matter|為什麼要看領導股?
宏觀討論容易把所有科技投資放進同一個框架,但企業提供的產品與收款方式可以完全不同。APL Momentum Leaders 的價值,是先從持續相對強勢找出值得研究的公司,再比較它們的需求和成本,避免只依新聞熱度安排研究優先次序。
今天Heartflow居首,不代表所有AI公司都安全,也不代表醫療科技不受融資影響。它讓我們把問題改成:技術是否已經嵌入一個具體工作流程、誰願意付費、使用能否延續?帶着這些問題再看短期升幅,便能分辨價格快照與中期領導各自提供了甚麼證據。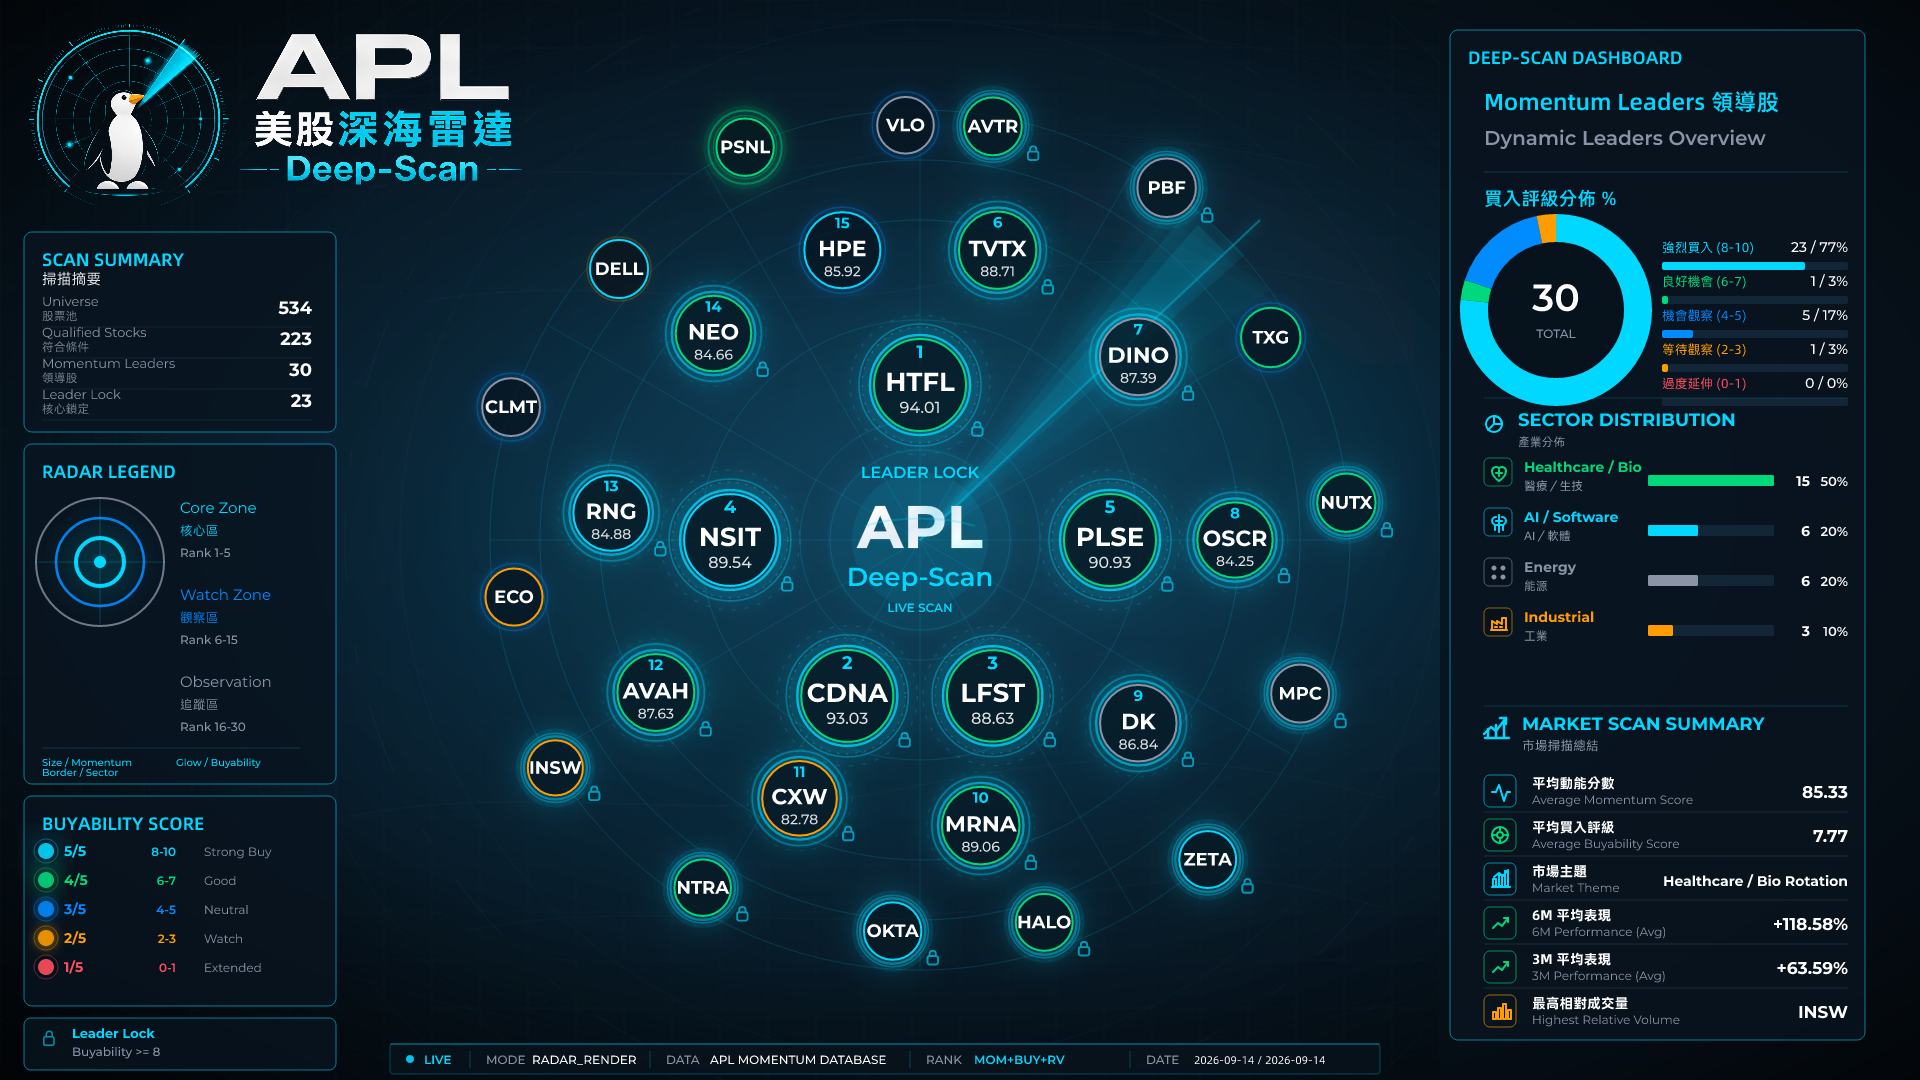
Top Gainers — Past 7 Days|最近七日升幅榜
Scope: SPX/NDX/DJI constituents.
HPE、Dell(DELL)及NetApp(NTAP)位居本期升幅來源前列,所列價格變化約為12.44%、11.98%及8.54%。這份最近七日名單提供的變動欄位是單日數值,不是七日累計回報;它也不應與稍後亞洲市場新聞直接視為同一時點。因此,這裏能確認的是這份快照中的企業硬件承接,不能據此推論當日所有AI股票都在上升。
三家公司分別涉及企業運算、儲存與基建需求,為科技支出提供了較具體的研究切面。HPE與Dell同時出現在中期Top 30,形成短期與中期線索的部分重合;NetApp的短線升幅則不能自動提升為中期領導結論。下一步應比較訂單轉化、交付與毛利,而非把大幅上升直接解讀成投資周期全面恢復。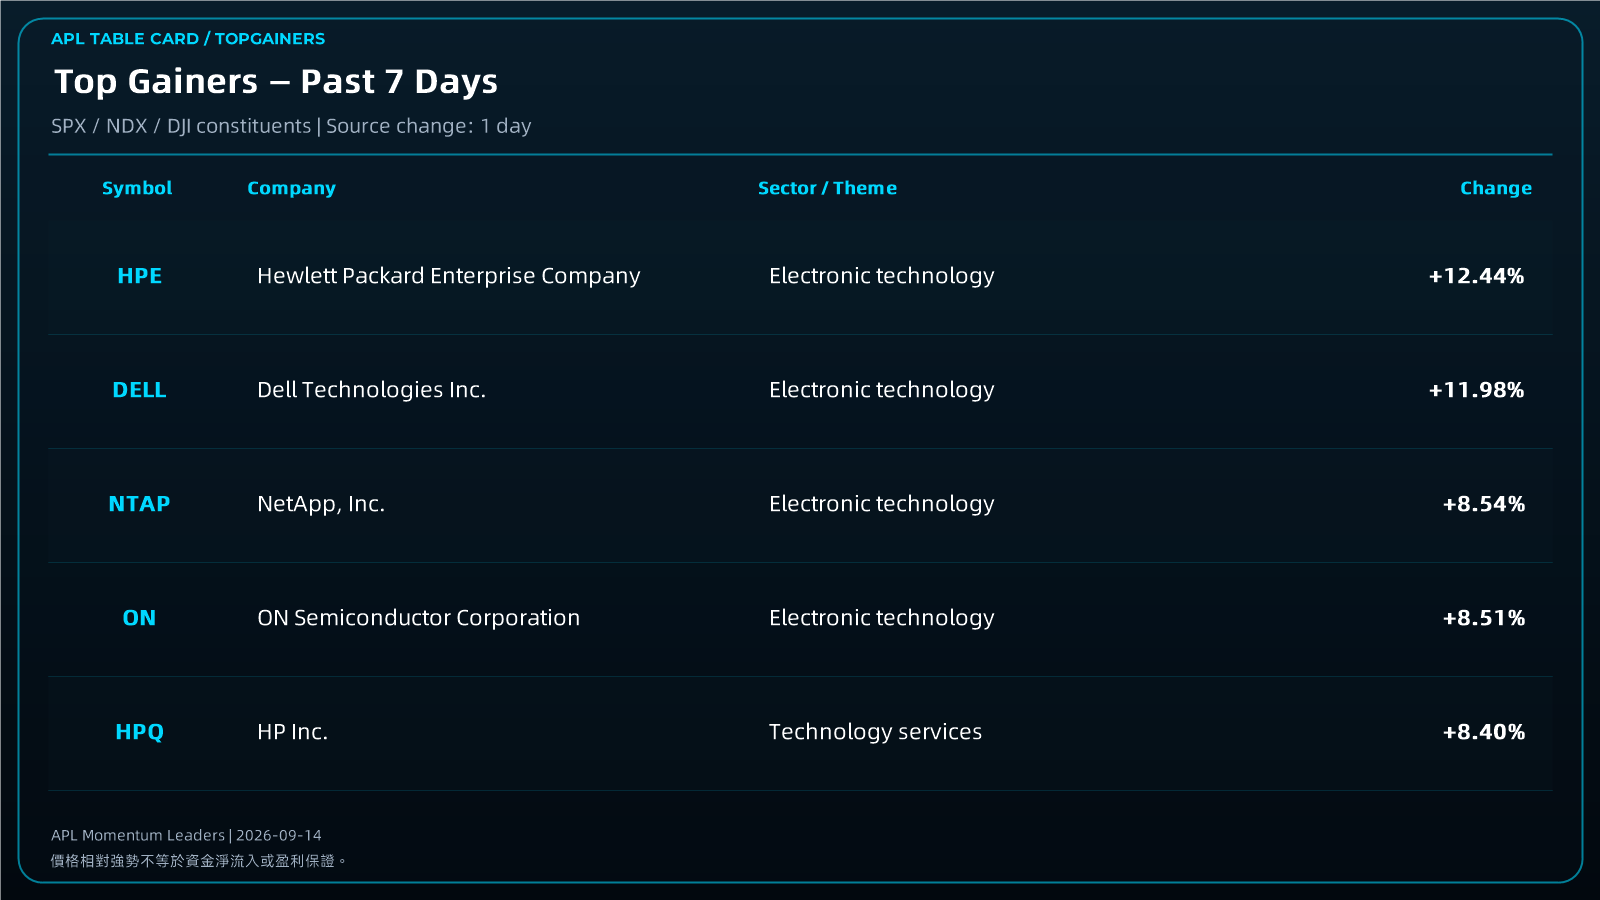
Momentum Leaders Analysis|動能領導股分析
Heartflow(HTFL)的業務把AI分析嵌入冠狀動脈疾病評估,與追求通用模型能力的商業路徑不同。它本期位居第一,CareDx與LifeStance其後,分別涉及移植檢測及精神健康照護。這組公司讓研究重點由抽象的技術規模,落到醫療使用、支付與服務成本。然而,排名只能描述價格強勢,不能證明醫療採用或盈利正在加速,仍需公司披露支持。
Insight(NSIT)位居第四,HPE與Dell亦保留中期席位,說明企業技術服務和設備需求並未從名單退場。Insight提供企業技術產品與服務,硬件公司則要把設備交付轉化成可持續利潤。因此,即使幾家公司都與企業數碼化有關,客戶預算、存貨及服務收入比重仍會令它們承受不同風險。
能源方面,HF Sinclair(DINO)、Delek(DK)及其他煉製企業與International Seaways(INSW)、Okeanis Eco Tankers(ECO)等油輪運輸公司並行。前者研究產品價差與設備利用,後者研究運價、航程與可用船期。航道風險可以改變兩者的市場預期,但無法單憑新聞證明淨收益上升。這些差異正是由個股推進到板塊時必須保留的資訊。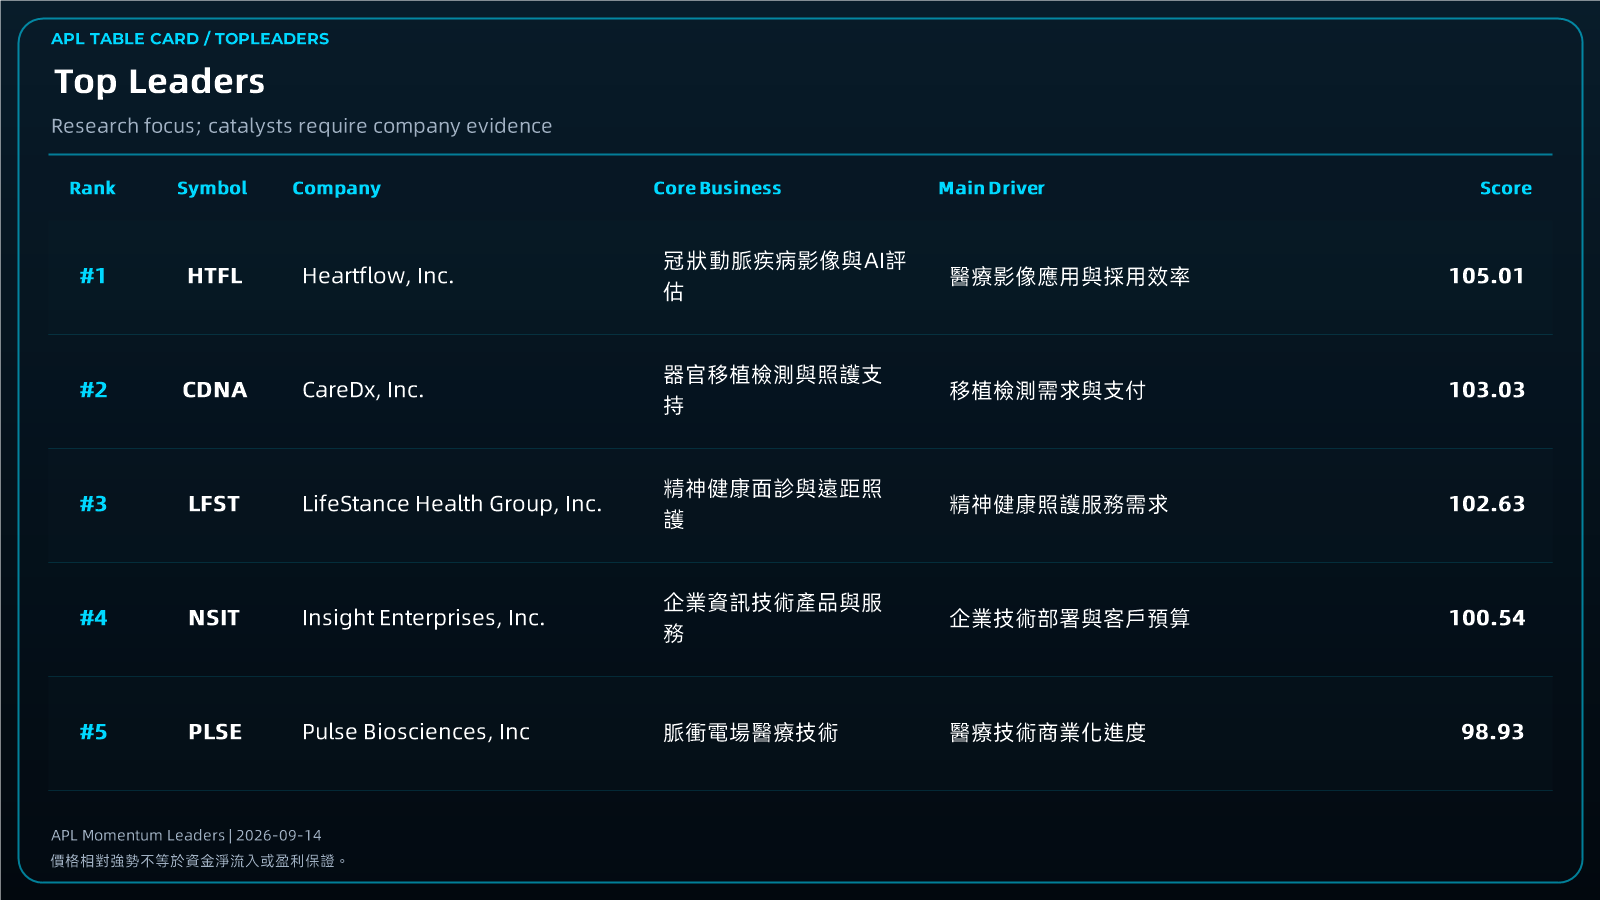
Sector Analysis|板塊結構分析
醫療與生技仍形成最大的領導群組,內部包括診斷、照護、研究工具及藥物研發。Heartflow提供一個應用科技的例子,CareDx與LifeStance則把需求連到不同服務場景。因此,群組的共同點是多家公司維持相對強勢,而不是全部具備相同防守能力。採購、支付、人力與臨床風險仍需分開判斷。
能源及工業分類也需要拆開閱讀。煉油企業屬能源,而油輪運輸在本期分類中歸入工業;工業組別還包括CoreCivic,不能將整個分類說成航運受惠。企業科技則橫跨軟件與基建。這說明板塊數量只是一個入口,真正有用的結論來自公司業務之間的聯繫,不能把分類標籤當成完整投資命題。
Investment Implication|投資啟示
對投資者而言,AI安全爭論最直接的啟示,是重新分辨技術能力與商業用途。前沿模型研發需要大量資源,企業或醫療應用卻可能圍繞較具體的任務建立收入。兩者有聯繫,但回報周期與付費者不同。因此,當市場重新衡量AI投入,研究不應只問誰擁有更大算力,也應問誰已經解決客戶願意付費的問題,以及這種使用是否能持續。
Heartflow的領導位置提供一個切入口,但並非整個應用市場的充分證據。醫療評估涉及臨床使用與支付條件,公司必須把產品價值轉化為實際採用,才能支持收入。對選股標準而言,這意味有具體用途仍不夠,還需要檢查商業推廣成本、客戶延續性與盈利路徑。若價格上升快過業務進展,應把差距保留在研究判斷之內。
企業硬件則要看另一種轉化。HPE、Dell與NetApp的短線價格表現,提示市場曾對設備需求給予較強承接,但收入增長也可能伴隨較高交付成本、競爭或營運資金需求。因此,硬件的投資啟示不能停留在訂單金額,還要比較現金回收與利潤質量。若設備需求只提前了一輪採購,與客戶長期擴大使用所形成的價值並不相同。
APL Momentum Leaders 把這些問題放在同一份跨板塊視野裏。醫療應用、企业設備與能源相關公司同時出現,說明研究機會未必來自單一主題。然而,相對強勢不等於已測量的資金淨流入,也不保證價格能持續。排名更適合幫助投資者安排研究次序,再以產品、客戶及成本證據決定哪條線索值得深入。
能源運輸的研究亦要避免直線推論。航程變長可能增加船舶需求,但港口等待、保險與安全成本也會消耗收益;煉製企業可能面對產品供需變化,同時承擔原料價格壓力。所以,油輪與煉油公司的領導不能只靠同一個高油價故事支持。具體合約、營運條件及現金流,才決定公司從環境變化中得到多少經濟利益。
後續可把觀察集中在三類證據:醫療產品與服務使用是否延續,企業設備交付能否留下利潤,能源及航運價格能否轉化為淨收益。若多個群組都出現商業支持,領導廣度會更有質量;若只有價格反彈而現金流沒有改善,便要提高對估值的要求。這種理解讓投資者保持選擇性,而不必跟隨每一輪題材情緒改變研究方向。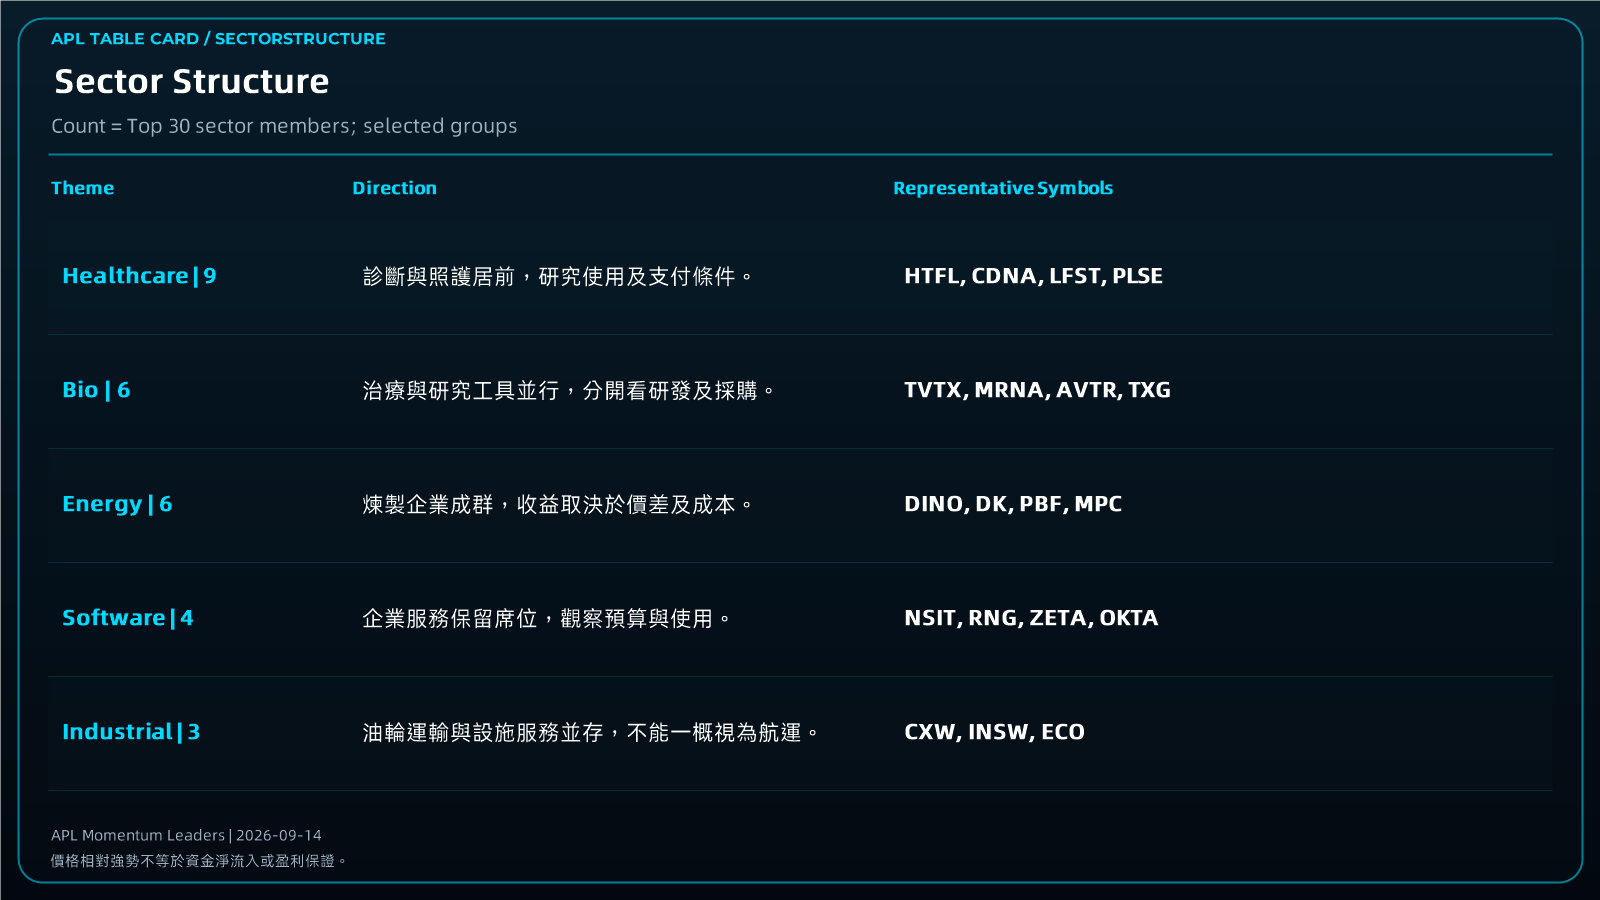
Risk|風險
第一個風險是把不同時點的資料連成錯誤因果。本期短期升幅與亞洲市場供稿並非同步觀察,不能說硬件股因為安全爭論而上升,也不能把某地跌勢套用到每個市場。若後續價格顯示硬件承接迅速消失,便需要收窄對短期訊號的解讀。因此,時間順序與資料範圍本身就是研究品質的一部分。
第二個風險來自商業轉化。醫療技術有用途,不等於採用、支付或盈利必然理想;企業設備有交付,也可能伴隨利潤率與現金回收壓力。若公司披露與市場期待相反,排名不能代替營運證據。同樣,煉製與航運企業若成本升得更快,宏觀供應壓力也未必增加股東收益,這會直接削弱部分領導線索。
第三個反證是群組廣度收縮。若醫療領導多數同步轉弱,企業設備只剩短暫反彈,而能源運輸又未能維持收益,便代表本期多條線索沒有形成較持續的商業支撐。相反,單日價格波動不足以推翻所有判斷,應比較需求、成本與相對強勢是否一起惡化。這比僅因新聞語氣轉好或轉差而改變結論更有依據。
Deep-Scan Conclusion|深度掃描結論
本期能源走廊與成本的壓力,沒有讓領導股名單只剩一個答案。Heartflow、CareDx與LifeStance居前,企業硬件在短期價格快照中反彈,煉製與油輪運輸也提供獨立線索。這個組合最值得理解的,是不同公司如何把需求變成收入,而不是把AI、醫療或能源各自當成完全一致的交易。
因此,AI安全與回報周期受到審視時,研究仍可以向具體應用推進。Heartflow的例子讓問題落到醫療使用,HPE與Dell讓問題落到交付和利潤,能源及運輸公司則讓問題落到價差與淨收益。它們的價格表現提供了研究方向,但不能替代公司證據,也不能用不同時點的市場數據拼出看似完整卻不成立的因果故事。
下一個確認訊號,是這些需求能否在較高能源與資金成本下保留現金流。若醫療使用、企業預算與運輸收益都得到實際支持,跨板塊領導便更有基礎;若價格與商業條件分離,便需要收窄判斷。APL Deep-Scan 本期呈現的答案,是把技術用途與收入模式拆清楚,讓投資者知道下一步應該研究甚麼,而不是依賴一個題材標籤預測所有股票。
